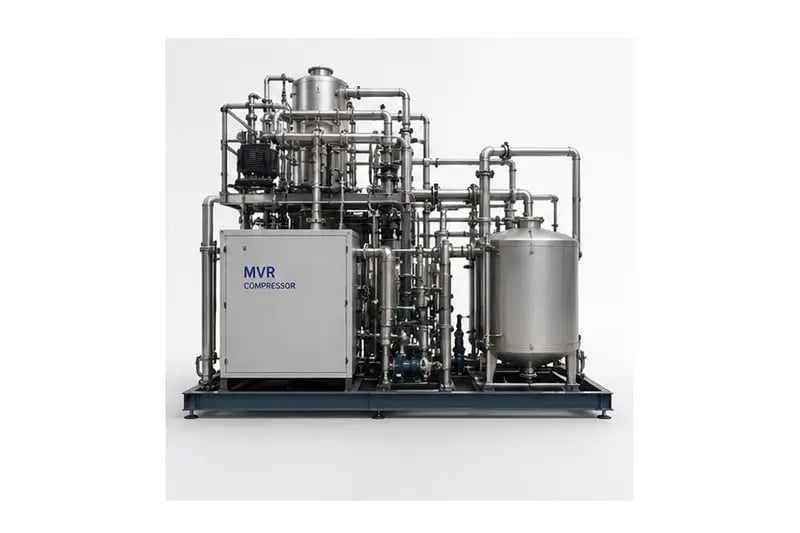
Bir atıq su buxarılaşdırma sistemi investisiyasının həqiqi maliyyə təsirini başa düşmək üçün yalnız başlanğıc alış qiymətinə baxmaq kifayət deyil. Təşkilatlar tez-tez ümumi sahiblik dəyərini müəyyən edən daha geniş maliyyə mühitini tanımamaqla başlanğıc xərclərinə diqqət yetirirlər. ÜSD hesablamasının mürəkkəbliyi, sistemın əməliyyat müddəti ərzində yığılan və hər biri nəticəyə əhəmiyyətli dərəcədə təsir edən bir neçə qarşılıqlı əlaqəli amildən irəli gəlir.
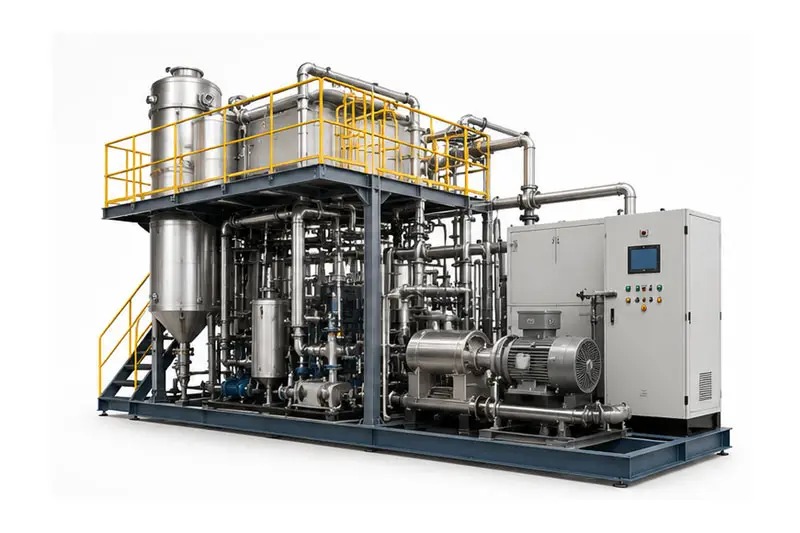
Suların buxarlanma sisteminin alınması və quraşdırılmasının başlanğıc dəyəri, adətən, on il müddətində ümumi sahiblik dəyərinin yalnız 20–30 faizini təşkil edir. Enerji istehlakı, texniki xidmət tələbləri, ehtiyat hissələrinin mövcudluğu və əməliyyat işçilərinin sayı vaxt keçdikcə əhəmiyyətli dərəcədə artır. Bu amilləri ətraflı qiymətləndirməyən təşkilatlara layihənin ortasında gözlənilməz büdcə təzyiqləri yaranır və bunun nəticəsində planlaşdırılmış maliyyə idarə edilməsi deyil, reaktiv xərcləməyə məcbur olunur.
Başlanğıc Dəyər və Avadanlıq Seçimi
İlkin alış və quraşdırma xərcləri
Tullant suyun buxarlanma sisteminin kapital xərcləri texnologiya növünə, tutumuna və sahəyə xas tələblərə əsasən əhəmiyyətli dərəcədə dəyişir. Mexaniki buxarın təkrar sıxılması sistemləri adətən passiv termal buxarlandırıcılara nisbətən daha yüksək ilkin investisiya tələb edir, lakin ilk xərclər və əməliyyat səmərəliliyi arasındakı əlaqə qeyri-adi dərəcədə fərqlidir. Fondun hazırlanması, kommunal xidmətlərə qoşulma və idarəetmə sisteminin inteqrasiyası daxil olmaqla quraşdırma mürəkkəbliyi ümumi layihə kapital xərclərini və həyata keçirilmə müddətlərini birbaşa təsir edir.
Təchizat spesifikasiyaları sistem yaşam dövrü boyu kapital xərcləri müəyyən edir. Sənaye davamlılığı üçün hazırlanmış, əsas səviyyəli effektivlik üçün deyil, avadanlıq seçimi başlanğıcda kapital xərcləri artırmaqla yanaşı, əvəzetmə tezliyini və fövqəladə dayanma vaxtını əhəmiyyətli dərəcədə azaldır. Modullu tullantı suyu buxarlaşma sistemi dizaynları kapital xərclərin bir neçə büdcə dövrünə yayılmasına imkan verən mərhələli quraşdırma imkanı yaradır ki, bu da büdcə ayırma esnekliyini və maliyyə planlaşdırmasının dəqiqliyini artırır.
Avadanlığın ölçüsünün müəyyənləşdirilməsi və performansın optimallaşdırılması
Çox böyük ölçülü tullantı suyu buxarlaşma sistemi qabiliyyəti, əlavə kapital xərclərinə səbəb olur; kiçik ölçülü sistemlər isə bahalı yenidən qurulma və ya əlavə avadanlıqlar tələb edir. Dəqiq yük profilinə və zirvə axın analizinə əsaslanan düzgün avadanlıq miqyası müəyyənləşdirilməsi kapital xərclərinin itirilməsinin qarşısını alır. İnkişaf etmiş modelləşdirmə üsulları təşkilatlara kapital xərclərə dair son qərar verilənə qədər qabiliyyət spesifikasiyalarını optimallaşdırmağa imkan verir və investisiya effektivliyini ilə əməliyyat etibarlılığını qoruyur.
Enerji istehlakı və əməliyyat xərcləri
Güc tələbi və yanacaq tələbləri
Enerji, hər hansı bir tullantı suyu buxarlandırma sistemi üçün ən böyük dəyişən işlətmə xərcidir və aktivin ömrü boyu ümumi TCO-nun 40–60 faizini təşkil edir. Mexaniki sistemlər davamlı elektrik enerjisi tələb edir, istilik sistemləri isə təbii qaz və ya sənaye buxarı kimi sabit istilik mənbələrini tələb edir. Buxarlanmanın enerji intensivliyi — onu litr başına kilovat-saat və ya çıxarılan suyun hər funtuna düşən BTU ilə ölçsək belə — uzunmüddətli xərc strukturu və alternativ atıq idarəetmə üsullarına qarşı rəqabət qabiliyyətini fundamental şəkildə müəyyən edir.
İstifadə tarifləri coğrafiya, mövsümi tələb və şəbəkə şəraitinə əsasən dəyişir və bu da çoxillik sistem işləməsi zamanı xərclərin dəyişkənliyini artırır. Təşkilatlar təmizlənmiş suların buxarlanma sistemi üçün ümumi sahibkarlıq dəyərini (TCO) hesablayarkən realist enerji qiymətləndirmə tendensiyalarını proqnozlaşdırmalıdır; bunun üçün regional tarif tarixi və gözlənilən infrastruktur investisiyaları nəzərə alınmalıdır. Enerji istehlakında belə 5–10 faizlik səmərə artımı onillik ərzində əhəmiyyətli qənaətə gətirib çıxarır və bu da enerji tələbini minimuma endirən yüksək qiymətli avadanlıqların seçilməsini əsaslandırır.
İstilikin bərpa edilməsi və inteqrasiya imkanları
İrəli səviyyəli tullantı suyu buxarlaşma sistemi dizaynları qonşu proseslərdən və ya öz sistem əməliyyatlarından itirilən istilik enerjisini tutmaq üçün istilik bərpa xüsusiyyətlərini daxil edir. Gələn axınların qabaqcadan isidilməsi, kondensat istiliyinin bərpası və ya birgə istilik və enerji istehsalı qurğuları ilə inteqrasiya tullantı suyu buxarlaşma sisteminin ümumi enerji istehlakını azaldır. Bu inteqrasiya strategiyaları enerjini tamamilə xərclər mərkəzi olmaqdan çıxarıb, qismən bərpa edilə bilən effektivlik üstünlüyü halına gətirir; beləliklə, ümumi sahibkarlıq dəyərini (TCO) rəqabət qabiliyyətini və eyni zamanda ekoloji performansı əhəmiyyətli dərəcədə yaxşılaşdırır.
Texniki xidmət, dayanma vaxtı və uzunmüddətli etibarlılıq
Qarşının alınması və aradan qaldırılması tədbirlərinin təsiri
Suların buxarlanma sisteminin texniki xidmət xərcləri planlaşdırılmış texniki xidmət, əvəz edilən hissələr, sərf olunan materiallar və qeyri-plansız təmir işləri nəticəsində yığılır. Miqyaslaşma, korroziya və membranların çirklənməsi müvafiq olaraq istilik və membran əsaslı sistemlərdə tez-tez müdaxilə tələb edir. Yüksək duzluqda olan sularla işləyən təşkilatlar buxarlanma sisteminin komponentləri üçün sürətləndirilmiş texniki xidmət tələbi ilə üzləşirlər; bu da aşağı duzluqda olan tətbiqlərə nisbətən ümumi ömrü boyu texniki xidmət xərclərini əhəmiyyətli dərəcədə artırır.
Qarşısını almaq üçün aparılan texniki xidmət proqramları katastrofik arızaları və təcili təmir işlərini azaldır və ümumi texniki xidmət xərclərini reaktiv büdcə təzyiqi əvəzinə proqnozlaşdırıla bilən əməliyyat xərcinə çevirməklə onların sabitliyini təmin edir. Sızdırmazlıq qaplamaları, möhürlər, istilik elementləri və avtomatlaşdırma cihazları kimi aşınan hissələrin planlı dəyişdirilməsi tullantı suyunun buxarlanma sistemi aktivlərinin ömrünü uzadır və əməliyyat pozuntularını qarşısını alır. Təchizatçı tərəfindən təqdim olunan texniki xidmət planları və avadanlığın zəmanət strukturları texniki xidmət xərclərinin ümumi TCO hesablamalarına və risk profilinə necə inteqrasiya olunduğunu müəyyən edir.
Əməliyyat mürəkkəbliyi və işçilərə olan tələblər
Sulu çöküntülərin buxarlanma sistemini idarə etmək üçün monitorinq, problemlərin aradan qaldırılması və gündəlik tənzimləmələr üçün ixtisaslaşmış personal tələb olunur. Ştat xərcləri, təlim proqramları və biliklərin saxlanması əmək paylayışına və əlavə iş saatlarına görə ümumi sahibkarlıq dəyərini (TCO) birbaşa təsir edir. Yüksək avtomatlaşdırılmış sistemlər bir vahid üçün əmək tələbini azaldır, lakin xüsusi texniki bacarıqlar tələb edir; bu da yarım-avtomatik alternativlərlə müqayisədə fərqli ştat xərcləri profilinə səbəb olur. Təşkilatlar suyun buxarlanma sisteminin texniki mürəkkəbliyini mövcud daxili ixtisaslaşma və regional əmək bazarının mövcudluğuna uyğun qiymətləndirməlidirlər.
Planlaşdırılmamış dayanıqsızlıq yalnız müalicə qabiliyyətinin dərhal itirilməsi ilə deyil, həmçinin alternativ atıq suyun təmizlənməsi tədbirlərinin tətbiqi, ekoloji uyğunluq riskləri və istehsalın gecikdirilməsi ilə də nəticələnir. Hər bir saat ərzində çirkab suyun buxarlanma sisteminin işləməməsi zəncirvari xərclər yaradır ki, bu da təcrübəli təşkilatlarda ümumi sahibkarlıq dəyəri (TCO) modellərinə birbaşa daxil edilir. Aralıqda keçən orta vaxt, mövcudluq göstəriciləri və ehtiyat arxitekturası birlikdə real dayanıqsızlıq tezliyini və onunla əlaqəli maliyyə təsirini müəyyən edir.
Həyat dövrü amilləri və uzunmüddətli dəyər
Qalıq dəyər və ömrünün sonu ilə bağlı nəzərdə tutulmuş məsələlər
Tullant suyun buxarlanma sisteminin maliyyə ömrü, əməliyyatda məhsuldarlıqdan kənara, avadanlığın ləğv edilməsi və qurtarma dəyərinin bərpa edilməsinə qədər uzanır. İstifadə olunmuş avadanlıq bazarları, metal qalıqların dəyəri və təmir potensialı son atılma xərclərini azaldır və ümumi sahibkarlıq dəyərini (TCO) azaldır. Modullu, standartlaşdırılmış komponentlərlə sistemlər dizayn edən təşkilatlar gələcəkdə qurtarma gəlirlərini artırır və tam əvəzləmə yerinə komponentlərin yenilənməsi ilə effektiv sistem ömrünü uzadır.
Qanunvericilik Tələblərinə Uyğunluq və Risklərin Azaldılması
Qanunvericilik çərçivələri tullantı suyunun buraxılması üçün müəyyən həddi, ekoloji monitorinqi və sənədləşdirmə tələblərini tələb edir; bu da tullantı suyunun buxarlanma sisteminin seçimi və əməliyyat xərclərini təsir edir. Uyğunluq xərcləri testlər, hesabat infrastrukturu və sertifikatlı operatorların əmək haqqı vasitəsilə ümumi sahibkarlıq dəyərinə (TCO) daxil olur. Gələcəkdə qanunvericiliyin daha da sərtləşdirilməsi quraşdırılmış sistemlərin iqtisadi cəhətdən mümkünlüyünü təsir edir; buna görə də uzunmüddətli investisiyaları dəyişən ekoloji standartlara qarşı qorumaq üçün möhkəm texnologiyaların seçilməsi çox vacibdir.
Tez-tez verilən suallar
Tullanan suyun buxarlanma sistemi investisiyasının tipik geri ödəmə müddəti nə qədərdir?
Tullanan suyun buxarlanma sistemi investisiyaları üçün geri ödəmə müddətləri adətən tullanan su axınları, yerli atıq suyun yox edilməsi haqqı və enerji xərcləri asılı olaraq dörd ilə səkkiz il arasında dəyişir. Daha yüksək atıq suyun yox edilməsi haqqı və daha böyük tullanan su həcmi geri ödəmə müddətlərini əhəmiyyətli dərəcədə qısaltır. Təşkilatlar ümumi xərc hesablamalarını (TCO) real istismar fərziyyələri və sahəyə xas kommunal xidmət tarifləri əsasında, sənaye ortalamaları əvəzinə modelləşdirməlidirlər ki, bu da ümumi xərc hesablamalarının faktiki maliyyə şəraitini əks etdirsin.
Tullanan suyun buxarlanma sisteminin enerji istehlakı müxtəlif texnologiya növləri üzrə necə müqayisə olunur?
Mexaniki buxarın təkrar sıxladılması sistemləri adətən 1000 galon buxarlanan su üçün 60–80 kilovat-saat enerji sərf edir, halbuki istilik sistemləri dizaynın səmərəliliyindən asılı olaraq 1000 galon üçün 1,2–2,0 milyon BTU tələb edir. Kapital xərclərdəki fərqlər tez-tez enerji səmərəsi fərqlərini əks etdirir; buna görə də ümumi sahiblik dəyərini (TCO) müqayisə etmək yalnız avadanlığın alış qiymətindən kənarda, həmçinin vacibdir. Enerji səmərəsi məlumatları müstəqil sınaqlar və ya oxşar tətbiqlərdən alınan satıcı istinadları ilə təsdiqlənməlidir.
On il ərzində tullantı suyu buxarlandırma sistemi üçün nə qədər texniki xidmət xərci nəzərdə tutulmalıdır?
Baxdən xərclər adətən əməliyyatın on il ərzində, o cümlədən əmək haqqı, ehtiyat hissələr və sərf olunan materiallar daxil olmaqla, orijinal kapital xərclərinin 30–50 faizini təşkil edir. Yüksək duzluq dərəcəsi və ya kimyəvi cəhətdən agressiv tullantı suyu baxdən tələblərini və əlaqəli xərcləri artırır. Ətraflı baxdən büdcələrinin hazırlanması üçün tullantı suyunuzun xüsusi xarakteristikaları, yerli əmək haqqı tarifləri və ehtiyat hissələrinin mövcudluğu haqqında məlumatların satıcılarla danışma və sənaye standartları üzrə müqayisə məlumatlarından alınması tələb olunur.

 EN