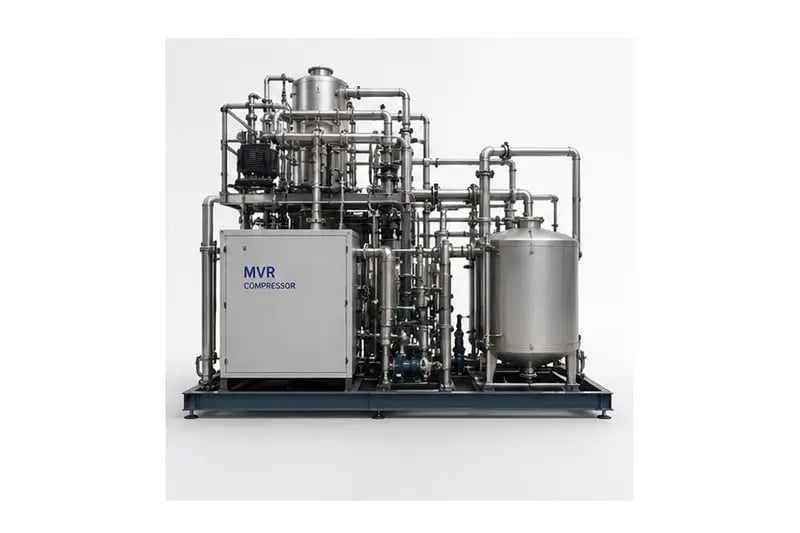
درک تأثیر مالی واقعی سرمایهگذاری در یک سیستم تبخیر فاضلاب نیازمند بررسی فراتر از قیمت اولیه خرید است. سازمانها اغلب بر هزینه سرمایهگذاری تمرکز میکنند و از چشمانداز گستردهتر مالی که هزینه کل مالکیت را تعریف میکند، غافل میمانند. پیچیدگی محاسبه هزینه کل مالکیت از عوامل متعدد متقابلی ناشی میشود که در طول عمر عملیاتی سیستم انباشته میشوند و هر یک بهطور معناداری بر سود نهایی تأثیر میگذارند.
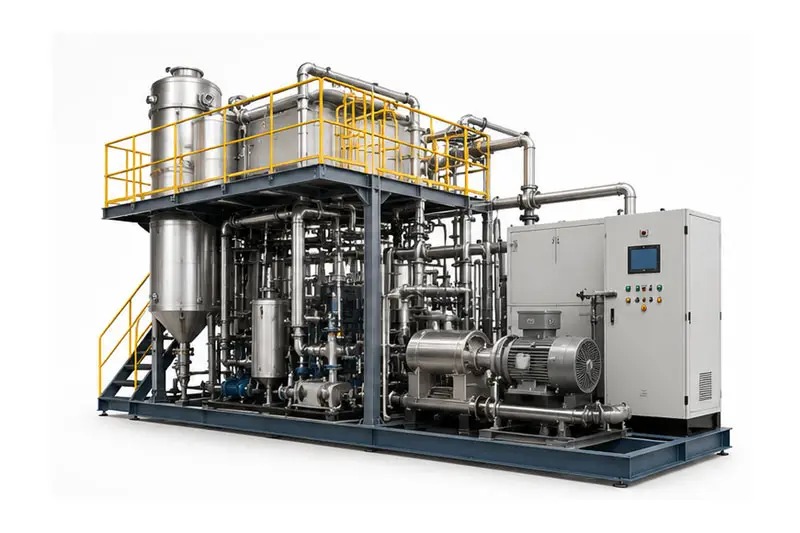
هزینهی سرمایهگذاری برای خرید و نصب یک سیستم تبخیر فاضلاب معمولاً تنها ۲۰ تا ۳۰ درصد از کل هزینهی مالکیت در طول ده سال را تشکیل میدهد. مصرف انرژی، نیازهای نگهداری، دسترسی به قطعات یدکی و نیروی کار عملیاتی بهمرور زمان بهطور قابلتوجهی افزایش مییابند. سازمانهایی که این عوامل را بهصورت جامع ارزیابی نکنند، اغلب در میانهی پروژه با فشارهای غیرمنتظرهی بودجه روبهرو میشوند و مجبور میشوند هزینهکرد واکنشی داشته باشند نه مدیریت مالی برنامهریزیشده.
هزینهی سرمایهگذاری و انتخاب تجهیزات
هزینههای خرید اولیه و نصب
هزینهی سرمایهگذاری اولیه برای سیستم تبخیر فاضلاب بهطور قابلتوجهی بستگی به نوع فناوری، ظرفیت و نیازهای خاص محل دارد. سیستمهای تراکم مکانیکی بخار معمولاً سرمایهگذاری اولیهی بالاتری نسبت به تبخیرکنندههای حرارتی غیرفعال دارند، اما رابطهی بین هزینهی اولیه و بازده عملیاتی بهطور چشمگیری متفاوت است. پیچیدگی نصب — از جمله آمادهسازی پیبندی، اتصالات تأسیساتی و یکپارچهسازی سیستم کنترل — مستقیماً بر کل هزینهی سرمایهگذاری پروژه و زمانبندی اجرای آن تأثیر میگذارد.
مشخصات تهیهکننده هزینههای سرمایهای را در طول چرخهی عمر کل سیستم تعیین میکند. انتخاب تجهیزاتی که برای دوام صنعتی طراحی شدهاند، نه برای بازدهی سطح مبتدی، ممکن است در ابتدا هزینههای سرمایهای را افزایش دهد، اما فراوانی جایگزینی و توقفهای اضطراری را بهطور چشمگیری کاهش میدهد. طرحهای ماژولار سیستمهای تبخیر فاضلاب امکان نصب مرحلهای را فراهم میکنند که هزینههای سرمایهای را بین چندین دورهی مالی پخش میکند و انعطافپذیری تخصیص بودجه و دقت برنامهریزی مالی را بهبود میبخشد.
اندازهگیری تجهیزات و بهینهسازی عملکرد
ظرفیت بیشازحد سیستم تبخیر فاضلاب، هزینههای سرمایهای غیرضروری ایجاد میکند؛ درحالیکه سیستمهای کوچکتر از حد لازم، نیازمند بازسازی پرهزینه یا واحدهای تکمیلی هستند. تحلیل دقیق بار و بررسی جریان اوج، بهطور مستقیم تعیینکنندهٔ اندازهٔ مناسب تجهیزات بوده و از هدررفت هزینههای سرمایهای جلوگیری میکند. روشهای پیشرفتهٔ مدلسازی به سازمانها امکان میدهد تا مشخصات ظرفیت را پیش از نهاییشدن تعهدات هزینهای سرمایهای بهینهسازی کنند و کارایی سرمایهگذاری و قابلیت اطمینان عملیاتی را حفظ نمایند.
مصرف انرژی و هزینههای عملیاتی
نیاز به توان الکتریکی و سوخت
انرژی بزرگترین هزینهٔ متغیر عملیاتی برای هر سیستم تبخیر فاضلاب است و اغلب ۴۰ تا ۶۰ درصد از کل هزینهٔ مالکیت (TCO) را در طول دورهٔ عمر دارایی به خود اختصاص میدهد. سیستمهای مکانیکی نیازمند برق الکتریکی پیوستهاند، درحالیکه سیستمهای حرارتی منبع گرمای ثابتی مانند گاز طبیعی یا بخار صنعتی را میطلبد. شدت مصرف انرژی در فرآیند تبخیر—چه به صورت کیلوواتساعت بر گالن یا BTU بر پوند آب تبخیرشده اندازهگیری شود—بهطور بنیادی ساختار هزینههای بلندمدت و رقابتپذیری این روش را در مقایسه با سایر روشهای دفع تعیین میکند.
نرخهای برق بر اساس موقعیت جغرافیایی، تقاضای فصلی و شرایط شبکه تغییر میکنند و این تغییرپذیری هزینهها را در طول دورههای چندسالهٔ بهرهبرداری سیستم تشدید میکند. سازمانها باید روندهای واقعبینانهٔ قیمتگذاری انرژی را هنگام محاسبهٔ هزینهٔ کل مالکیت (TCO) برای سیستم تبخیر فاضلاب پیشبینی کنند و در این پیشبینیها از سابقهٔ نرخهای منطقهای و سرمایهگذاریهای زیرساختی پیشبینیشده نیز استفاده نمایند. افزایش بازدهی حتی پنج تا ده درصدی در مصرف انرژی، در دورههای دهسالهٔ بهرهبرداری، صرفهجوییهای قابلتوجهی ایجاد میکند و انتخاب تجهیزات گرانتر را توجیه مینماید تا بیشترین کاهش ممکن در تقاضای انرژی حاصل شود.
فرصتهای بازیافت حرارت و ادغام
طراحیهای پیشرفتهی سیستمهای تبخیر فاضلاب، ویژگیهای بازیافت حرارت را در بر میگیرند که انرژی حرارتی هدررفته از فرآیندهای مجاور یا از خود عملیات سیستم را جذب میکنند. پیشگرمکردن جریانهای ورودی، بازیافت حرارت آب مưngولهشده یا ادغام با نصبهای ترکیبی تولید حرارت و برق، مصرف خالص انرژی در سیستم تبخیر فاضلاب را کاهش میدهد. این استراتژیهای ادغام، انرژی را از یک مرکز صرفهجویی خالص به مزیتی کارآمد و قابل بازیافت تا حدی تبدیل میکنند؛ که بهطور همزمان رقابتپذیری هزینهی کل مالکیت (TCO) و عملکرد زیستمحیطی را بهطور معناداری بهبود میبخشد.
نگهداری، توقف کار و قابلیت اطمینان بلندمدت
تأثیر نگهداری پیشگیرانه و اصلاحی
هزینههای نگهداری سیستم تبخیر فاضلاب از طریق سرویسدهی برنامهریزیشده، تعویض قطعات، مواد مصرفی و تعمیرات غیرمنتظره جمعآوری میشوند. رسوبگذاری، خوردگی و گرفتگی غشا بهترتیب نیازمند مداخلههای منظم در سیستمهای حرارتی و غشایی هستند. سازمانهایی که با فاضلاب با شوری بالا کار میکنند، تقاضای نگهداری شتابدارتری برای اجزای سیستم تبخیر دارند و این امر هزینههای کلی نگهداری در طول دورهی عمر را نسبت به کاربردهای با شوری پایینتر بهطور قابلتوجهی افزایش میدهد.
برنامههای نگهداری پیشگیرانه، خرابیهای فاجعهبار و تعمیرات اضطراری را کاهش میدهند و هزینههای کلی نگهداری را بهعنوان یک هزینهٔ عملیاتی قابل پیشبینی، بهجای فشار واکنشی بر بودجه، پایدار میسازند. تعویض برنامهریزیشدهٔ اجزای سایشی—مانند درزبندها، آببندیها، عناصر گرمایشی و ابزارهای اندازهگیری—عمر مفید دستگاههای تبخیر فاضلاب را افزایش داده و از اختلال در عملیات جلوگیری میکند. برنامههای نگهداری ارائهشده توسط تأمینکنندگان و ساختارهای گارانتی تجهیزات، تأثیر مستقیمی بر نحوهٔ ادغام هزینههای نگهداری در محاسبات کلی TCO و پروفایلهای ریسک دارند.
پیچیدگی عملیاتی و نیازهای نیروی انسانی
کارکرد سیستم تبخیر فاضلاب نیازمند پرسنل آموزشدیده برای نظارت، عیبیابی و تنظیمات دورهای است. هزینههای نیروی کار، برنامههای آموزشی و حفظ دانش بهطور مستقیم بر هزینه کل مالکیت (TCO) از طریق تخصیص نیروی کار و نیاز به ساعتهای اضافه کار تأثیر میگذارند. سیستمهای بسیار خودکار، تقاضای نیروی کار در هر واحد را کاهش میدهند، اما نیازمند مهارتهای فنی تخصصیتر هستند و بنابراین الگوی هزینههای نیروی کار متفاوتی نسبت به گزینههای نیمهدستی ایجاد میکنند. سازمانها باید پیچیدگی فنی سیستم تبخیر فاضلاب را در مقایسه با تخصص داخلی موجود و دسترسی به بازار کار منطقهای ارزیابی کنند.
وقت توقف غیر برنامهریزیشده نهتنها منجر به کاهش فوری ظرفیت تصفیه میشود، بلکه باعث ایجاد ترتیبات جایگزین برای دفع، ریسکهای ناشی از عدم رعایت مقررات زیستمحیطی و تأخیر در تولید نیز میگردد. هر ساعت بیدسترسی سیستم تبخیر فاضلاب، هزینههایی را بهصورت زنجیرهای ایجاد میکند که سازمانهای باتجربه این هزینهها را مستقیماً در مدلهای هزینه کل مالکیت (TCO) لحاظ میکنند. میانگین زمان بین خرابیها، اهداف در دسترسبودن و معماری پشتیبانی همگی در تعیین فراوانی واقعی توقفها و تأثیر مالی مرتبط با آنها نقش دارند.
عوامل دوره عمر و ارزش بلندمدت
ارزش باقیمانده و ملاحظات پایان عمر
چرخهٔ مالی سیستم تبخیر فاضلاب فراتر از بهرهوری عملیاتی، شامل خارج کردن تجهیزات از سرویس و بازیابی ارزش نجاتپذیر آنها میشود. بازارهای تجهیزات دستدوم، ارزش ضایعات فلزی و پتانسیل بازسازی، هزینههای نهایی دفع را جبران کرده و هزینهٔ کل مالکیت (TCO) را کاهش میدهند. سازمانهایی که سیستمها را با اجزای ماژولار و استاندارد طراحی میکنند، درآمد نجاتپذیری آینده را افزایش داده و عمر مؤثر سیستم را از طریق ارتقای اجزا بهجای تعویض کامل تمدید میکنند.
رعایت مقررات و کاهش ریسک
چارچوبهای نظارتی، محدودیتهای مشخصی برای تخلیهٔ پساب، نظارت محیطزیستی و الزامات مستندسازی تعیین میکنند که بر انتخاب سیستم تبخیر فاضلاب و هزینههای عملیاتی تأثیر میگذارند. هزینههای انطباق در هزینهٔ کل مالکیت (TCO) از طریق آزمایشها، زیرساختهای گزارشدهی و نیروی کار متخصص گنجانده میشوند. سختگیری بیشتر نظارتی در آینده، سودآوری اقتصادی سیستمهای نصبشده را تحت تأثیر قرار میدهد؛ بنابراین انتخاب فناوریهای مقاوم برای حفاظت از سرمایهگذاریهای بلندمدت در برابر تغییرات استانداردهای محیطزیستی امری حیاتی است.
پرسشهای متداول
دورهٔ بازگشت سرمایهٔ معمول برای سرمایهگذاری در سیستم تبخیر فاضلاب چقدر است؟
دورهٔ بازگشت سرمایهٔ سرمایهگذاری در سیستمهای تبخیر فاضلاب معمولاً از چهار تا هشت سال متغیر است و این محدوده بستگی به جریانهای ورودی فاضلاب، هزینههای محلی دفع و هزینههای انرژی دارد. هزینههای بالاتر دفع و حجم بیشتر فاضلاب، زمانبندی بازگشت سرمایه را بهطور قابلتوجهی کوتاه میکنند. سازمانها باید محاسبهٔ بازگشت سرمایه را با فرضیات عملیاتی واقعبینانه و نرخهای خدمات محلی انجام دهند، نه با استفاده از میانگینهای صنعتی؛ بهگونهای که محاسبات هزینهٔ کل مالکیت (TCO) شرایط مالی واقعی را منعکس کنند.
مصرف انرژی سیستمهای تبخیر فاضلاب در انواع فناوریها چگونه مقایسه میشود؟
سیستمهای فشردهسازی بخار مکانیکی معمولاً ۶۰ تا ۸۰ کیلوواتساعت انرژی در هر ۱۰۰۰ گالن آب تبخیرشده مصرف میکنند، در حالی که سیستمهای حرارتی بسته به بازده طراحی، نیازمند ۱/۲ تا ۲ میلیون واحد حرارتی بریتانیایی (BTU) در هر ۱۰۰۰ گالن هستند. تفاوتهای هزینه سرمایه اغلب منعکسکننده تغییرات در عملکرد انرژی هستند؛ بنابراین مقایسه واقعی هزینه کل مالکیت (TCO) فراتر از صرفاً قیمت خرید تجهیزات ضروری است. دادههای عملکرد انرژی باید از طریق آزمونهای مستقل یا مراجع ارائهشده توسط تأمینکننده از کاربردهای مشابه تأیید شوند.
هزینههای نگهداری یک سیستم تبخیر فاضلاب در طول ده سال چقدر باید در بودجهبندی در نظر گرفته شود؟
هزینههای نگهداری معمولاً در طول ده سال عملیات، از جمله هزینههای نیروی کار، قطعات و مواد مصرفی، به ۳۰ تا ۵۰ درصد از هزینه اولیه سرمایهگذاری میرسد. پسابهای با شوری بالا یا پسابهای شیمیایی خورنده، نیازهای نگهداری و هزینههای مرتبط را افزایش میدهند. برای تدوین بودجههای دقیق نگهداری، لازم است ویژگیهای خاص پساب شما، نرخهای محلی نیروی کار و دسترسی به قطعات را با مشورت با تأمینکنندگان و استفاده از دادههای مقایسهای صنعتی درک کنید.

 EN