Həqiqi tullantı suyunun təmizlənməsi sisteminin dəyərini başa düşmək üçün ilk layihə qiymətləndirmələrində tez-tez bir-birinə qarışan müxtəlif maliyyə komponentlərini ayırd etmək lazımdır. Bir çox obyekt menecerləri və mühəndislər təklifləri müqayisə edərkən qarışıqlıq yaşayırlar, çünki onlar avadanlıq dəyəri, quraşdırma xərcləri, davamlı istifadə olunan enerji resursları və ümumi sahiblik dəyəri arasındakı fərqi ayıra bilmirlər. Bu fərq, həll yolu layihə büdcəsinə uyğunluğunu və əməliyyat ömrü boyu həqiqi dəyər təmin edib-etmədiyini qiymətləndirərkən son dərəcə vacib olur. Avadanlığın etiketində göstərilən qiymət ilə faktiki maliyyə yükü arasındakı fərq asanlıqla iyirmi beş faizdən artıq ola bilər; buna görə də səsli kapital planlaşdırması üçün ətraflı dəyər təhlili zəruridir.

Sənaye və şəhər təsərrüfatı çirkab suyunun təmizlənməsi üzrə investisiyalar əhəmiyyətli kapital xərcləri təşkil edir, lakin bir çox təşkilat tam maliyyə məsuliyyətinin miqyasını aşağı qiymətləndirir. Maraqlı tərəflər çirkab suyunun təmizlənməsi sisteminin dəyərindən danışarkən tez-tez avadanlıq qiymətini ümumi layihə xərcləri ilə qarışdırırlar; nəticədə büdcənin aşılması və maliyyələşmə ilə bağlı gözlənilməz hallar baş verir. Bu məqalə hər bir xərc kateqoriyasını sistemli şəkildə nəzərdən keçirir və qərar qəbul edənlərin dəqiq büdcələr hazırlamasına və alış müqaviləsi imzalandıqdan sonra yalnız ortaya çıxan gizli xərclərdən qaçınmasına kömək edir.
Avadanlıq Xərcləri və Ümumi Sistem Investisiyası
Əsas Avadanlıqların Qiymətləndirilməsinin Anlaşılması
Avadanlıq xərcləri — təmizləmə maşınları, rezervuarlar, reaktorlar və müəssisəyə çatdırılan əsas komponentlərin alış qiymətini əks etdirir. Bu rəqəm adətən avadanlıq istehsalçılarının təkliflərində göstərilir və hər hansı bir təklif paketinin əsasını təşkil edir. Lakin yalnız avadanlıq xərcləri sistemə işə salmaq üçün lazım olan əhəmiyyətli əlavə xərcləri gizlədir. Avadanlıq xərcləri haqqında bəyanatda nələrin daxil edildiyini aydınlaşdırmaq vacibdir; bəzi satıcılar periferiya komponentlərini daxil edir, digərləri isə onları ayrı-ayrılıqda sadalayır, bu da faktiki dəyər fərqlərini deyil, yalnız hesabat strukturu fərqlərini əks etdirən görünən qiymət fərqlərinə səbəb olur.
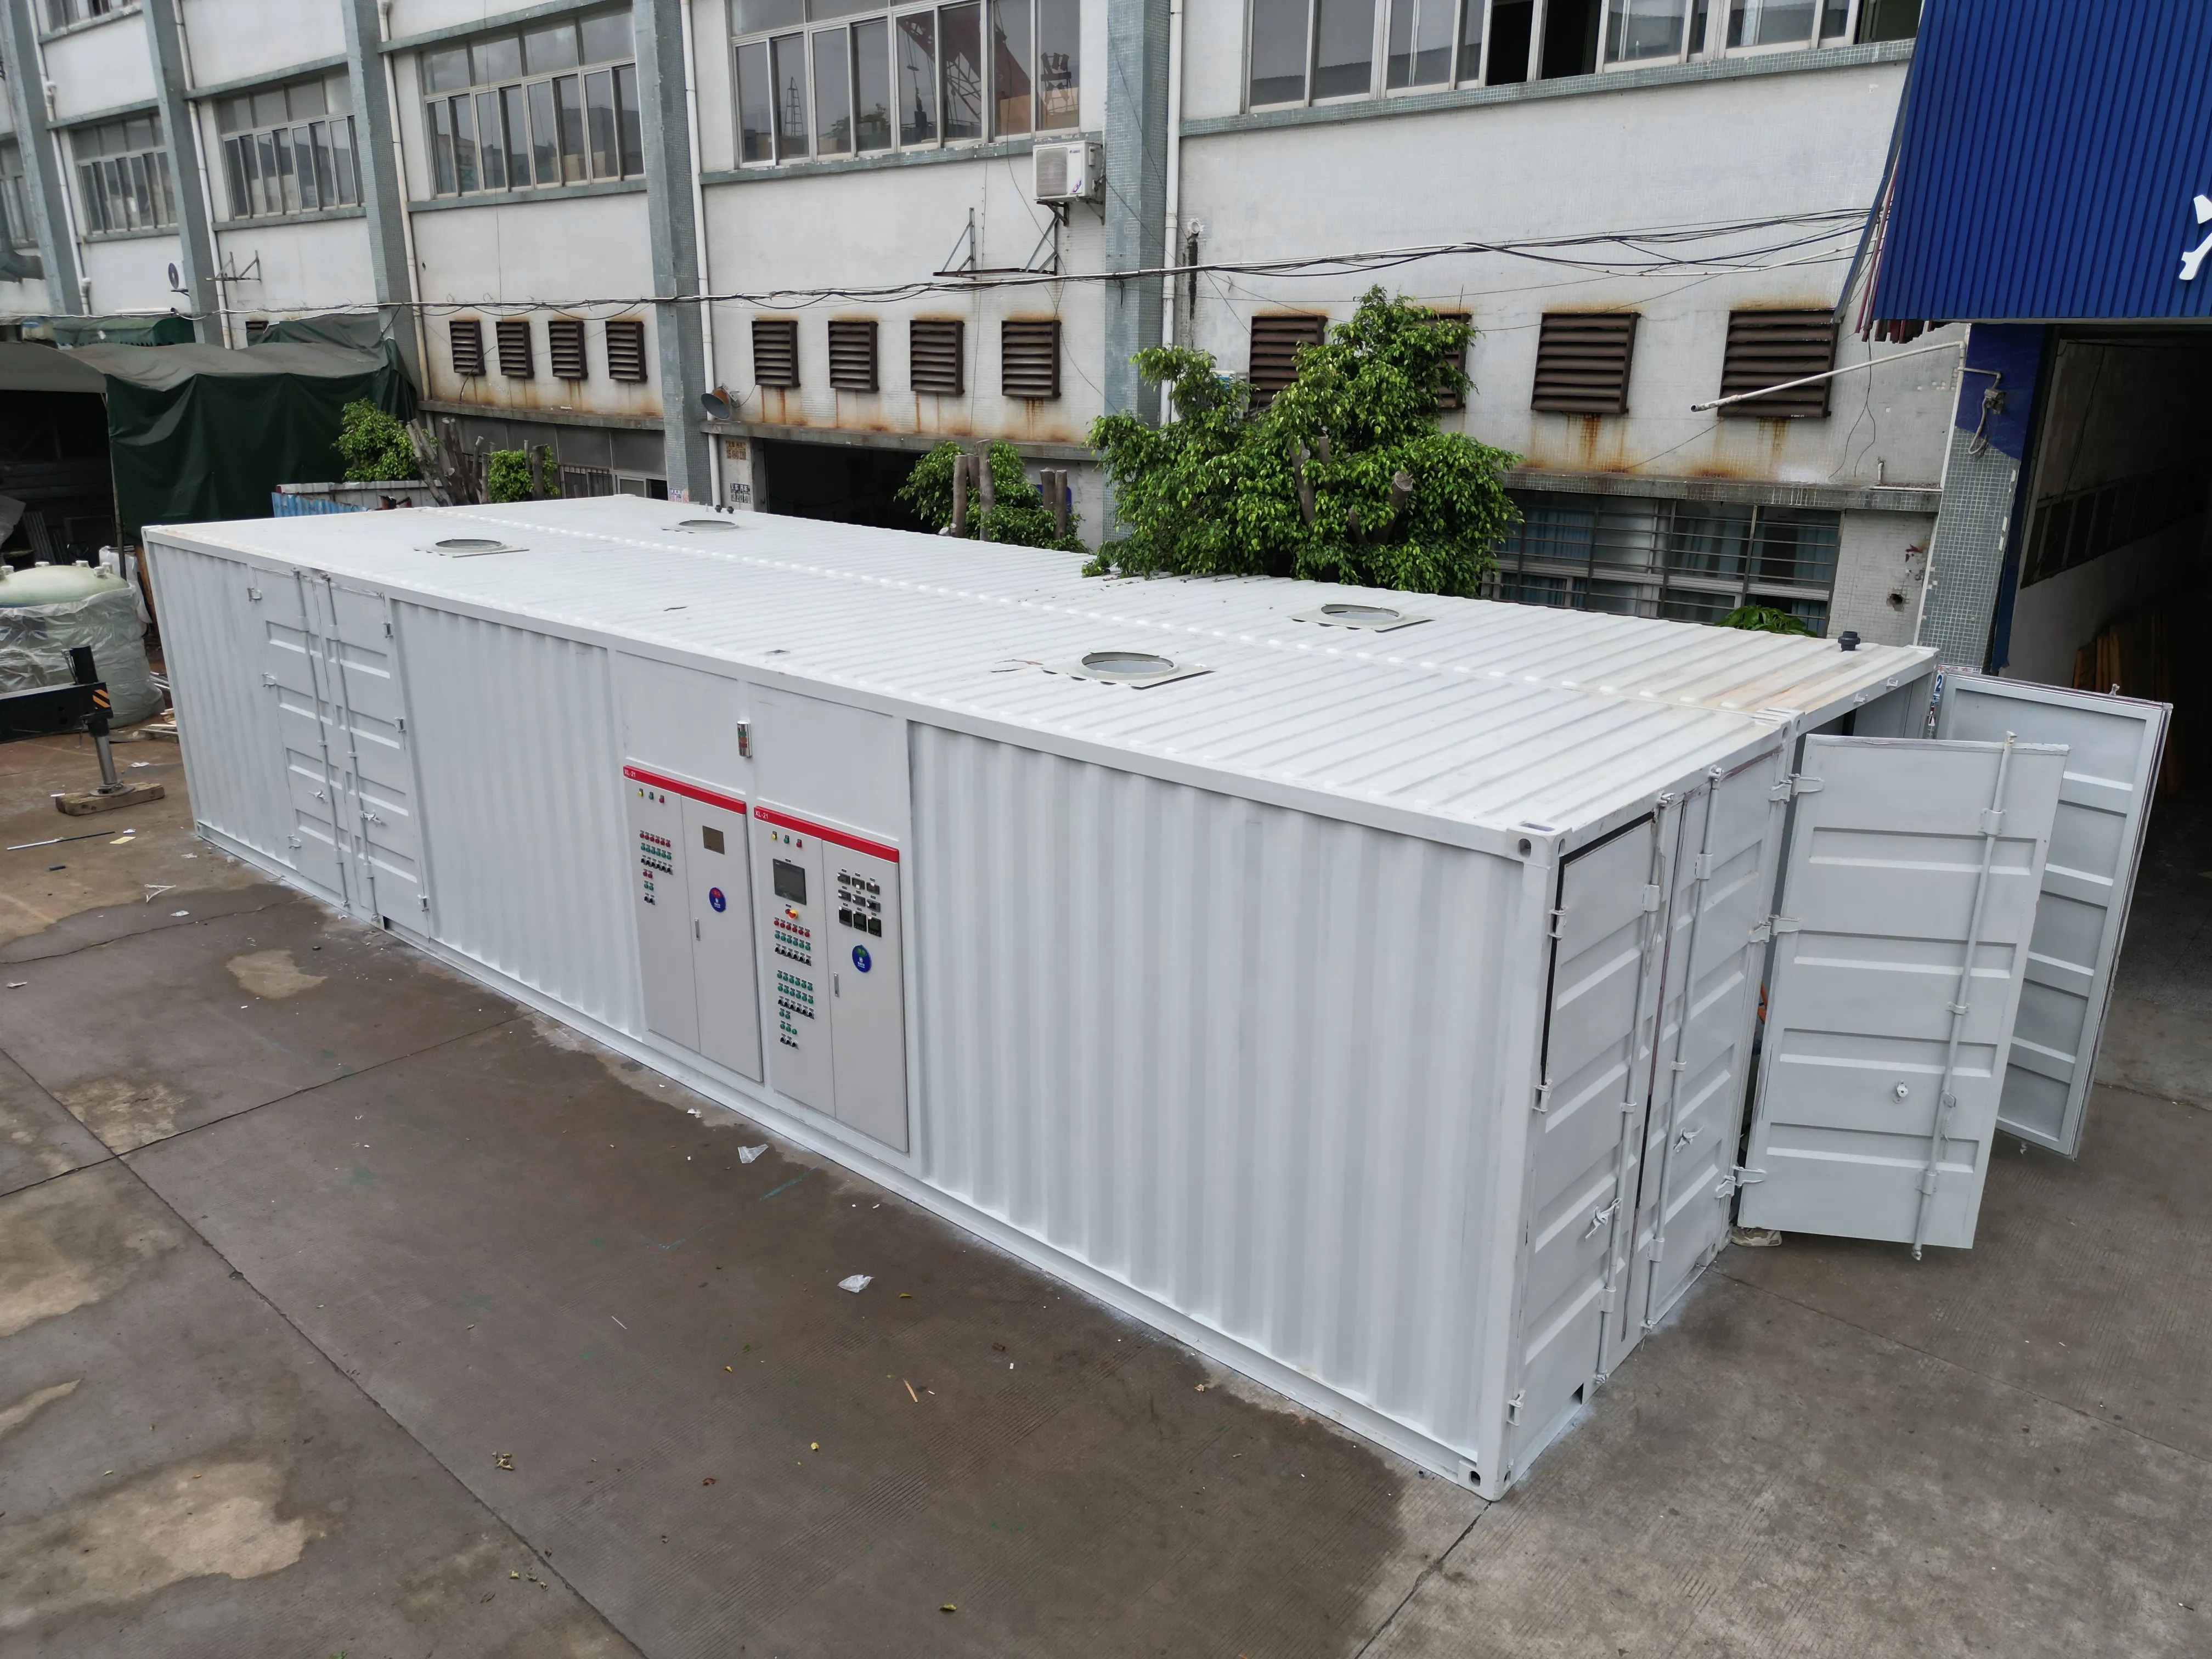
The tullantı suyu təmizləmə sistemi xərci əsas avadanlıqlar üçün xərclər emal qabiliyyəti, texnologiya yolu və modulyarlıq əsasında əhəmiyyətli dərəcədə dəyişir. Platforma üzərində montaj edilən, öncədən yığılmış sistemlər istehsalın standartlaşdırılması sayəsində əmək intensivliyini azaltdığı üçün sahədə tikilən həllərə nisbətən daha aşağı avadanlıq xərclərinə malik olur. Əksinə, xüsusi efflyent xarakteristikalarına uyğun olaraq hazırlanmış fərdiləşdirilmiş sistemlər mühəndislik xüsusiyyətləri və komponentlərin fərdiləşdirilməsi səbəbindən avadanlıq üçün yüksək qiymət tələb edir.
Quraşdırma və Tikinti Xərcləri
Quraşdırma, ikinci əsas xərclər kateqoriyasını təmsil edir və ümumi layihə miqyasında tez-tez avadanlıq xərclərinə bərabər olur və ya onlardan artıq olur. Bu kateqoriya sahənin qazılması, beton platformanın hazırlanması, binanın dəyişdirilməsi və kommunal infrastrukturun trassalanması daxil olmaqla, inşaat işlərini əhatə edir. Usta əmək, tikinti üçün avadanlıq kirayəsi və sahə idarəçiliyi hamısı avadanlıq xərclərindən fərqli olaraq quraşdırma xərclərinə daxil olur. Çirklənmiş torpağın təmizlənməsi və ya binanın yenidən qurulması kimi əhəmiyyətli sahə hazırlığı tələb edən obyekt quraşdırma xərclərinin avadanlıq qiymətlərini çoxdan keçməsinə səbəb olur.
Quraşdırma mürəkkəbliyi bu xərc komponentində dəyişkənliyə səbəb olan ən vacib amildir və bu, ümumi tullantı suyu təmizləmə sistemi xərclərinin hesablanması zamanı digər bütün amillərdən çoxdur. Yaşıl sahədə yerləşən sənaye parkı üçün sadə platforma quraşdırılması kifayət edə bilər, halbuki mövcud şəhər infrastrukturunda aparılan yenidən qurulma işləri binanın sistemləri ilə koordinasiya, ekoloji bərpa və qanunvericiliklərə uyğunluq tədbirlərini tələb edir. Bəzən satıcılar quraşdırma xərclərini nəzərə almadan avadanlıq qiyməti təklif edirlər; bu isə ətraflı mühəndislik mərhələsində tam miqyas aydınlaşdıqda itirilən görünən qiymət üstünlükləri yaradır.
İşlətmə xərcləri komponentləri və kommunal xidmətlər
Enerji və kommunal xidmətlərin təsiri
İstifadə xərcləri sistemın ömrü boyu davam edən təkrarlanan əməliyyat xərcləri kateqoriyasını təmsil edir; lakin bir çox kapital büdcələndirmə prosesləri istifadə xərclərini tullantı suyu təmizləmə sistemi hesablamalarından ayrı qəbul edir. Havalandırma əsaslı bioloji təmizləmə sistemləri əhəmiyyətli miqdarda elektrik enerjisi sərf edir, burada havalandırıcılar və nasoslar davamlı və ya tələb olunan rejimlərdə işləyir. Membran filtrasiyası, ultrabənövşəyi dezinfeksiyası və ya ozon yaradılması kimi irəli səviyyəli təmizləmə üsulları konvensiyonal aktiv gilozun tətbiqinə nisbətən elektrik tələbatını əhəmiyyətli dərəcədə artırır.
Kimyəvi əlavələr başlanğıc dəyər qiymətləndirmələrində tez-tez aşağı qiymətləndirilən başqa bir xidmət komponentidir. Koaqulyantlar, flokulyantlar, pH tənzimləyici kimyəvi maddələr və xüsusi emal agentləri influentin xarakteristikalarına və emal hədəflərinə görə illik olaraq əhəmiyyətli xərclər yaradır. İnfluentin tərkibinin dəyişkən olduğu sənaye tullantı suyunu emal edən tesislər, sabit yaşayış axınlarını idarə edən şəhər tullantı suyu emalı operatorlarına nisbətən daha yüksək və daha dəyişkən kimyəvi maddə xərcləri ilə üzləşir. Emal texnologiyaları arasından seçim edərkən xidmət xərclərinin dinamikasını anlamaq çox vacibdir, çünki avadanlıq xərclərindəki fərqlər uzunmüddətli xidmət və əməliyyat xərclərindəki fərqlər qarşısında solğun görünə bilər.
Baxım və Əmək Tələbləri
Xidmət xərclərindən başqa, davamlı texniki xidmət tədbirləri həqiqi tullantı suyu təmizləmə sistemi xərclərini ilkin avadanlıq və quraşdırma investisiyalarından çox daha uzağa aparır. Qarşısını almaq üçün aparılan texniki xidmət tədbirləri, ehtiyac duyulan hissələrin dəyişdirilməsi, avadanlıqların xidmət edilməsi və sistemin optimallaşdırılması üçün ixtisaslaşmış personal və ya müqaviləçi dəstəyi tələb olunur. Tənzimləyici tələblərə uyğunluq səviyyəsinin yaxın ətrafında işləyən təmizləmə sistemləri, əməliyyat marjası ilə hazırlanmış sistemlərə nisbətən daha tez-tez monitorinq və müdaxilə tələb edir; bu da əmək və texniki xidmət yükünü artırır.
Çamurun idarə edilməsi və zərərsizləşdirilməsi xərcləri, ümumi tullantı suyu təmizləmə sistemi xərcləri çərçivəsində tez-tez nəzərdən qaçan əməliyyat xərcləri kimi qeyd olunur. Çamurun mayesizləşdirilməsi, qurudulması və ya zərərsizləşdirilməsi vasitəsilə bərk maddələrin idarə edilməsi, çamurun xassələrinə, yerli zərərsizləşdirmə qaydalarına və emal prosesinin konfiqurasiyasına görə dəyişən təkrarlanan maliyyə yükü təmsil edir. Bəzi müəssisələr bərk maddələrin təkrar istifadəsi və ya torpağa tətbiqi yolları ilə xərc effektivliyi əldə edirlər, digərləri isə əməliyyat büdcəsinin əhəmiyyətli hissəsini udan bahalı zərərsizləşdirmə müqavilələri ilə üzləşirlər.
Ümumi Sahiblik Xərci və Uzunmüddətli Planlaşdırma
Həqiqi Ümumi Sahiblik Xərcinin Hesablanması
Ümumi sahibkarlıq dəyəri sistem ömrü boyu bütün maliyyə yükümlülüklərini əhatə edir və avadanlıq qiymətini, quraşdırılmasını, istifadə olunan enerji resurslarını, texniki xidməti və nəhayət, sistemlərin ləğv edilməsini və ya yenilənməsini birləşdirir. Ümumi sahibkarlıq dəyəri analizi tullantı suyu təmizləmə sisteminin dəyərini tək bir başlanğıc kapital xərci kimi deyil, on, iyirmi və ya otuz il ərzində davam edən bir maliyyə axını kimi qiymətləndirir. Bu tamamilə əhatə edici çərçivədən istifadə edən müəssisələr, başlanğıc kapital xərclərini uzunmüddətli əməliyyat sərfiyyatları ilə açıq şəkildə müqayisə etdikləri üçün daha yaxşı texnologiya seçimi edirlər.
TCO baxış bucağı göstərir ki, daha yüksək avadanlıq xərcləri tələb edən, lakin daha aşağı istifadə xərcləri tələb edən bir sistem, ən azı avadanlıq xərclərinə görə daha ucuz olan, lakin davamlı əməliyyat xərcləri baxımından daha bahalı olan sistemlərə nisbətən daha yaxşı maliyyə nəticələri verə bilər. Maraqlı tərəflərin avadanlıq alımı anında yalnız avadanlıq xərclərinə diqqət yetirmək əvəzinə, on illər ərzində ümumi maliyyə təsirini hesablaması ilə proses seçimi qərarları daha aydın olur. İlin başlanğıcında daha yüksək xərclər tələb edən irəli səviyyəli emal texnologiyaları, uzun müddətli istismar dövrü ərzində istifadə, texniki xidmət və ya qanunvericiliklə uyğunluq xərclərində azalma vasitəsilə investisiyanı əsaslandırmağa imkan verir.
Növbətçi normativlara uyğunlaşma və gələcəyi təmin etmə
Tənzimləyici traektoriya xüsusilə ətraf mühit standartlarının qatılaşdığı ərazilərdə həqiqi tullantı suyu təmizləmə sisteminin dəyər hesablamalarına əhəmiyyətli təsir göstərir. Hazırkı uyğunluq üçün seçilmiş avadanlıq, sistem ömrü ərzində qaydalar dəyişdikdə əvəz edilməli, modernizə edilməli və ya tamamlayıcı təmizləmə qabiliyyəti əlavə edilməlidir. Təmizləmə qabiliyyətini cari tələblərdən artıq spesifikasiya edən obyektlər, minimum cari səviyyələrə əsaslanan sistemlərə nisbətən, modernizasiya və uyğunluq pozuntularının qarşısını almaqla daha aşağı ömür boyu dəyər əldə edirlər.
Sistem dizaynında miqyaslanma və modulyarlıq, artım və ya tənzimləyici dəyişikliklər baş verdikdə axın suyu təmizləmə sisteminin dəyər dinamikasını təsir edir. Skid-montajlı, inteqrasiya olunmuş təmizləmə qurğuları sabit yerləşdirilmiş tikinti qurğularına nisbətən tutum genişləndirməsi üçün daha çox çeviklik təmin edir və bu da gələcəkdəki dəyişiklik xərclərini və obyektin fəaliyyətinin pozulmasını azalda bilər. Texnologiya seçimi zamanı uyğunluq riskinin və tənzimləyici təzyiqin qiymətləndirilməsi ilkin avadanlıq xərcləri haqqında qərarların ehtimal olunan gələcək tələblərə uyğunlaşdırılmasını təmin edir və bu da bahalı son mərhələ sistem dəyişikliklərinin baş verməsinin qarşısını alır.
Tez-tez verilən suallar
Ümumi axın suyu təmizləmə sistemi dəyəri daxilində avadanlıq dəyəri nədən ibarətdir?
Avadanlıq xərcləri rezervuarlar, reaktorlar, çökmə qurğuları, süzgəc qurğuları və idarəetmə sistemləri daxil olmaqla birincil emal komponentlərinin alış qiymətini əks etdirir. Bu rəqəm istehsalçıların təklif etdiyi qiymətlərdən alınır və layihə büdcələşdirilməsinin əsasını təşkil edir, lakin quraşdırma işçilərinin əmək haqqı, sahənin hazırlanması, kommunal infrastruktur və istismar xərcləri bu rəqəmə daxil deyil. Hər hansı bir avadanlıq xərci təklifində hansı komponentlərin və aksesuarların daxil edildiyini dəqiq müəyyən etmək layihənin həyata keçirilməsi zamanı büdcə ilə bağlı sürprizlərin qarşısını alır.
Quraşdırma xərcləri ümumi sulu tullantıların təmizlənməsi sisteminin ümumi dəyərini nə qədər ciddi şəkildə təsirləyir?
Quraşdırma xərcləri tez-tez ümumi layihə miqyasında avadanlıq dəyərinə bərabər və ya ondan çox olur ki, bu da onu ikinci əsas maliyyə komponentinə çevirir. Sahənin hazırlanması, inşaat işləri, kommunal təchizatın quraşdırılması, binanın modifikasiyası və ixtisaslaşmış işçilərin əməyi hamısı quraşdırma xərclərinə töhfə verir; bu xərclər obyektin yerləşdiyi sahə, mövcud infrastruktur və tənzimləyici tələblər əsasında əhəmiyyətli dərəcədə dəyişir. Mövcud obyektlərdə aparılan yenidən quraşdırmalar (retrofit) adətən koordinasiya mürəkkəbliyi və sahə məhdudiyyətləri səbəbindən yeni sənaye obyektlərində (greenfield) aparılan quraşdırmalara nisbətən daha yüksək quraşdırma xərcləri tələb edir.
Niyə TCO analizi avadanlığın seçilməsini ilk avadanlıq dəyərindən daha çox təsir etməlidir?
Ümumi sahibkarlıq xərcləri avadanlığın dəyərini, quraşdırılmasını, istifadə olunan enerji resurslarını, texniki xidməti və sistemlərin işləmə müddəti ərzində uzunmüddətli əməliyyat xərclərini əhatə edir; bu, bəzən daha yüksək başlanğıc avadanlıq investisiyasının təkrarlanan xərclərin azaldılması yolu ilə üstün maliyyə nəticələri verdiyini göstərir. Avadanlığın dəyəri yüksək, lakin istifadə olunan enerji resursları və texniki xidmət tələbləri aşağı olan emal texnologiyaları, 20 və ya 30 illik işləmə müddəti ərzində yüksək əməliyyat xərcləri tələb edən daha ucuz avadanlıqlara nisbətən tez-tez daha iqtisadi həll kimi çıxır. Alınma zamanı yalnız avadanlığın dəyərinə diqqət yetirmək, sistemlərin işləməsi müddətində istifadə olunan enerji resursları və texniki xidmətin dominan maliyyə təsirini nəzərə almamaqdır.

 EN