การเข้าใจต้นทุนที่แท้จริงของระบบบำบัดน้ำเสียจำเป็นต้องแยกองค์ประกอบทางการเงินที่แตกต่างกันออกจากกันอย่างชัดเจน ซึ่งมักถูกนำมารวมกันอย่างคลุมเครือในประมาณการเบื้องต้นของโครงการ ผู้จัดการสิ่งอำนวยความสะดวกและวิศวกรจำนวนมากพบความสับสนเมื่อเปรียบเทียบใบเสนอราคา เนื่องจากไม่สามารถแยกแยะระหว่างต้นทุนอุปกรณ์ ค่าใช้จ่ายในการติดตั้ง ค่าสาธารณูปโภคที่ต้องใช้ต่อเนื่อง และต้นทุนการเป็นเจ้าของตลอดอายุการใช้งานได้ การแยกแยะเหล่านี้มีความสำคัญยิ่งเมื่อประเมินว่าโซลูชันการบำบัดน้ำเสียแต่ละแบบสอดคล้องกับข้อจำกัดด้านงบประมาณหรือไม่ และสามารถสร้างมูลค่าที่แท้จริงได้ตลอดอายุการใช้งานหรือไม่ ช่องว่างระหว่างราคาป้ายของอุปกรณ์กับภาระทางการเงินที่แท้จริงอาจเพิ่มสูงกว่าร้อยละห้าสิบได้อย่างง่ายดาย ดังนั้น การวิเคราะห์ต้นทุนอย่างละเอียดจึงเป็นสิ่งจำเป็นสำหรับการวางแผนงบลงทุนที่รอบคอบ

การลงทุนด้านระบบบำบัดน้ำเสียสำหรับภาคอุตสาหกรรมและเทศบาลนั้นต้องใช้เงินลงทุนจำนวนมาก แต่หลายองค์กรกลับประเมินภาระทางการเงินโดยรวมต่ำกว่าความเป็นจริง เมื่อผู้มีส่วนได้ส่วนเสียพูดถึงต้นทุนของระบบบำบัดน้ำเสีย มักจะสับสนระหว่างราคาอุปกรณ์กับค่าใช้จ่ายทั้งหมดของโครงการ ซึ่งนำไปสู่การเกินงบประมาณและการคาดไม่ถึงด้านการจัดหาเงินทุน บทความนี้จะวิเคราะห์แต่ละหมวดค่าใช้จ่ายอย่างเป็นระบบ เพื่อช่วยให้ผู้บริหารสามารถจัดทำงบประมาณได้อย่างแม่นยำ และหลีกเลี่ยงค่าใช้จ่ายแฝงที่มักปรากฏขึ้นหลังจากตัดสินใจซื้อแล้วเท่านั้น
ต้นทุนอุปกรณ์ เทียบกับการลงทุนทั้งระบบ
ทำความเข้าใจราคาอุปกรณ์หลัก
ต้นทุนอุปกรณ์หมายถึงราคาซื้อเครื่องจักรสำหรับการบำบัด ถัง ปฏิกรณ์ และส่วนประกอบหลักที่จัดส่งถึงสถานที่ติดตั้ง ตัวเลขนี้มักปรากฏในใบเสนอราคาจากผู้ผลิตอุปกรณ์ และเป็นพื้นฐานของชุดเอกสารการเสนอราคาทั้งหมด อย่างไรก็ตาม ต้นทุนอุปกรณ์เพียงอย่างเดียวไม่สามารถสะท้อนค่าใช้จ่ายเพิ่มเติมที่สำคัญซึ่งจำเป็นต้องใช้เพื่อให้ระบบสามารถดำเนินงานได้จริง ดังนั้น การชี้แจงว่ารายการใดรวมอยู่ในคำชี้แจงต้นทุนอุปกรณ์จึงมีความสำคัญยิ่ง บางผู้ขายรวมส่วนประกอบเสริมไว้ด้วยขณะที่ผู้ขายรายอื่นระบุแยกต่างหาก ซึ่งทำให้เกิดความแตกต่างที่เห็นได้ชัดในด้านราคา ทั้งนี้ความแตกต่างดังกล่าวมักเกิดจากโครงสร้างบัญชีมากกว่าความแตกต่างของมูลค่าที่แท้จริง
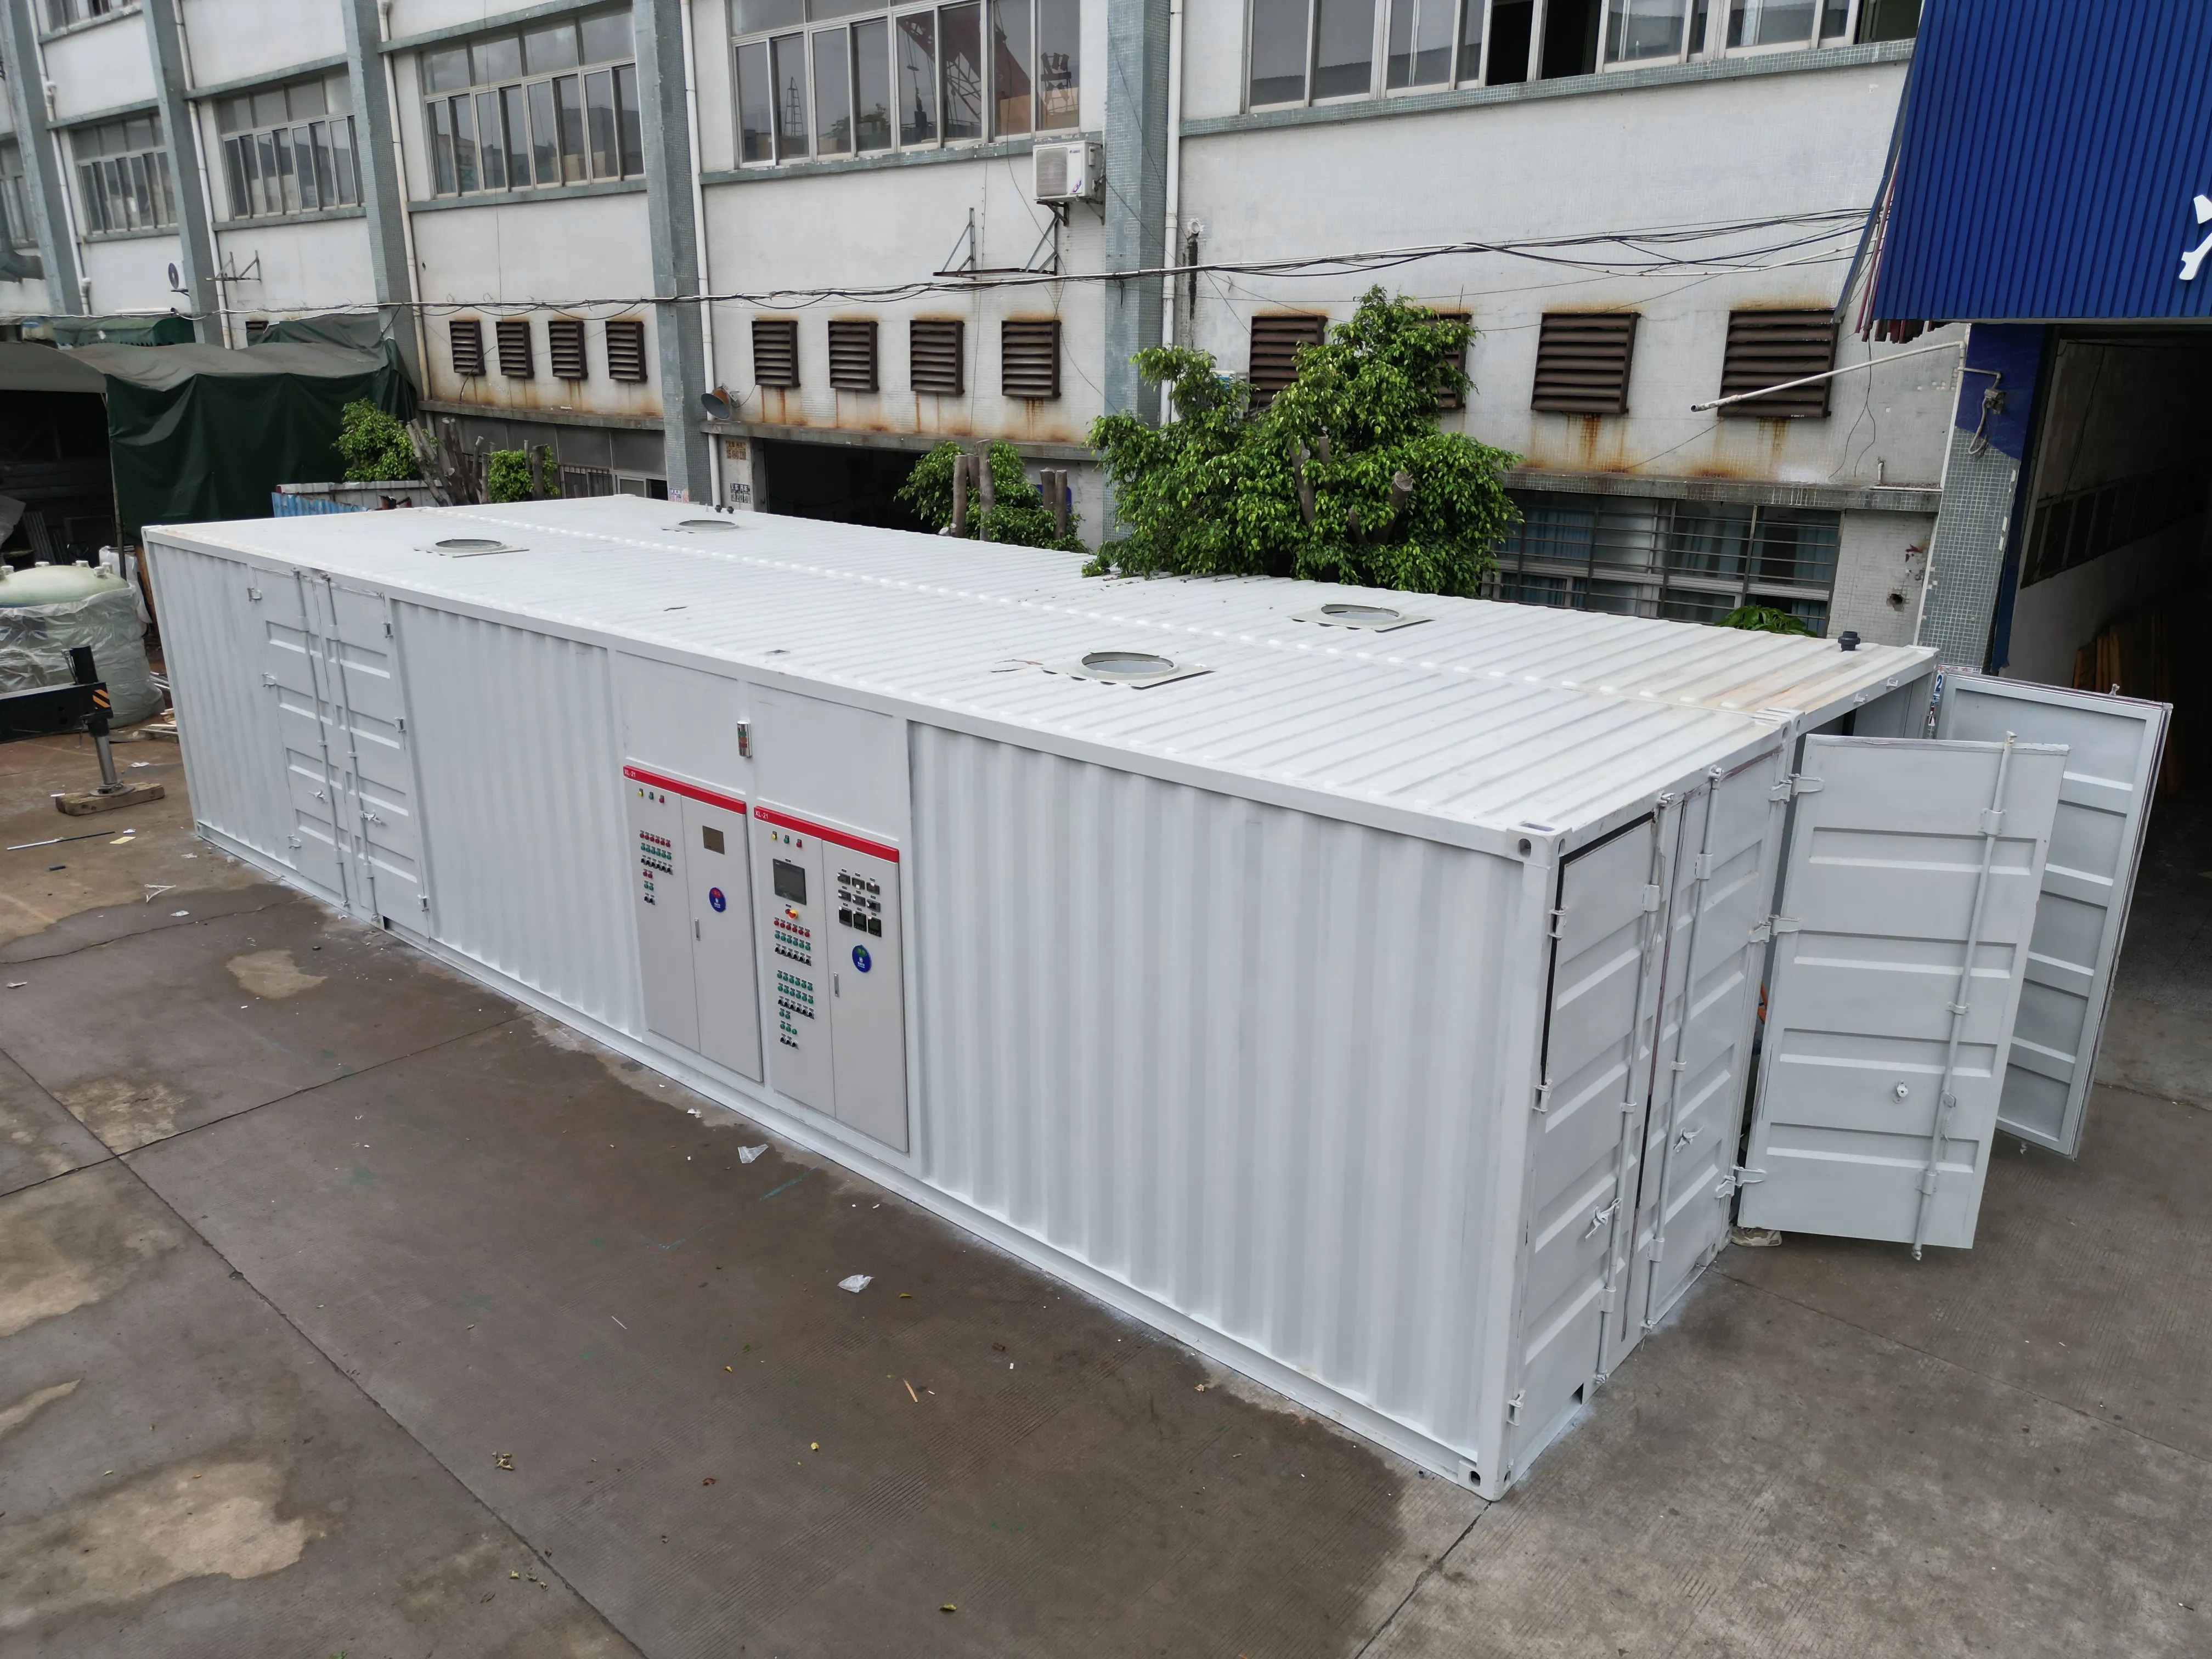
ตลาด ต้นทุนระบบบำบัดน้ำเสีย ต้นทุนอุปกรณ์หลักมีความแตกต่างกันอย่างมาก ขึ้นอยู่กับความสามารถในการบำบัด วิธีการเทคโนโลยี และระดับโมดูลาร์ ระบบแบบสกิด-เมาต์ (skid-mounted) ที่ประกอบไว้ล่วงหน้ามักมีต้นทุนอุปกรณ์ต่ำกว่าระบบที่สร้างขึ้นจริงในสถานที่ เนื่องจากการผลิตแบบมาตรฐานช่วยลดความเข้มข้นของแรงงาน แต่ในทางกลับกัน ระบบที่ออกแบบพิเศษเพื่อจัดการกับลักษณะเฉพาะของน้ำเสียแต่ละชนิดจะมีราคาอุปกรณ์สูงกว่าปกติ เนื่องจากต้องใช้วิศวกรรมเฉพาะทางและการปรับแต่งส่วนประกอบ
ค่าติดตั้งและค่าก่อสร้าง
การติดตั้งถือเป็นหมวดค่าใช้จ่ายหลักอันดับที่สอง และมักเท่ากับหรือสูงกว่าค่าอุปกรณ์โดยรวมในขอบเขตโครงการทั้งหมด หมวดนี้ครอบคลุมงานโยธา เช่น การขุดพื้นที่ไซต์ การเตรียมฐานคอนกรีต การปรับปรุงอาคาร และการจัดวางโครงสร้างพื้นฐานด้านสาธารณูปโภค แรงงานที่มีทักษะ การเช่าเครื่องจักรสำหรับการก่อสร้าง และการบริหารจัดการไซต์ ล้วนจัดอยู่ในหมวดค่าติดตั้ง ซึ่งแยกต่างหากจากราคาอุปกรณ์อย่างชัดเจน สำหรับสถานที่ที่ต้องดำเนินการเตรียมพื้นที่อย่างเข้มข้น เช่น การฟื้นฟูดินที่ปนเปื้อน หรือการปรับปรุงอาคารให้เหมาะสมกับการใช้งานใหม่ ค่าใช้จ่ายในการติดตั้งอาจสูงกว่าค่าอุปกรณ์หลายเท่า
ความซับซ้อนในการติดตั้งเป็นปัจจัยที่ส่งผลต่อความแปรผันขององค์ประกอบต้นทุนนี้มากกว่าปัจจัยอื่นใดในการคำนวณต้นทุนรวมของระบบบำบัดน้ำเสีย ตัวอย่างเช่น การพัฒนาพื้นที่อุตสาหกรรมใหม่ (greenfield industrial park) อาจต้องใช้การติดตั้งฐานรองรับแบบง่าย ๆ ขณะที่การปรับปรุงระบบในสถานที่อุตสาหกรรมที่มีอยู่แล้วในเขตเมือง (retrofit in an existing urban facility) จำเป็นต้องประสานงานกับระบบที่มีอยู่ภายในอาคาร การฟื้นฟูสภาพแวดล้อม และกิจกรรมเพื่อให้สอดคล้องตามข้อกำหนดด้านกฎระเบียบ บางครั้งผู้ขายอาจเสนอราคาเฉพาะค่าอุปกรณ์ โดยไม่รวมค่าติดตั้ง ซึ่งทำให้ดูเหมือนมีข้อได้เปรียบด้านราคา แต่ข้อได้เปรียบนั้นจะหายไปทันทีเมื่อมีการเปิดเผยขอบเขตงานทั้งหมดในระยะการออกแบบเชิงรายละเอียด
องค์ประกอบต้นทุนการดำเนินงานและสาธารณูปโภค
ผลกระทบด้านพลังงานและสาธารณูปโภค
ค่าสาธารณูปโภคเป็นหมวดหมู่ของค่าใช้จ่ายในการดำเนินงานที่เกิดขึ้นซ้ำๆ ตลอดอายุการใช้งานของระบบ อย่างไรก็ตาม กระบวนการจัดทำงบประมาณลงทุนส่วนใหญ่มักพิจารณาค่าสาธารณูปโภคแยกต่างหากจากค่าใช้จ่ายในการจัดสร้างระบบบำบัดน้ำเสีย ระบบการบำบัดทางชีวภาพที่ใช้การเติมอากาศจะใช้พลังงานไฟฟ้าจำนวนมาก โดยเครื่องเป่าอากาศและปั๊มทำงานอย่างต่อเนื่องหรือตามตารางเวลาที่กำหนดไว้ล่วงหน้า วิธีการบำบัดขั้นสูง เช่น การกรองด้วยเมมเบรน การฆ่าเชื้อด้วยรังสีอัลตราไวโอเลต หรือการผลิตโอโซน จะเพิ่มความต้องการพลังงานไฟฟ้าอย่างมาก เมื่อเทียบกับวิธีการบำบัดแบบตะกอนที่กระตุ้น (activated sludge) แบบดั้งเดิม
สารเคมีเสริมเป็นส่วนหนึ่งของค่าสาธารณูปโภคที่มักถูกประเมินต่ำเกินไปในช่วงประมาณการต้นทุนเบื้องต้น ตัวทำให้เกิดการตกตะกอน ตัวช่วยรวมตัว สารปรับค่า pH และสารเคมีเฉพาะสำหรับการบำบัดต่าง ๆ จะสร้างค่าใช้จ่ายสะสมสูงอย่างมากต่อปี ขึ้นอยู่กับลักษณะของน้ำที่ไหลเข้าและเป้าหมายในการบำบัด สถาน facility ที่บำบัดน้ำเสียจากอุตสาหกรรมซึ่งมีองค์ประกอบของน้ำที่ไหลเข้าเปลี่ยนแปลงบ่อย มักประสบกับค่าใช้จ่ายด้านสารเคมีที่สูงกว่าและผันแปรมากกว่าผู้ดำเนินการบำบัดน้ำเสียของเมืองที่จัดการน้ำเสียจากครัวเรือนซึ่งมีปริมาณและคุณสมบัติคงที่ การเข้าใจแนวโน้มของค่าสาธารณูปโภคจึงมีความสำคัญยิ่งต่อการเลือกระหว่างเทคโนโลยีการบำบัด เนื่องจากความแตกต่างของต้นทุนอุปกรณ์อาจดูเล็กน้อยเมื่อเทียบกับความแปรผันของค่าสาธารณูปโภคและค่าดำเนินงานในระยะยาว
ความต้องการด้านการบำรุงรักษาและแรงงาน
นอกเหนือจากค่าใช้จ่ายด้านสาธารณูปโภคแล้ว กิจกรรมการบำรุงรักษาอย่างต่อเนื่องยังถือเป็นต้นทุนการดำเนินงานที่สำคัญ ซึ่งทำให้ต้นทุนที่แท้จริงของระบบบำบัดน้ำเสียสูงกว่าการลงทุนครั้งแรกสำหรับอุปกรณ์และการติดตั้งอย่างมาก แผนการบำรุงรักษาเชิงป้องกัน การเปลี่ยนชิ้นส่วน การบริการอุปกรณ์ และการปรับแต่งประสิทธิภาพของระบบ ล้วนต้องอาศัยบุคลากรที่มีทักษะเฉพาะหรือการสนับสนุนจากผู้รับเหมา ระบบที่ดำเนินการใกล้ขีดจำกัดของการปฏิบัติตามข้อกำหนดทางกฎหมายจำเป็นต้องมีการตรวจสอบและเข้าแทรกแซงบ่อยครั้งกว่าระบบที่ออกแบบมาให้มีขอบเขตการดำเนินงานที่ปลอดภัย ส่งผลให้เกิดภาระด้านแรงงานและการบำรุงรักษาที่สูงขึ้น
ต้นทุนในการจัดการและกำจัดตะกอนมักถูกมองข้ามในฐานะค่าใช้จ่ายในการดำเนินงานภายในกรอบต้นทุนรวมของระบบบำบัดน้ำเสีย ซึ่งการจัดการของแข็งผ่านกระบวนการแยกน้ำ ทำให้แห้ง หรือกำจัดออกนั้น ถือเป็นภาระทางการเงินที่เกิดขึ้นซ้ำๆ และมีความแปรผันตามลักษณะของตะกอน ข้อบังคับท้องถิ่นว่าด้วยการกำจัด และรูปแบบของกระบวนการบำบัด บางสถานที่สามารถลดต้นทุนได้โดยนำของแข็งไปใช้ซ้ำหรือนำไปใช้ประโยชน์บนพื้นดิน ในขณะที่สถานที่อื่นต้องจ่ายค่าสัญญาการกำจัดที่แพงมาก จนกระทบต่องบประมาณการดำเนินงานอย่างมีนัยสำคัญ
ต้นทุนรวมตลอดอายุการใช้งานและการวางแผนระยะยาว
การคำนวณต้นทุนรวมตลอดอายุการใช้งานที่แท้จริง
ต้นทุนรวมตลอดอายุการใช้งาน หมายถึง ภาระทางการเงินทั้งหมดที่เกิดขึ้นตลอดอายุการใช้งานของระบบ ซึ่งประกอบด้วย ต้นทุนอุปกรณ์ การติดตั้ง ค่าสาธารณูปโภค ค่าบำรุงรักษา และค่าปลดระวางหรือเปลี่ยนระบบในระยะยาว การวิเคราะห์ TCO มองต้นทุนของระบบบำบัดน้ำเสียเป็นกระแสการเงินที่แผ่ขยายไปสู่อนาคต 10 20 หรือ 30 ปี แทนที่จะพิจารณาเพียงค่าใช้จ่ายครั้งเดียวในช่วงเริ่มต้น สถาน facility ที่ใช้กรอบแนวคิดแบบองค์รวมนี้จึงสามารถเลือกเทคโนโลยีได้อย่างเหนือกว่า เพราะพิจารณาทั้งค่าใช้จ่ายเบื้องต้นและเศรษฐศาสตร์การดำเนินงานในระยะยาวอย่างโปร่งใส
มุมมองด้านต้นทุนรวมตลอดอายุการใช้งาน (TCO) ชี้ให้เห็นว่า ระบบที่มีต้นทุนอุปกรณ์สูงกว่าแต่ใช้พลังงานและทรัพยากรน้อยกว่า อาจให้ผลลัพธ์ทางการเงินที่เหนือกว่าเมื่อเทียบกับอุปกรณ์ที่ราคาถูกกว่าแต่ต้องใช้จ่ายค่าดำเนินงานอย่างต่อเนื่องสูง ความชัดเจนในการตัดสินใจเลือกวิธีการดำเนินกระบวนการจะเพิ่มขึ้นเมื่อผู้มีส่วนได้ส่วนเสียคำนวณผลกระทบทางการเงินโดยรวมตลอดหลายทศวรรษของการดำเนินงาน แทนที่จะมุ่งเน้นเพียงต้นทุนของอุปกรณ์ในขณะซื้อเท่านั้น เทคโนโลยีการบำบัดขั้นสูงที่มีต้นทุนเริ่มต้นสูงมักคุ้มค่าในการลงทุน เนื่องจากสามารถลดค่าใช้จ่ายด้านพลังงาน ค่าบำรุงรักษา หรือค่าใช้จ่ายในการปฏิบัติตามข้อกำหนดด้านกฎระเบียบ ตลอดระยะเวลาการใช้งานที่ยาวนาน
การปฏิบัติตามกฎระเบียบและการเตรียมพร้อมสำหรับอนาคต
เส้นทางการกำกับดูแลมีอิทธิพลอย่างมากต่อการคำนวณต้นทุนที่แท้จริงของระบบบำบัดน้ำเสีย โดยเฉพาะสำหรับสถานประกอบการในเขตอำนาจที่มีมาตรฐานสิ่งแวดล้อมเข้มงวดขึ้นเรื่อย ๆ อุปกรณ์ที่เลือกใช้เพื่อให้สอดคล้องกับข้อกำหนดในปัจจุบันอาจจำเป็นต้องเปลี่ยน ปรับปรุง หรือเพิ่มความสามารถในการบำบัดเสริม หากเกิดการเปลี่ยนแปลงข้อบังคับระหว่างอายุการใช้งานของระบบ สถานประกอบการที่ออกแบบระบบให้มีศักยภาพในการบำบัดสูงกว่าความต้องการในทันที มักจะสามารถลดต้นทุนรวมตลอดอายุการใช้งานได้ เนื่องจากหลีกเลี่ยงการปรับปรุงใหม่และการหยุดชะงักของการปฏิบัติตามข้อบังคับ เมื่อเทียบกับระบบที่ออกแบบมาเพียงเพื่อให้บรรลุเกณฑ์ขั้นต่ำในปัจจุบัน
ความสามารถในการขยายขนาดและโมดูลาร์ของระบบส่งผลต่อแนวโน้มต้นทุนของระบบบำบัดน้ำเสียเมื่อมีการเติบโตหรือมีการเปลี่ยนแปลงข้อบังคับ หน่วยบำบัดแบบติดตั้งบนโครงสร้างโลหะ (skid-mounted) ที่รวมทุกส่วนเข้าด้วยกันให้ความยืดหยุ่นสูงกว่าการติดตั้งแบบถาวรที่สร้างขึ้นในสถานที่จริง ซึ่งอาจช่วยลดต้นทุนในการปรับปรุงในอนาคตและลดการรบกวนการดำเนินงานของสถานที่ได้ การประเมินความเสี่ยงด้านการปฏิบัติตามข้อบังคับและแนวโน้มของกฎระเบียบขณะเลือกเทคโนโลยีจะช่วยให้การตัดสินใจเกี่ยวกับต้นทุนอุปกรณ์เริ่มต้นสามารถรองรับข้อกำหนดที่น่าจะเกิดขึ้นในอนาคตได้ โดยไม่ทำให้เกิดการปรับปรุงระบบในระยะหลังที่มีราคาแพง
คำถามที่พบบ่อย
ต้นทุนอุปกรณ์ประกอบด้วยองค์ประกอบใดบ้างภายในต้นทุนรวมของระบบบำบัดน้ำเสีย
ต้นทุนอุปกรณ์หมายถึงราคาซื้อส่วนประกอบหลักของระบบบำบัด ซึ่งรวมถึงถัง ปฏิกรณ์ เครื่องตกตะกอน หน่วยกรอง และระบบควบคุม ตัวเลขนี้ได้มาจากราคาเสนอจากผู้ผลิต และเป็นพื้นฐานสำคัญของการจัดทำงบประมาณโครงการ อย่างไรก็ตาม ไม่รวมค่าแรงติดตั้ง การเตรียมพื้นที่ไซต์ โครงสร้างพื้นฐานด้านสาธารณูปโภค และค่าใช้จ่ายในการดำเนินงาน การระบุให้ชัดเจนว่าส่วนประกอบและอุปกรณ์เสริมใดบ้างที่รวมอยู่ในใบเสนอราคาต้นทุนอุปกรณ์แต่ละฉบับ จะช่วยป้องกันไม่ให้เกิดความไม่คาดคิดด้านงบประมาณระหว่างการดำเนินโครงการ
ค่าติดตั้งมีผลกระทบต่อต้นทุนรวมของระบบบำบัดน้ำเสียมากน้อยเพียงใด
ค่าใช้จ่ายในการติดตั้งมักเท่ากับหรือสูงกว่าต้นทุนอุปกรณ์โดยรวมของโครงการ ทำให้เป็นองค์ประกอบทางการเงินหลักอันดับสอง ปัจจัยที่ส่งผลต่อค่าใช้จ่ายในการติดตั้ง ได้แก่ การเตรียมพื้นที่ งานโยธา การเดินสายสาธารณูปโภค การปรับปรุงอาคาร และแรงงานที่มีทักษะ ซึ่งค่าใช้จ่ายเหล่านี้อาจแตกต่างกันมากขึ้นอยู่กับสถานที่ตั้งของโรงงาน โครงสร้างพื้นฐานที่มีอยู่แล้ว และข้อกำหนดตามกฎระเบียบ โดยทั่วไปแล้ว การติดตั้งเพิ่มเติมในโรงงานที่มีอยู่แล้วจะมีค่าใช้จ่ายสูงกว่าการติดตั้งใหม่ในพื้นที่ว่างเปล่า เนื่องจากความซับซ้อนในการประสานงานและข้อจำกัดของพื้นที่
เหตุใดการวิเคราะห์ต้นทุนตลอดอายุการใช้งาน (TCO) จึงควรส่งผลต่อการเลือกอุปกรณ์มากกว่าต้นทุนอุปกรณ์เริ่มต้น
ต้นทุนรวมในการถือครอง (TCO) ครอบคลุมค่าใช้จ่ายด้านอุปกรณ์ การติดตั้ง สาธารณูปโภค ค่าบำรุงรักษา และค่าใช้จ่ายในการดำเนินงานระยะยาวตลอดอายุการใช้งานของระบบ ซึ่งแสดงให้เห็นว่าการลงทุนเริ่มต้นในอุปกรณ์ที่สูงกว่าบางครั้งอาจให้ผลลัพธ์ทางการเงินที่เหนือกว่า เนื่องจากค่าใช้จ่ายซ้ำๆ ที่ลดลง เทคโนโลยีการบำบัดที่มีค่าอุปกรณ์สูงแต่มีความต้องการสาธารณูปโภคและค่าบำรุงรักษาน้อย มักคุ้มค่ามากกว่าเมื่อพิจารณาในช่วงเวลาการดำเนินงานยี่สิบหรือสามสิบปี เมื่อเทียบกับอุปกรณ์ราคาถูกที่ต้องใช้จ่ายในการดำเนินงานสูง ดังนั้น การมองเพียงค่าอุปกรณ์ขณะซื้อจึงละเลยผลกระทบทางการเงินหลักที่เกิดจากค่าสาธารณูปโภคและค่าบำรุงรักษาตลอดระยะเวลาการใช้งานระบบ

 EN