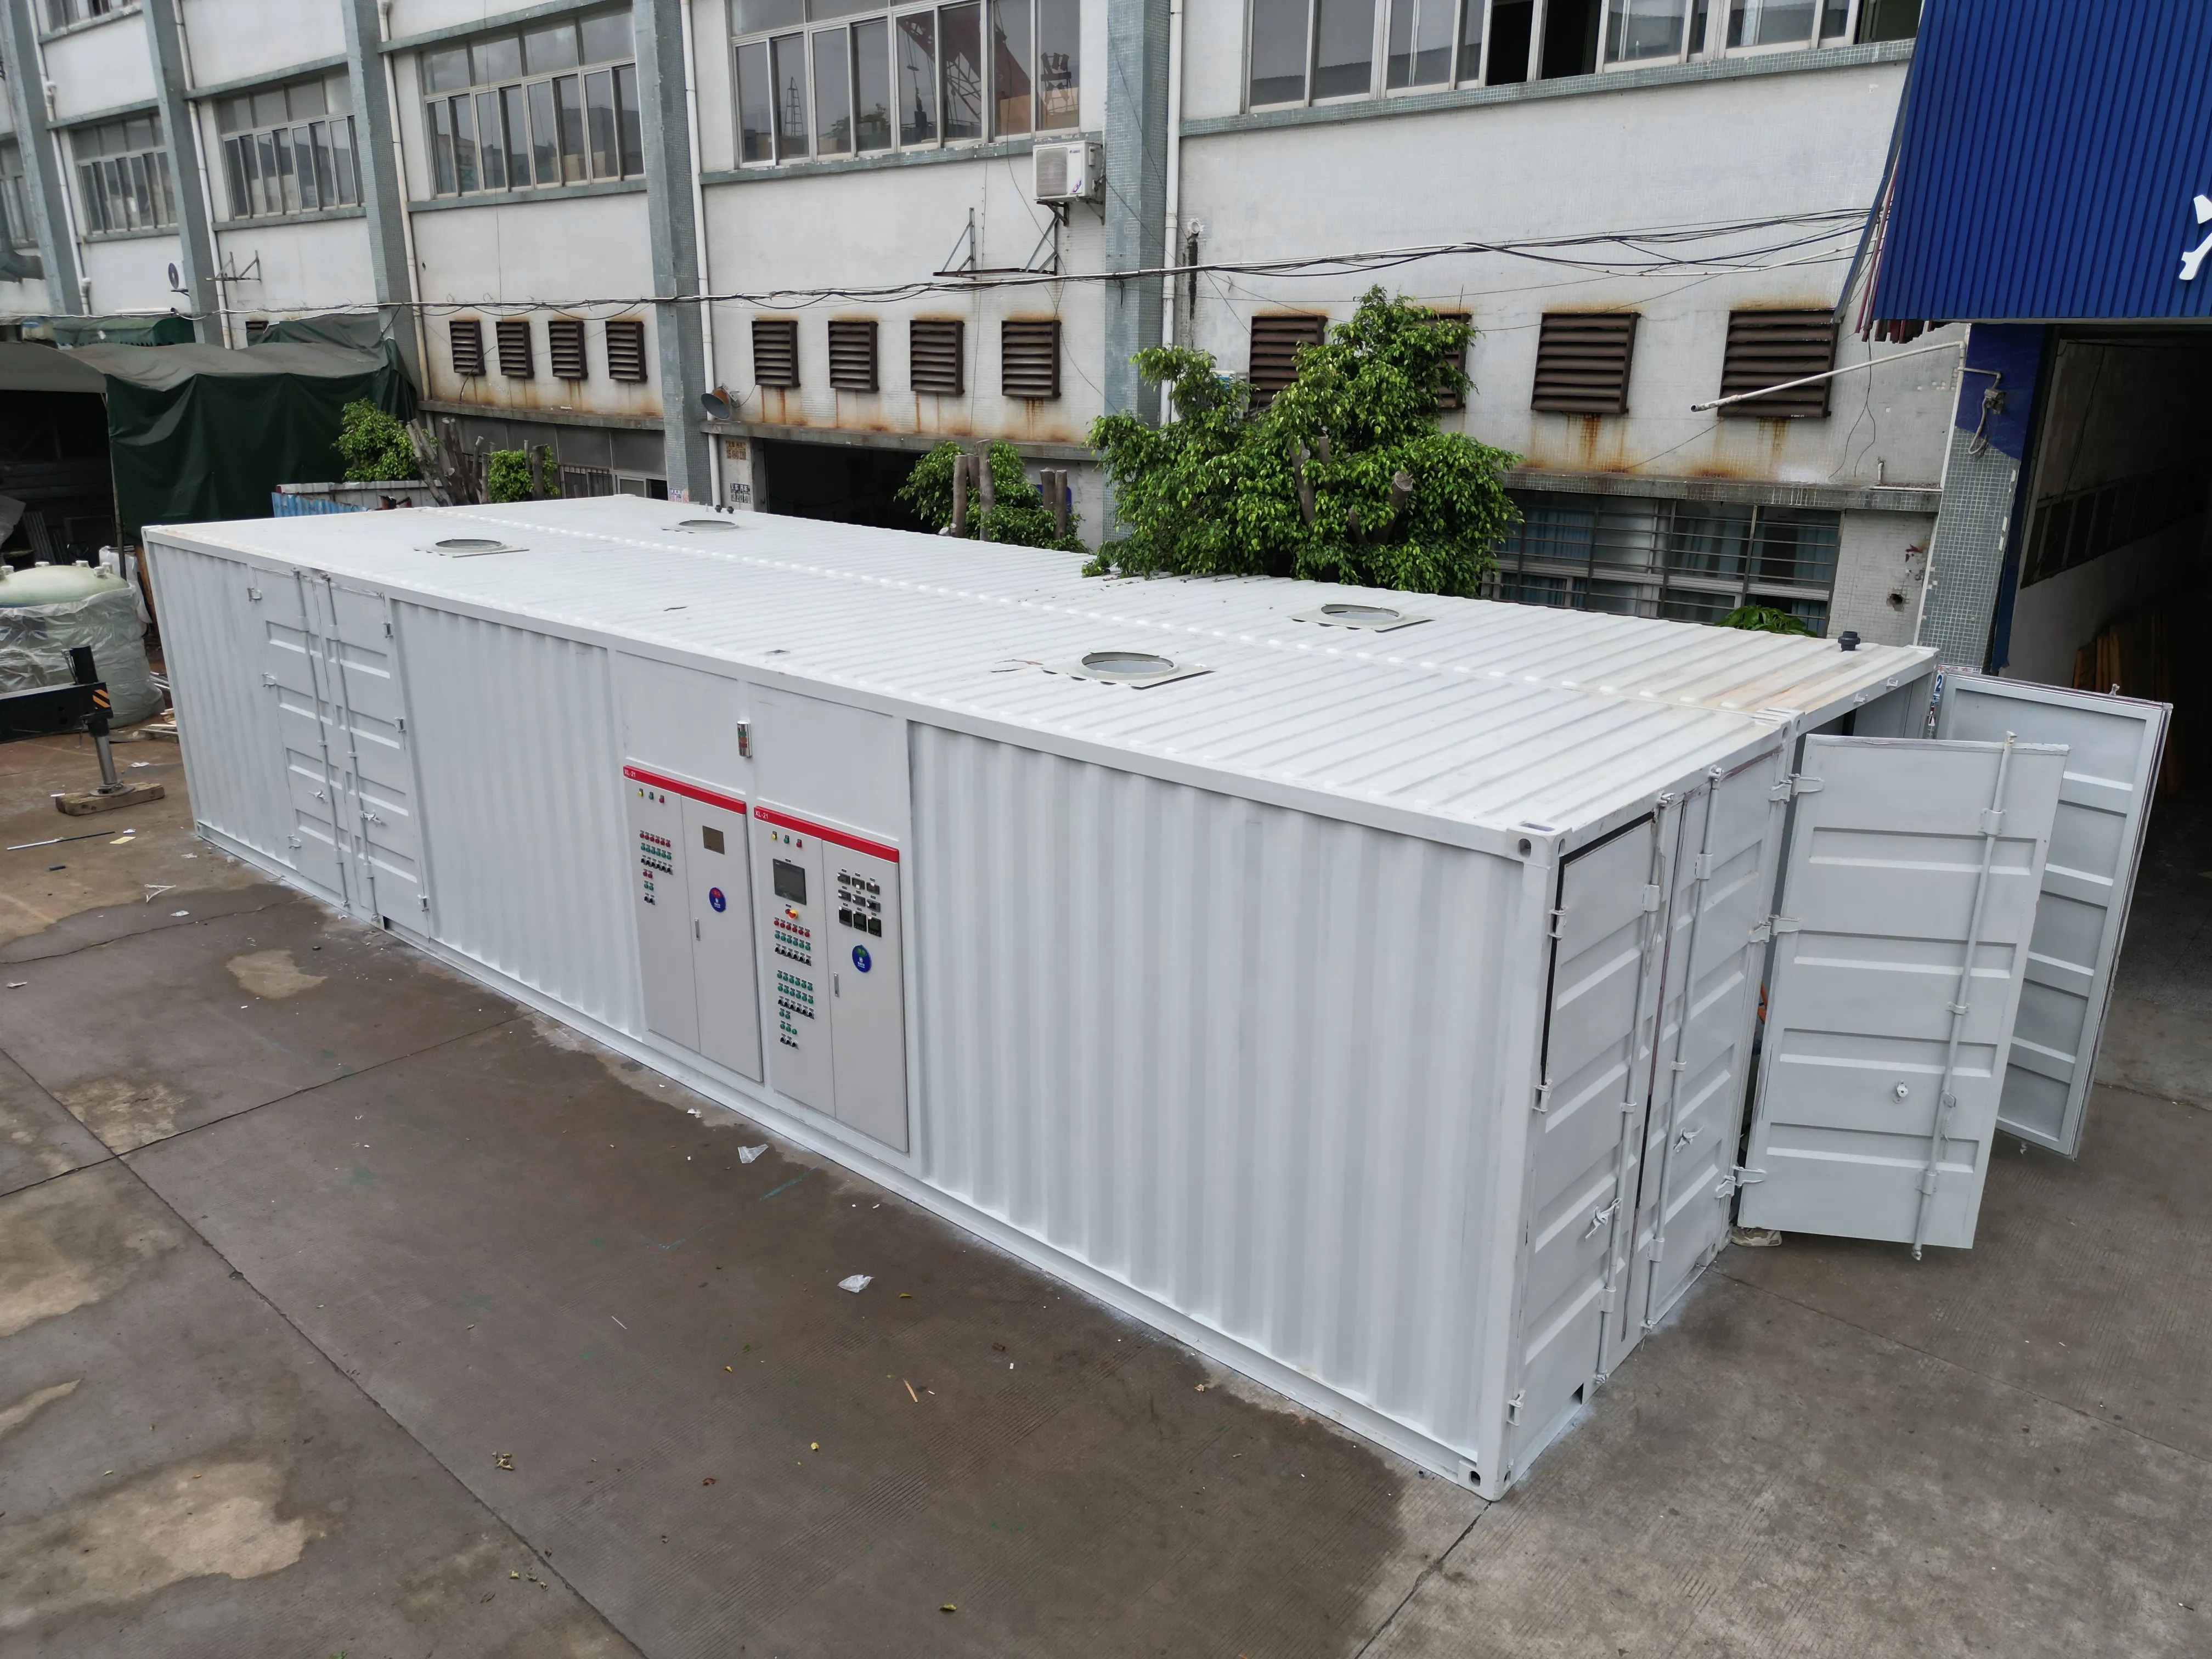
Zrozumienie rzeczywistego kosztu systemu oczyszczania ścieków wymaga rozdzielenia wyraźnych składników finansowych, które często zlewają się ze sobą w wstępnych szacunkach projektowych. Wielu menedżerów obiektów i inżynierów napotyka zamieszanie przy porównywaniu ofert, ponieważ nie potrafi rozróżnić kosztu sprzętu, wydatków związanych z instalacją, bieżących kosztów energii oraz całkowitego kosztu posiadania. To rozróżnienie staje się kluczowe przy ocenie, czy rozwiązanie oczyszczania mieści się w ograniczeniach budżetowych i zapewnia rzeczywistą wartość przez cały okres jego eksploatacji. Różnica między ceną sprzętu a faktycznym zobowiązaniem finansowym może łatwo przekroczyć pięćdziesiąt procent, co czyni szczegółową analizę kosztów niezbędną dla racjonalnego planowania inwestycji.

Inwestycje w oczyszczalnie ścieków przemysłowych i miejskich stanowią znaczne wydatki kapitałowe, jednak wiele organizacji nie docenia pełnego zakresu odpowiedzialności finansowej. Gdy interesariusze omawiają koszt systemu oczyszczania ścieków, często mylą cenę sprzętu z całkowitym kosztem projektu, co prowadzi do przekroczenia budżetu oraz niespodzianek finansowych. W niniejszym artykule przedstawiono każdą kategorię kosztów w sposób systematyczny, aby wspomóc decydentów w tworzeniu dokładnych budżetów oraz unikaniu ukrytych wydatków pojawiających się dopiero po podjęciu zobowiązania zakupowego.
Koszt sprzętu kontra całkowita inwestycja w system
Zrozumienie podstawowych cen sprzętu
Koszt wyposażenia obejmuje cenę zakupu maszyn do oczyszczania, zbiorników, reaktorów oraz podstawowych komponentów dostarczonych na teren obiektu. Wartość ta zwykle pojawia się w ofertach producentów sprzętu i stanowi podstawę każdego pakietu przetargowego. Jednak sam koszt wyposażenia ukrywa znaczne dodatkowe wydatki niezbędne do uruchomienia systemu w trybie roboczym. Kluczowe jest wyjaśnienie, co zawiera deklaracja kosztu wyposażenia: niektórzy dostawcy włączają do niej komponenty poboczne, inni wymieniają je osobno, co prowadzi do pozornych różnic cenowych odzwierciedlających jedynie strukturę księgową, a nie rzeczywiste różnice wartości.
The kosztu systemu oczyszczania ścieków koszty sprzętu podstawowego różnią się znacznie w zależności od zdolności przetwarzania, zastosowanej technologii oraz stopnia modułowości. Systemy montowane na podwoziach i wstępnie zmontowane zwykle wiążą się z niższymi kosztami sprzętu niż rozwiązania budowane na miejscu, ponieważ standaryzacja produkcji zmniejsza intensywność pracy. Z drugiej strony systemy zaprojektowane na zamówienie, dostosowane do specyficznych cech odpływu, wymagają wyższych cen sprzętu ze względu na indywidualne inżynierowe rozwiązania oraz dostosowanie komponentów.
Koszty instalacji i budowy
Instalacja stanowi drugą główną kategorię kosztów i często równa się lub przekracza koszty sprzętu w całym zakresie projektu. Kategoria ta obejmuje roboty budowlane, takie jak wykopy na terenie inwestycji, przygotowanie betonowej podstawy, modyfikacje budynków oraz prowadzenie infrastruktury użyteczności publicznej. Do kosztów instalacji zaliczane są usługi wykwalifikowanej siły roboczej, wynajem sprzętu budowlanego oraz zarządzanie placem budowy – wszystkie te pozycje pozostają oddzielne od cenowania sprzętu. Obiekt wymagający intensywnych prac przygotowawczych na terenie, np. oczyszczania skażonej gleby lub modernizacji budynku, napotyka koszty instalacji znacznie przewyższające ceny sprzętu.
Złożoność instalacji wpływa na zmienność tej składowej kosztów w większym stopniu niż jakikolwiek inny czynnik w obliczeniach całkowitych kosztów systemu oczyszczania ścieków. W nowo tworzonym parku przemysłowym może wystarczyć prosta instalacja na płycie betonowej, podczas gdy modernizacja istniejącej infrastruktury miejskiej wymaga koordynacji z systemami budynkowymi, działań związanych z remediacją środowiskową oraz zgodności z przepisami regulacyjnymi. Dostawcy czasem podają cenę sprzętu bez uwzględnienia kosztów instalacji, co tworzy pozorne korzyści cenowe, które znikają po wyjawieniu pełnego zakresu prac w fazie szczegółowego projektowania.
Składowe kosztów eksploatacji i media
Wpływ energii i mediów
Użytki stanowią kategorię powtarzających się kosztów operacyjnych, które występują przez cały okres eksploatacji systemu; niemniej jednak wiele procesów budżetowania inwestycyjnego traktuje zużycie energii jako element oddzielony od obliczeń całkowitych kosztów systemów oczyszczania ścieków. Systemy biologicznego oczyszczania oparte na napowietrzaniu zużywają znaczne ilości energii elektrycznej, przy czym dmuchawy i pompy pracują nieprzerwanie lub według zaprogramowanych harmonogramów. Zaawansowane metody oczyszczania — w tym filtracja membranowa, dezynfekcja promieniowaniem UV lub generowanie ozonu — znacznie zwiększają zapotrzebowanie na energię elektryczną w porównaniu do konwencjonalnych metod osadu czynnego.
Dodatki chemiczne stanowią kolejny składnik kosztów eksploatacyjnych, który często jest niedoszacowany w początkowych szacunkach kosztów. Koagulanty, flokulanty, środki do korekcji pH oraz specjalistyczne odczynniki do oczyszczania gromadzą znaczne roczne wydatki, zależnie od cech ścieków dopływających i celów oczyszczania. Obiekty przetwarzające ścieki przemysłowe o zmiennej składzie dopływu często ponoszą wyższe i bardziej niestabilne koszty chemiczne niż operatorzy oczyszczalni miejskich obsługujących stałe przepływy ścieków domowych. Zrozumienie tendencji w zakresie kosztów eksploatacyjnych staje się kluczowe przy wyborze technologii oczyszczania, ponieważ różnice w cenach sprzętu mogą być znikome w porównaniu z długoterminowymi różnicami w kosztach eksploatacyjnych i operacyjnych.
Wymagania serwisowe i robocizna
Ponad koszty użytkowania, bieżące działania konserwacyjne stanowią znaczny koszt operacyjny, który znacznie wydłuża rzeczywisty koszt systemu oczyszczania ścieków poza początkowe inwestycje w zakup i montaż sprzętu. Grafiki konserwacji zapobiegawczej, wymiana części, serwisowanie urządzeń oraz optymalizacja systemu wymagają wykwalifikowanego personelu lub wsparcia firm zewnętrznych. Systemy oczyszczania działające w pobliżu granic dopuszczalnych zgodnie z przepisami wymagają częstszych pomiarów i interwencji niż systemy zaprojektowane z zapasem eksploatacyjnym, co przekłada się na wyższe obciążenie pracownicze i koszty konserwacji.
Koszty obsługi i usuwania osadów pojawiają się jako często pomijane wydatki operacyjne w ramach całkowitych kosztów systemu oczyszczania ścieków. Zarządzanie osadami poprzez odwodnianie, suszenie lub metody usuwania stanowi powtarzające się zobowiązanie finansowe, którego wysokość zależy od właściwości osadów, lokalnych przepisów dotyczących ich usuwania oraz konfiguracji procesu oczyszczania. Niektóre oczyszczalnie osiągają efektywność kosztową dzięki ponownemu wykorzystaniu osadów lub ich stosowaniu na gruntach rolnych, podczas gdy inne muszą ponosić wysokie koszty umów na usuwanie, które pochłaniają znaczne części budżetów operacyjnych.
Całkowity koszt posiadania i długoterminowe planowanie
Obliczanie rzeczywistego TCO
Całkowity koszt posiadania obejmuje wszystkie zobowiązania finansowe na przestrzeni całego okresu użytkowania systemu, łącząc koszt sprzętu, instalację, media, konserwację oraz ewentualne cykle wycofywania z eksploatacji lub wymiany. Analiza TCO przedstawia koszt systemu oczyszczania ścieków jako strumień finansowy rozciągający się na dziesięć, dwadzieścia lub trzydzieści lat w przyszłość, a nie jako pojedynczy punkt wydatków kapitałowych. Przedsiębiorstwa wykorzystujące ten kompleksowy model dokonują lepszych wyborów technologii, ponieważ transparentnie porównują początkowe wydatki kapitałowe z długoterminową efektywnością operacyjną.
Perspektywa TCO ujawnia, że system o wyższym koszcie wyposażenia, ale niższych wymaganiach dotyczących mediów technologicznych, może zapewnić lepsze rezultaty finansowe w porównaniu do tańszego wyposażenia wymagającego wysokich bieżących kosztów eksploatacji. Decyzje dotyczące wyboru procesu stają się bardziej przejrzyste, gdy interesariusze obliczają całkowity wpływ finansowy na dziesięciolecia eksploatacji, zamiast skupiać się wyłącznie na kosztach wyposażenia w momencie zakupu. Zaawansowane technologie oczyszczania o wyższym początkowym koszcie często uzasadniają inwestycję dzięki obniżonym kosztom mediów technologicznych, konserwacji lub zgodności z przepisami regulacyjnymi w długim okresie eksploatacji.
Zgodność z przepisami i przygotowanie na przyszłość
Ścieżka regulacyjna znacząco wpływa na rzeczywiste obliczenia kosztów systemów oczyszczania ścieków, szczególnie w przypadku obiektów działających w jurysdykcjach z coraz surowszymi standardami środowiskowymi. Sprzęt wybrany do zapewnienia obecnej zgodności może wymagać wymiany, modernizacji lub dodatkowej mocy oczyszczania, jeśli przepisy ulegną zmianie w trakcie okresu eksploatacji systemu. Obiekty, które dobierają zdolności oczyszczania wykraczające poza bieżące potrzeby, często osiągają niższe koszty całkowite w okresie użytkowania dzięki uniknięciu modernizacji oraz zakłóceń związanych z zapewnieniem zgodności, w porównaniu do systemów zaprojektowanych wyłącznie na minimalne obecne wymagania.
Skalowalność i modułowość w projektowaniu systemów wpływają na zmiany kosztów systemów oczyszczania ścieków w przypadku wzrostu zapotrzebowania lub zmian regulacyjnych. Przenośne, zintegrowane jednostki oczyszczania oferują większą elastyczność w zakresie rozszerzania mocy niż stałe, budowane na miejscu instalacje, co potencjalnie zmniejsza koszty przyszłych modyfikacji oraz zakłócenia w funkcjonowaniu obiektu. Ocena ryzyka niezgodności z przepisami oraz dynamiki zmian regulacyjnych podczas wyboru technologii zapewnia, że decyzje dotyczące początkowych kosztów zakupu sprzętu uwzględniają prawdopodobne przyszłe wymagania, unikając drogich modyfikacji systemu w późniejszym etapie.
Często zadawane pytania
Co wchodzi w skład kosztu sprzętu w ramach całkowitych kosztów systemu oczyszczania ścieków?
Koszt wyposażenia obejmuje cenę zakupu głównych elementów systemu oczyszczania, w tym zbiorników, reaktorów, osadników, jednostek filtracyjnych oraz systemów sterowania. Wartość ta pochodzi z ofert producentów i stanowi podstawę budżetowania projektu, choć nie obejmuje kosztów montażu, przygotowania terenu, infrastruktury mediów ani wydatków operacyjnych. Dokładne określenie, które elementy i akcesoria są zawarte w danej ofercie dotyczącej kosztu wyposażenia, zapobiega niespodziankom budżetowym w trakcie realizacji projektu.
Jak bardzo koszty instalacji wpływają na całkowity koszt systemu oczyszczania ścieków?
Koszty instalacji często są równe lub wyższe niż koszt sprzętu w ramach całkowitego zakresu projektu, co czyni je drugim głównym składnikiem finansowym. Przygotowanie terenu, roboty budowlane, prowadzenie przyłączy do sieci energetycznych i innych mediów, modyfikacje budynków oraz wykwalifikowana siła robocza – wszystkie te czynniki wpływają na koszty instalacji, które różnią się znacznie w zależności od lokalizacji obiektu, istniejącej infrastruktury oraz wymogów prawnych. Modernizacje w istniejących obiektach wiążą się zazwyczaj z wyższymi kosztami instalacji niż nowe inwestycje przemysłowe (greenfield), ze względu na złożoność koordynacji oraz ograniczenia wynikające ze stanu miejsca realizacji.
Dlaczego analiza TCO powinna mieć większy wpływ na wybór sprzętu niż początkowy koszt zakupu sprzętu?
Całkowity koszt posiadania obejmuje koszt sprzętu, jego instalację, zużycie energii, konserwację oraz długoterminowe koszty eksploatacyjne w całym okresie użytkowania systemu, co pokazuje, że wyższe początkowe inwestycje w sprzęt mogą czasem przynosić lepsze rezultaty finansowe dzięki niższym powtarzalnym wydatkom. Technologie oczyszczania o wyższym koszcie zakupu sprzętu, ale niższym zużyciu energii i mniejszych wymaganiach konserwacyjnych, często okazują się tańsze w dwudziesto- lub trzydziestoletnim okresie eksploatacji niż tańszy sprzęt wymagający wysokich kosztów operacyjnych. Skupianie się wyłącznie na koszcie sprzętu w momencie zakupu pomija dominujący wpływ zużycia energii i konserwacji na całkowite wydatki w trakcie eksploatacji systemu.

 EN