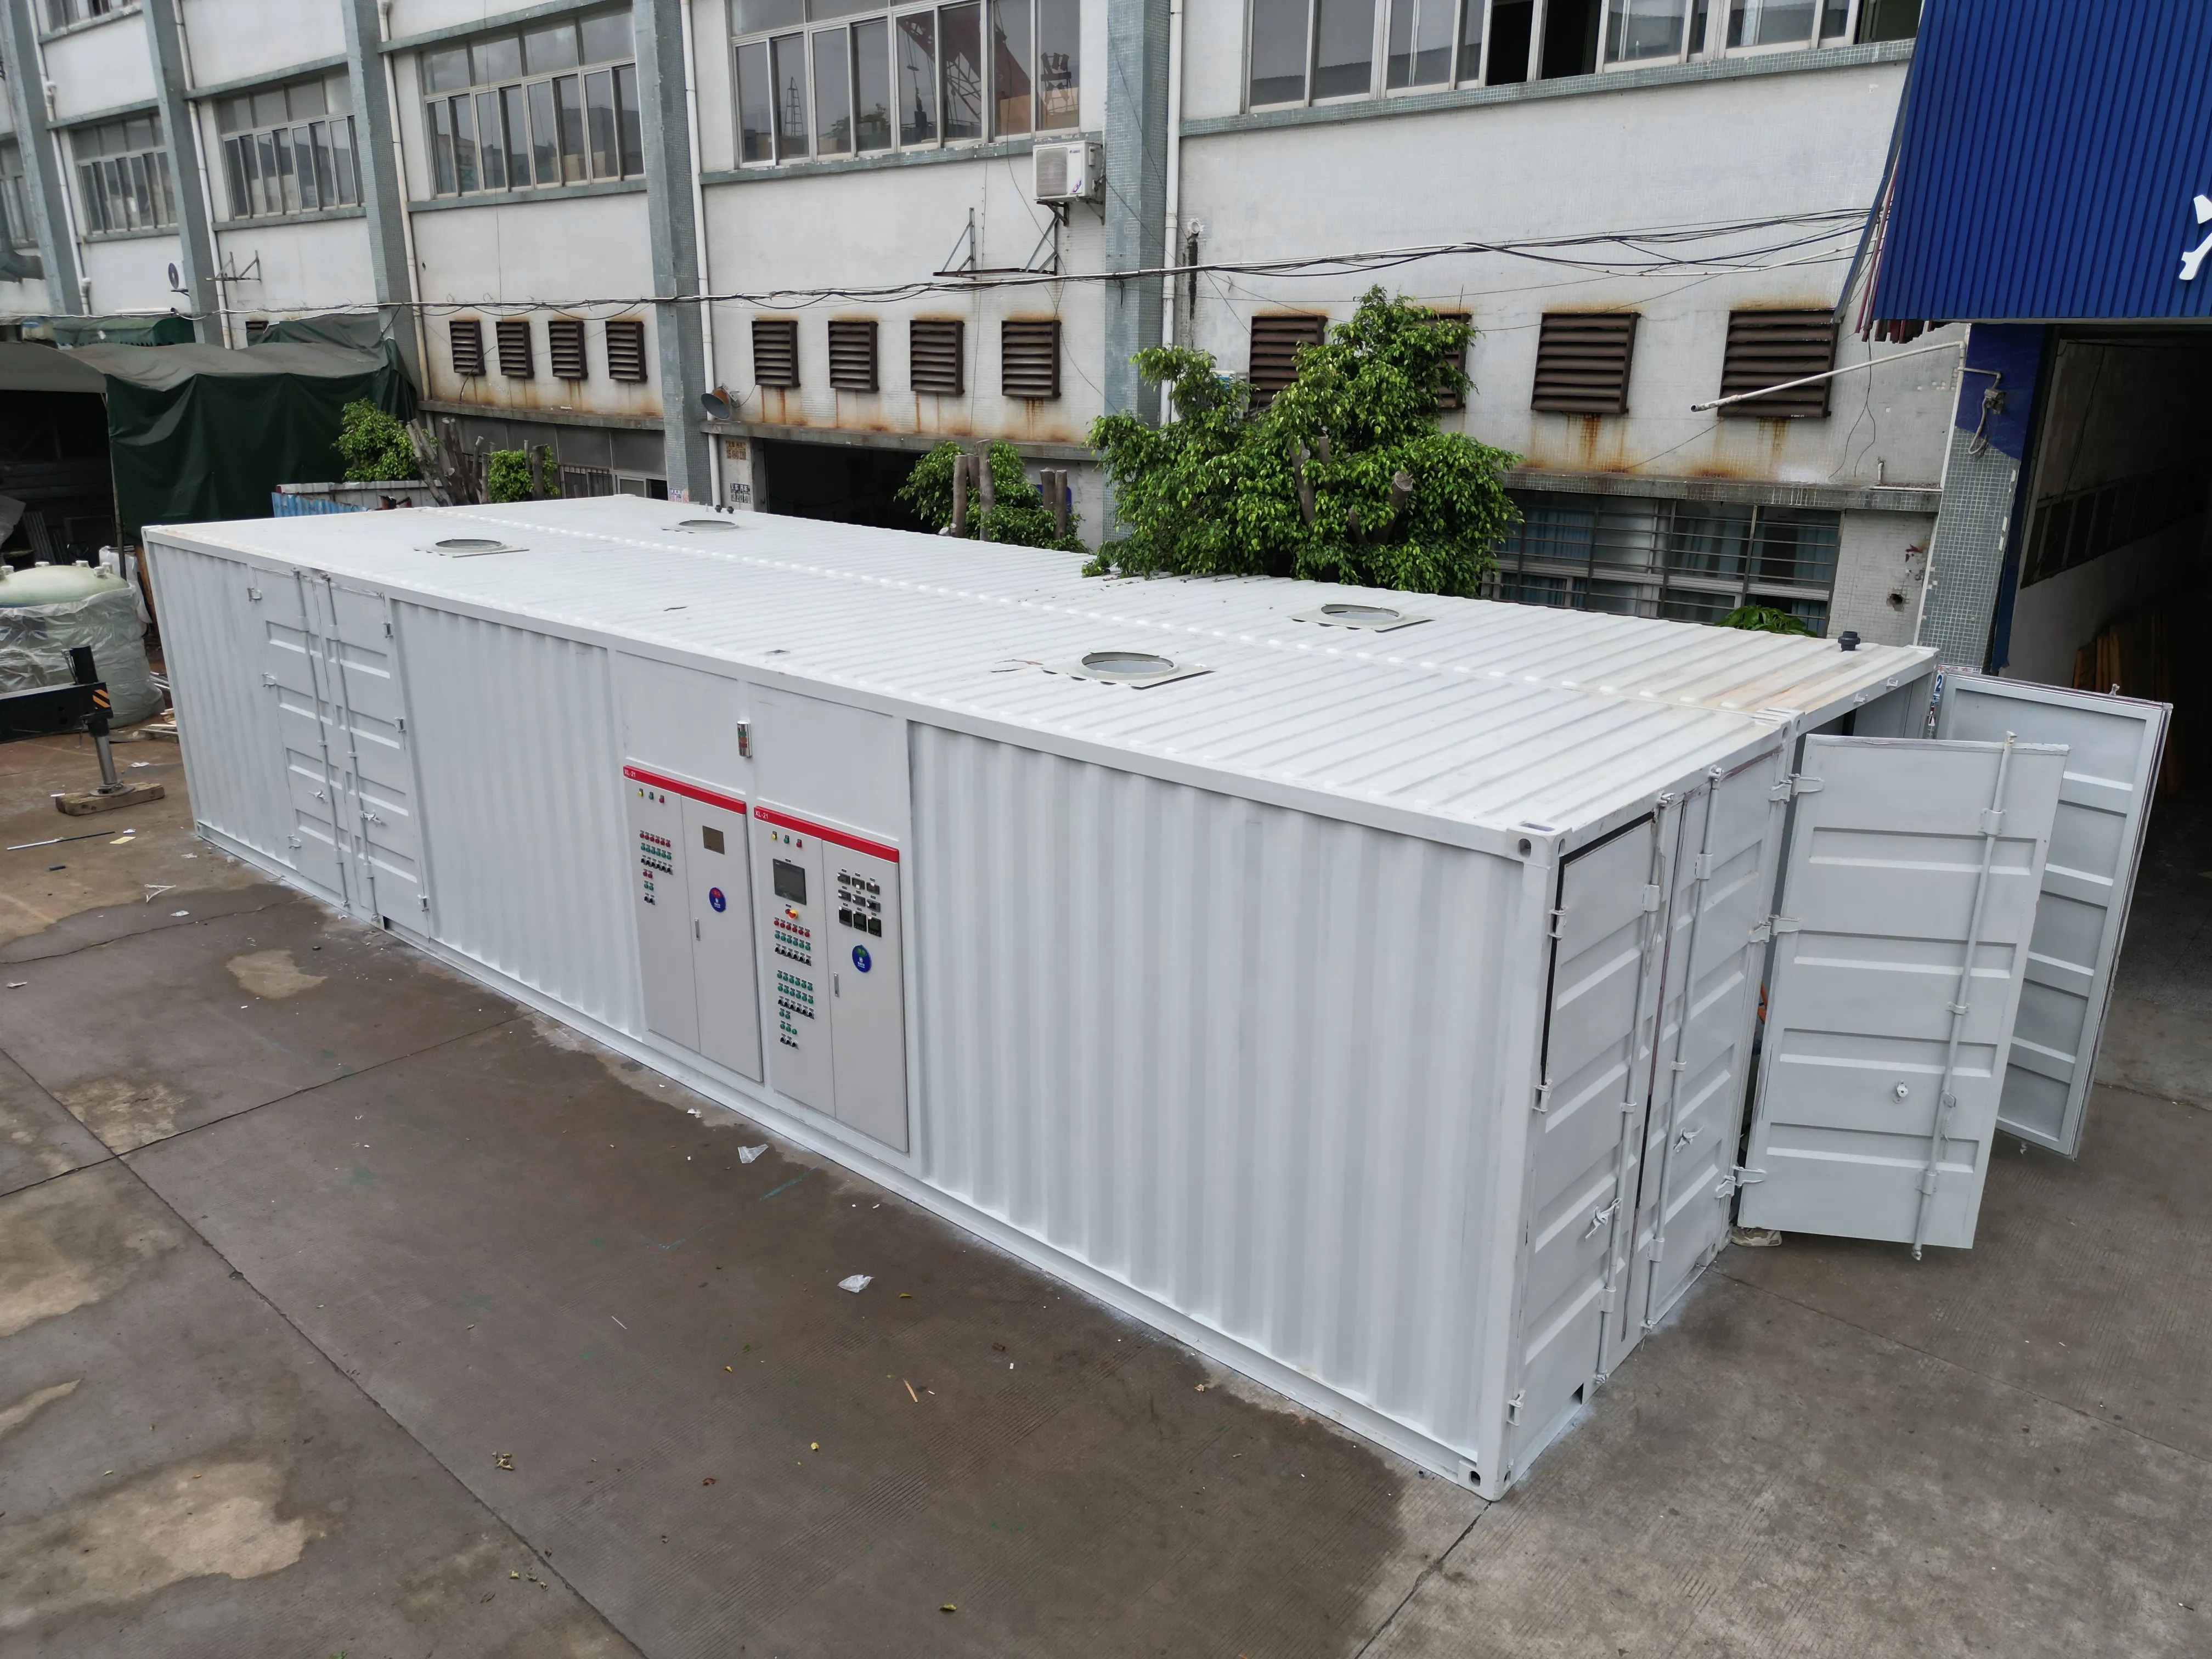
Å forstå den reelle kostnaden for et avløpsvannrensingssystem krever at man skiller mellom ulike økonomiske komponenter som ofte blandes sammen i innledende prosjektanslag. Mange anleggsledere og ingeniører opplever forvirring ved sammenligning av tilbud fordi de ikke skiller mellom utstyrspris, installasjonsutgifter, løpende energi- og driftsutgifter samt totalkostnaden for eierskap. Denne skillen blir avgjørende når man vurderer om en rensemetode er innenfor budsjettkonstrainsene og gir reell verdi gjennom hele sin driftstid. Avstanden mellom utstyrsprisen og den faktiske økonomiske forpliktelsen kan lett overstige femti prosent, noe som gjør en detaljert kostnadsanalyse avgjørende for solid kapitalplanlegging.

Investeringer i industriell og kommunal avløpsvannrensing utgjør betydelige kapitalutgifter, men mange organisasjoner underslår det fulle omfanget av den økonomiske ansvarsforpliktelsen. Når interessenter diskuterer kostnaden for avløpsvannrensesystemer, blander de ofte utstyrspriser med totale prosjektkostnader, noe som fører til budsjettoverskridelser og uventede finansieringsutfordringer. Denne artikkelen gjennomgår hver kostnadskategori systematisk og hjelper beslutningstakere med å lage nøyaktige budsjett og unngå skjulte utgifter som bare dukker opp etter at kjøpsavtalen er inngått.
Utstyrskostnad versus totalt systeminvestering
Forståelse av grunnleggende utstyrspriser
Utstyrsprisen representerer kjøpsprisen for behandlingsmaskineri, tanker, reaktorer og primære komponenter levert til anlegget. Dette beløpet vises vanligvis i tilbud fra utstyrsprodusenter og danner grunnlaget for ethvert budpakke. Utstyrsprisen alene skjuler imidlertid betydelige ekstra utgifter som kreves for å gjøre et system driftsklart. Det er avgjørende å klargjøre hva som er inkludert i utstyrsprisoppgaven; noen leverandører inkluderer perifere komponenter i prisen, mens andre oppfører dem separat, noe som skaper tilsynelatende prisforskjeller som kun reflekterer regnskapsmessig struktur, ikke faktiske verdiforskjeller.
Markedet avfallsvannbehandlingssystemkostnad for kjernemaskinerier varierer kraftig avhengig av behandlingskapasitet, teknologivei og modulæritet. Skidmonterte, formonterte systemer har vanligvis lavere utstyrskostnader enn på-stedet-bygde løsninger, fordi standardisering i produksjonen reduserer arbeidsintensiteten. Omvendt krever skreddersydde systemer som håndterer unike avløpsvannsegenskaper høyere utstyrspriser på grunn av spesifikk ingeniørarbeid og tilpassede komponenter.
Installasjons- og byggekostnader
Installasjon utgjør den andre store kostnadskategorien og utgjør ofte like mye eller mer enn utstyrsprisen i hele prosjektets omfang. Denne kategorien omfatter sivile arbeider, som graving av området, forberedelse av betongplattform, bygningsmodifikasjoner og ruting av nyttighetsinfrastruktur. Kvalifisert arbeidskraft, leie av utstyr til bygging og stedsledelse inngår alle i installasjonskostnadene, som forblir adskilt fra utstyrspriser. En anlegg som krever omfattende forberedelse av området – for eksempel rensing av forurenset jord eller ombygging av bygninger – står overfor installasjonsutgifter som langt overstiger utstyrsprisen.
Installasjonskompleksiteten påvirker variasjonen i denne kostnadskomponenten mer enn noen annen faktor i totale avløpsvannrensingsanleggs-kostnadsberegninger. Et nytt industriområde kan kreve en enkel plattforminstallasjon, mens en oppgradering i en eksisterende bymessig anlegg krever samordning med bygningsystemer, miljøsanering og aktiviteter knyttet til etterlevelse av reguleringer. Leverandører oppgir noen ganger utstyrspriser uten installasjonskostnader, noe som skaper tilsynelatende prisfordeler som forsvinner når hele omfanget blir klart i detaljerte konstruksjonsfaser.
Driftskostnadskomponenter og hjelpemidler
Energi- og hjelpemidelspåvirkning
Driftskostnader representerer den gjentakende driftsutgiften som påløper gjennom hele systemets levetid, men mange kapitalbudsjettprosesser behandler driftskostnader som atskilt fra kostnadene for avløpsvannbehandlingssystemer. Biologiske behandlingssystemer basert på lufting forbruker betydelig elektrisk energi, der blåsere og pumper kjører enten kontinuerlig eller i henhold til et behovsbasert skjema. Avanserte behandlingsmetoder – inkludert membranfiltrering, ultrafiolett desinfisering eller ozongenerering – øker kraftbehovet betydelig i forhold til konvensjonelle aktivslammetoder.
Kjemiske tilsetningsstoffer utgjør en annen nyttekomponent som ofte undervurderes i innledende kostnadsprognoser. Koagulanter, flokkanter, pH-justeringskjemi og spesialiserte behandlingsmidler fører til betydelige årlige utgifter, avhengig av inngående vanns egenskaper og behandelingsmål. Anlegg som behandler industrielt avløpsvann med varierende inngående sammensetning opplever ofte høyere og mer ustabile kjemikalieutgifter enn kommunale renseanlegg som håndterer konsekvente domestiske vannstrømmer. Å forstå utviklingen i nyttekostnadene blir avgjørende ved valg mellom ulike behandlingsteknologier, da utstyrsforskjeller i pris ofte blir ubetydelige i forhold til langsiktige forskjeller i nytte- og driftskostnader.
Vedlikehold og arbeidskraftkrav
Utenfor driftskostnadene utgjør vedlikeholdsaktiviteter som pågår over tid en betydelig operasjonell kostnad, som utvider de reelle kostnadene for avløpsvannrensingssystemet langt forbi de innledende investeringene i utstyr og installasjon. Forebyggende vedlikeholdsplaner, utskiftning av deler, service av utstyr og systemoptimalisering krever fagkunnskap hos personell eller støtte fra entreprenører. Behandlingssystemer som opererer nær regulatoriske etterlevelsesgrenser krever mer hyppig overvåking og inngrep enn systemer som er utformet med en operasjonell margin, noe som fører til høyere arbeids- og vedlikeholdslaster.
Kostnadene for håndtering og bortføring av slam utgjør ofte oversette driftsutgifter i totalkostnadsrammeverkene for avløpsvannsbehandlingssystemer. Faststoffhåndtering via vannavskillings-, tørke- eller bortføringsprosesser representerer en gjentakende økonomisk forpliktelse, som varierer ut fra slamkarakteristika, lokale regelverk for bortføring og konfigurasjonen av behandlingsprosessen. Noen anlegg oppnår kostnadseffektivitet gjennom gjenbruk av faststoff eller jordbruksbasert anvendelse, mens andre står overfor dyre bortføringsavtaler som forbruker betydelige deler av driftsbudsjettet.
Totalkostnad for eierskap og langsiktig planlegging
Beregning av den virkelige totalkostnaden for eierskap
Totalkostnaden for eierskap omfatter alle økonomiske forpliktelser gjennom systemets levetid, og kombinerer utstyrspris, installasjon, driftskostnader, vedlikehold og til slutt avmontering eller utskifting. Totalkostnadsanalyse betrakter kostnaden for avløpsvannrensingssystemer som en økonomisk strøm som strekker seg ti, tjue eller tretti år fram i tid, i stedet for som en enkelt investeringsutgift. Anlegg som bruker denne omfattende rammen foretar bedre teknologivalg, fordi de vurderer opprinnelige investeringsutgifter i lys av langsiktige driftsøkonomiske faktorer på en gjennomsiktig måte.
TCO-perspektivet avdekker at et system med høyere utstyrskostnader, men lavere krav til hjelpemidler, kan gi bedre økonomiske resultater enn billigere utstyr som krever høye løpende driftskostnader. Valg av prosess blir tydeligere når interessenter beregner den totale økonomiske påvirkningen over flere tiår med drift, i stedet for å fokusere smalt på utstyrsprisen ved kjøpstidspunktet. Avanserte renseteknologier med høyere innledende kostnad rettferdiggjør ofte investeringen gjennom reduserte kostnader for hjelpemidler, vedlikehold eller etterlevelse av reguleringer over lengre driftsperioder.
Reguleringsoverholdelse og fremtidssikring
Regulatorisk utvikling påvirker betydelig beregningene av de reelle kostnadene for avløpsvannrensingssystemer, spesielt for anlegg i jurisdiksjoner med strengere miljøkrav. Utstyr som velges for å oppfylle gjeldende krav kan kreve utskifting, ettermontering eller tilleggsrensekapasitet dersom regelverket endres under systemets levetid. Anlegg som overdimensjonerer rensekapasiteten utover umiddelbare behov oppnår ofte lavere levetidskostnader gjennom unngåtte ettermonteringer og forstyrrelser i etterlevelsen, sammenlignet med systemer som er dimensjonert etter minimumskravene i dag.
Skalerbarhet og modulæritet i systemdesign påvirker kostnadskurven for avløpsvannrensingssystemer når det skjer vekst eller reguleringendringer. Beholdere med integrerte renseanlegg (skid-mounted) gir større fleksibilitet for kapasitetsutvidelse enn faste, på-stedet bygde anlegg, noe som potensielt reduserer fremtidige endringskostnader og driftsforstyrrelser. Å vurdere etterlevelsesrisiko og regulatorisk dynamikk under teknologivalg sikrer at beslutninger om innledende utstyrskostnader tar hensyn til sannsynlige fremtidige krav, uten å føre til dyre endringer i systemet på et senere tidspunkt.
Ofte stilte spørsmål
Hva inngår i utstyrsprisen innen den totale kostnaden for avløpsvannrensingssystemet?
Utstyrskostnaden representerer kjøpsprisen for primære behandlingskomponenter, inkludert tanker, reaktorer, klargjøringsanlegg, filtreringsenheter og kontrollsystemer. Dette beløpet er hentet fra produsentens tilbud og danner grunnlaget for prosjektbudsjettet, selv om det ikke inkluderer installasjonsarbeid, arealforberedelse, infrastruktur for hjelpefunksjoner eller driftskostnader. Å presisere nøyaktig hvilke komponenter og tilbehør som er inkludert i ethvert utstyrspristilbud unngår budsjettuventetheter under prosjektutførelsen.
Hvor mye påvirker installasjonskostnadene den totale kostnaden for avløpsvannsbehandlingsanlegget?
Installasjonskostnader utgjør ofte like mye eller mer enn utstyrets kostnad i hele prosjektets omfang, noe som gjør dette til den andre viktigste økonomiske komponenten. Forberedelse av stedet, sivile arbeider, tilkobling av hjelpemidler, bygningsendringer og kvalifisert arbeidskraft bidrar alle til installasjonskostnadene, som varierer kraftig avhengig av anleggets beliggenhet, eksisterende infrastruktur og regulatoriske krav. Ettermontering i eksisterende anlegg medfører vanligvis høyere installasjonskostnader enn nye industrielle anlegg (greenfield), på grunn av koordineringskompleksitet og begrensninger på stedet.
Hvorfor bør analyse av totalkostnaden (TCO) påvirke utstyrsvalget mer enn den opprinnelige utstyrsprisen?
Totalkostnaden for eierskap omfatter utstyrspris, installasjon, driftskostnader (f.eks. strøm), vedlikehold og langsiktige driftsutgifter gjennom hele systemets levetid, og viser at en høyere innledende investering i utstyr noen ganger gir bedre økonomiske resultater gjennom lavere gjentakende kostnader. Behandlingsteknologier med høyere utstyrspris, men lavere driftskostnader og vedlikeholdskrav, viser seg ofte å være mer økonomiske over en driftsperiode på tjue eller tretti år enn billigere utstyr som krever høye driftsutgifter. Å fokusere utelukkende på utstyrspris ved kjøpstidspunktet ignorerer den dominerende økonomiske innvirkningen fra driftskostnader og vedlikehold gjennom hele systemdriften.

 EN