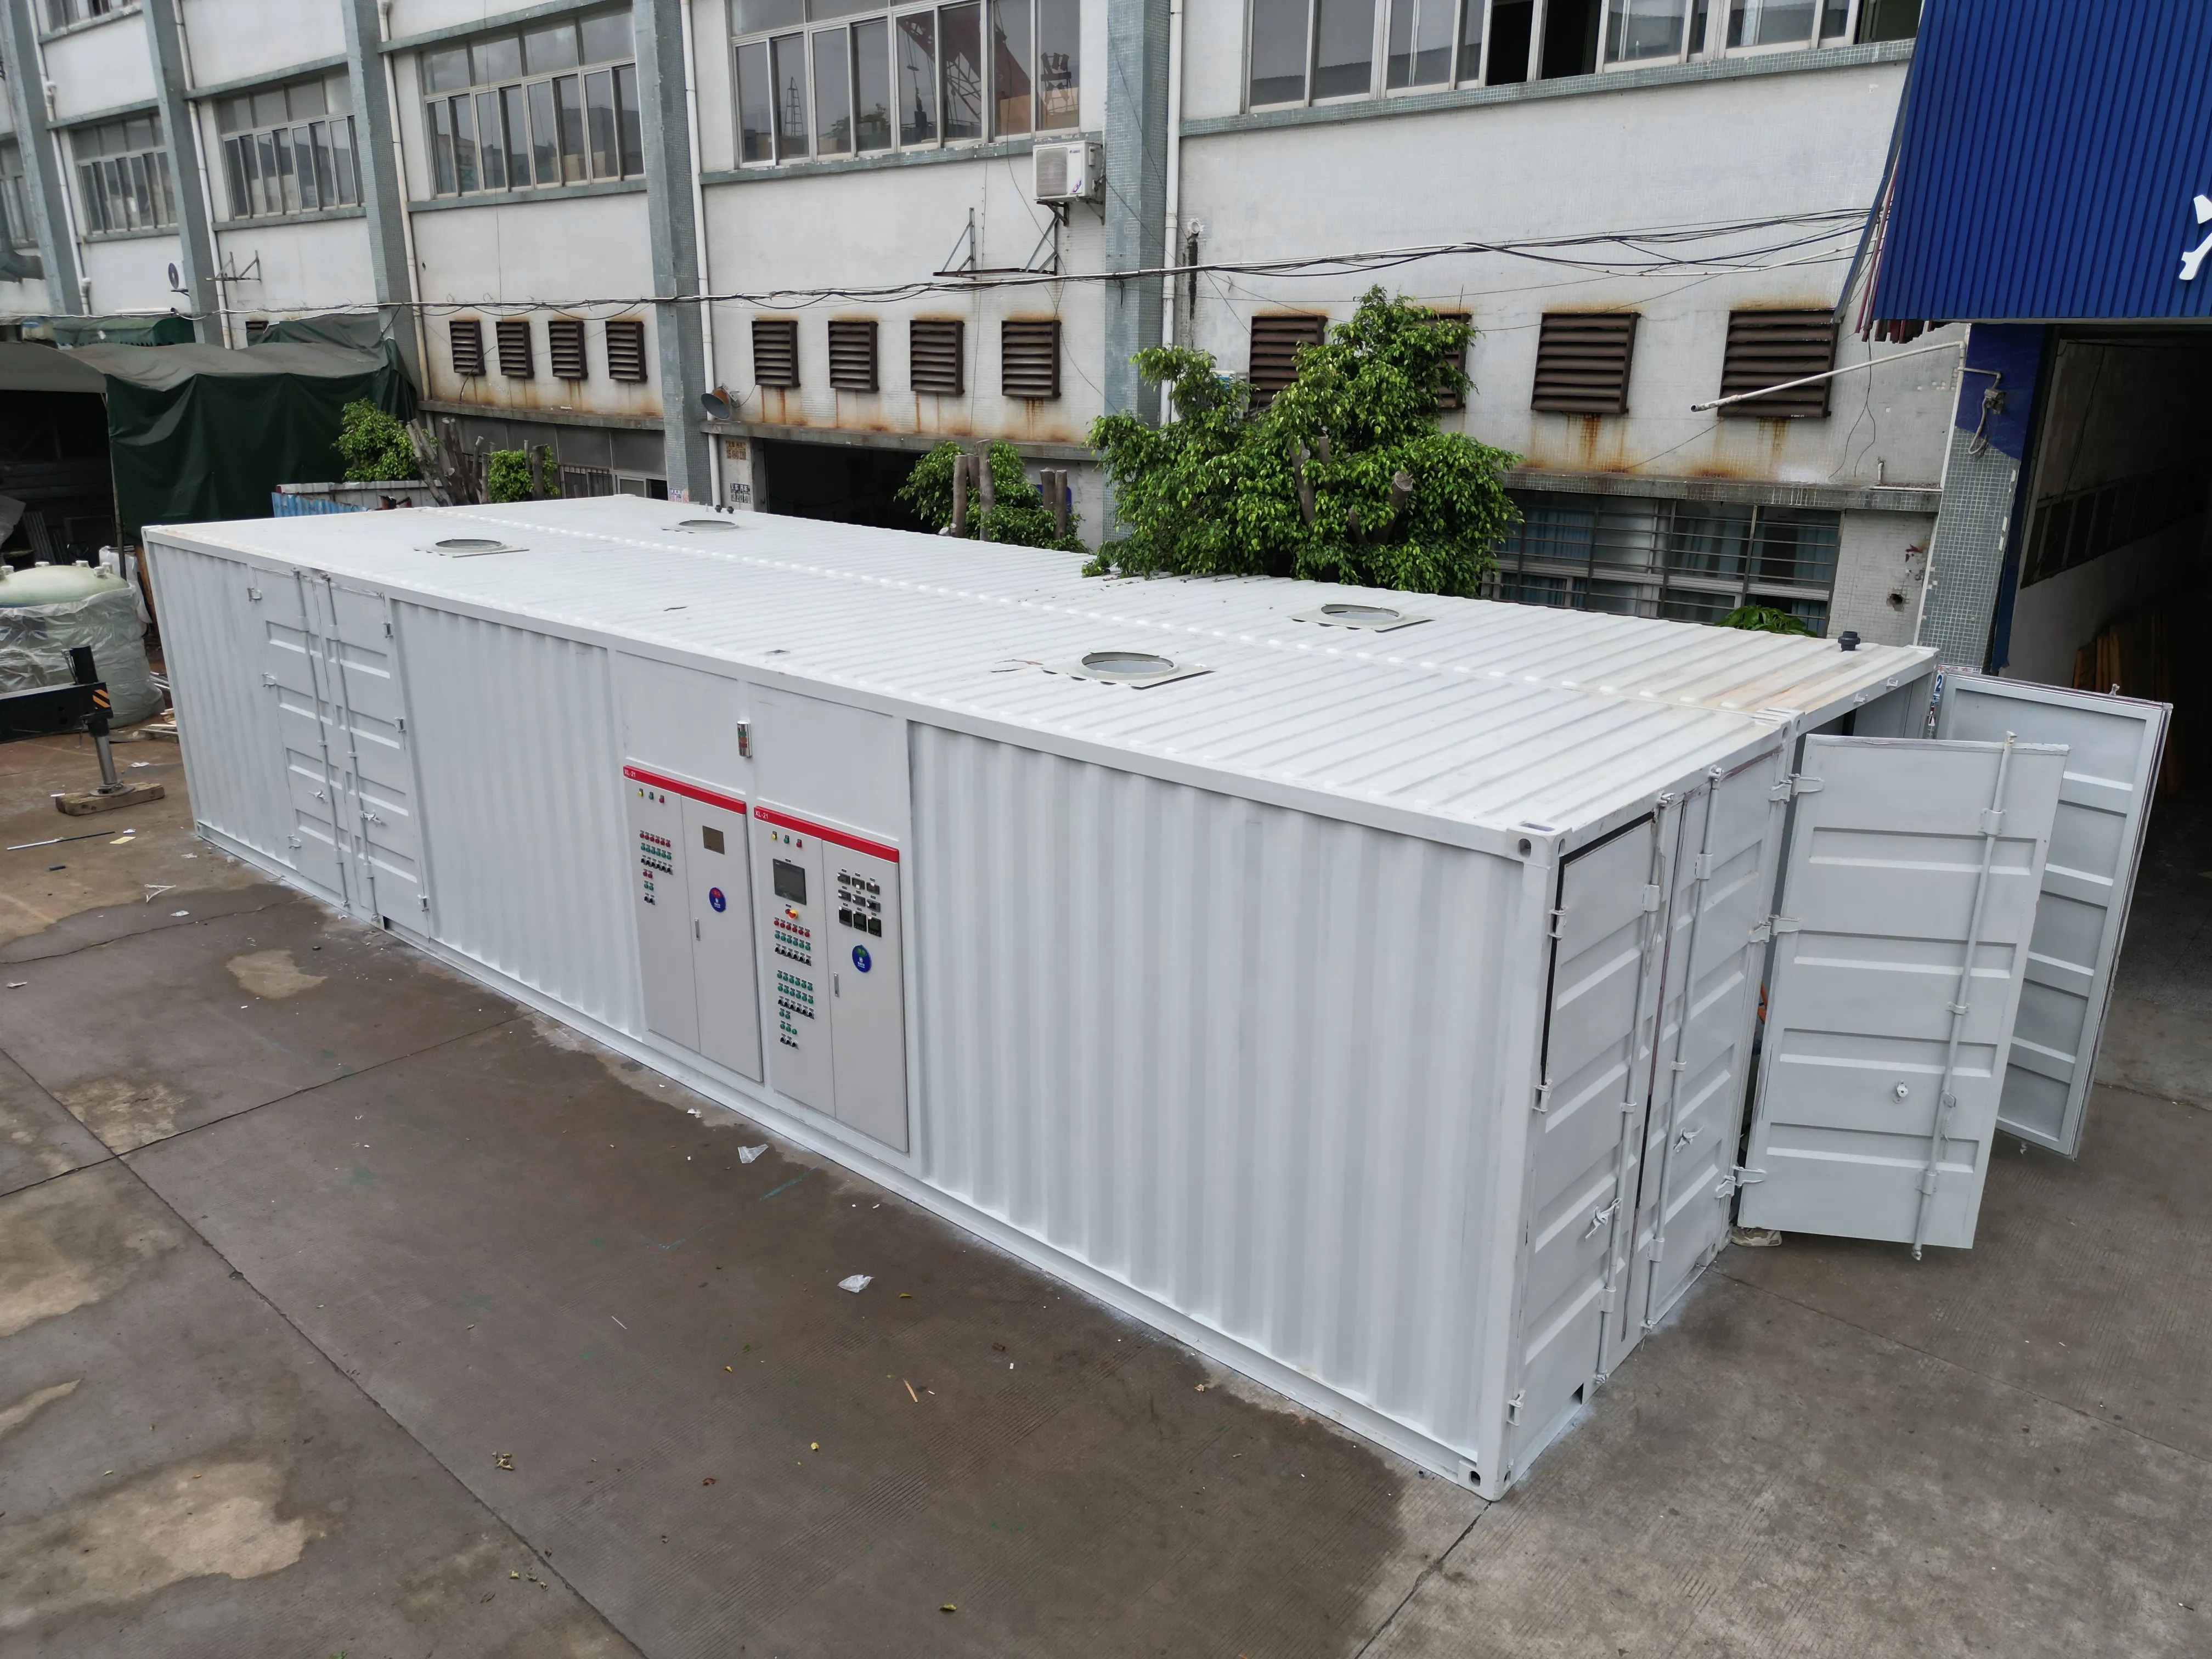
درک دقیق هزینهی سیستم تصفیهی فاضلاب نیازمند جداسازی اجزای مالی متمایزی است که اغلب در برآوردهای اولیهی پروژه با یکدیگر ادغام میشوند. بسیاری از مدیران تأسیسات و مهندسان در مقایسهی پیشفاکتورها با سردرگمی روبهرو میشوند، زیرا بین هزینهی تجهیزات، هزینههای نصب، هزینههای جاری انرژی و سایر منابع و هزینهی کل مالکیت تمایز قائل نمیشوند. این تمایز در ارزیابی اینکه آیا راهحل تصفیه در محدودهی بودجهی تعیینشده قرار میگیرد و در طول عمر عملیاتی خود ارزش واقعی را فراهم میکند، حیاتی میشود. شکاف بین قیمت نوشتهشده روی تجهیزات و تعهد مالی واقعی بهراحتی میتواند از پنجاه درصد فراتر رود؛ بنابراین تحلیل دقیق هزینهها برای برنامهریزی سرمایهای سالم ضروری است.

سرمایهگذاریها در زمینه تصفیه فاضلاب صنعتی و شهری، هزینههای سرمایهای قابل توجهی را به دنبال دارند؛ با این حال، بسیاری از سازمانها گستره کامل مسئولیتهای مالی را دست کم میگیرند. هنگامی که ذینفعان درباره هزینه سیستم تصفیه فاضلاب صحبت میکنند، اغلب قیمت تجهیزات را با هزینه کل پروژه اشتباه میگیرند که منجر به تجاوز از بودجه و شوکهای مالی غیرمنتظره میشود. این مقاله بهصورت سیستماتیک هر دسته از هزینهها را بررسی میکند تا به تصمیمگیرندگان کمک کند تا بودجههای دقیقی تدوین کنند و از هزینههای پنهانی که تنها پس از تعهد به خرید آشکار میشوند، جلوگیری نمایند.
هزینه تجهیزات در مقابل سرمایهگذاری کلی سیستم
درک قیمتگذاری تجهیزات اصلی
هزینهٔ تجهیزات، قیمت خرید ماشینآلات پردازش، مخزنها، راکتورها و اجزای اصلی است که به محل نصب تحویل داده میشوند. این رقم معمولاً در پیشفاکتورهای سازندگان تجهیزات آمده و پایهٔ هر بستهٔ پیشنهادی را تشکیل میدهد. با این حال، تنها در نظر گرفتن هزینهٔ تجهیزات، هزینههای اضافی قابلتوجهی را که برای راهاندازی سیستم لازم است، پنهان میکند. روشنسازی اینکه چه اقلامی در بیانیهٔ هزینهٔ تجهیزات گنجانده شدهاند، ضروری است؛ برخی فروشندگان اجزای جانبی را در هزینهٔ اصلی گنجانده و برخی دیگر آنها را جداگانه فهرست میکنند، که این تفاوتهای ظاهری در قیمت، صرفاً منعکسکنندهٔ ساختار حسابداری و نه تفاوت در ارزش واقعی است.
این هزینهٔ سیستم پالایش فاضلاب هزینههای تجهیزات اصلی بهطور چشمگیری بسته به ظرفیت تصفیه، مسیر فناوری و ماژولاریته متفاوت است. سیستمهای نصبشده روی شاسی و پیشمونتاژشده معمولاً هزینه تجهیزات کمتری نسبت به راهحلهای ساختهشده در محل دارند، زیرا استانداردسازی در تولید، شدت کار را کاهش میدهد. در مقابل، سیستمهای سفارشیسازیشده که برای مقابله با ویژگیهای خاص پساب طراحی شدهاند، به دلیل تخصص مهندسی و سفارشیسازی اجزا، قیمت بالاتری برای تجهیزات دارند.
هزینههای نصب و ساخت
نصب و راهاندازی دومین دستهبندی اصلی هزینهها را تشکیل میدهد و اغلب در مجموع کل پروژه با هزینه تجهیزات برابر است یا از آن فراتر میرود. این دستهبندی شامل کارهای عمرانی مانند حفاری سایت، آمادهسازی صفحه بتنی، اصلاح ساختمانها و مسیریابی زیرساختهای خدمات عمومی میشود. نیروی کار متخصص، اجاره تجهیزات ساختمانی و مدیریت سایت همه در هزینههای نصب محاسبه میشوند که بهطور جداگانه از قیمتگذاری تجهیزات در نظر گرفته میشوند. تسهیلاتی که نیازمند آمادهسازی گسترده سایت هستند — مانند احیای خاک آلوده یا بازسازی ساختمان — با هزینههای نصبی روبهرو میشوند که بسیار بیشتر از هزینه تجهیزات است.
پیچیدگی نصب بیش از هر عامل دیگری در محاسبات کلی هزینهی سیستم تصفیه فاضلاب، بر این مؤلفهی هزینه تأثیر میگذارد. در یک پارک صنعتی جدید، شاید تنها نصب سطح صاف (پد) لازم باشد، در حالی که در یک ارتقاء (ریترُفت) در تأسیسات شهری موجود، هماهنگی با سیستمهای ساختمانی، اقدامات بازسازی محیط زیست و رعایت مقررات قانونی ضروری است. گاهی تأمینکنندگان تنها هزینه تجهیزات را اعلام میکنند و هزینهی نصب را شامل نمیشود؛ این امر مزیت ظاهری قیمتی ایجاد میکند که در فازهای مهندسی دقیق، هنگام روشن شدن دامنه کامل کار، ناپدید میشود.
مؤلفههای هزینهی عملیاتی و خدمات عمومی
تأثیر انرژی و خدمات عمومی
ابزارهای کمکی دستهای از هزینههای عملیاتی تکرارشونده هستند که در طول عمر سیستم ادامه مییابند؛ با این حال، بسیاری از فرآیندهای بودجهبندی سرمایهای، ابزارهای کمکی را جدا از محاسبات هزینهی سیستمهای تصفیه فاضلاب در نظر میگیرند. سیستمهای تصفیه زیستی مبتنی بر هوادهی، انرژی الکتریکی قابل توجهی مصرف میکنند و دمندهها و پمپها بهصورت پیوسته یا بر اساس برنامههای تقاضا-محور کار میکنند. روشهای پیشرفته تصفیه — از جمله فیltrاسیون غشایی، گندزدایی با اشعه فرابنفش یا تولید اوزون — نیازهای الکتریکی را بهطور چشمگیری نسبت به رویکردهای متعارف لجن فعال افزایش میدهند.
افزودنیهای شیمیایی بخش دیگری از اجزای مصرفکنندههای انرژی هستند که در پیشبینیهای اولیه هزینه اغلب نادیده گرفته میشوند. منعقدکنندهها، لختهکنندهها، مواد شیمیایی تنظیم pH و عوامل تخصصی تصفیه سالانه هزینههای قابل توجهی را به دلیل ویژگیهای جریان ورودی و اهداف تصفیه به وجود میآورند. تأسیساتی که پساب صنعتی با ترکیب متغیر جریان ورودی را تصفیه میکنند، اغلب هزینههای شیمیایی بالاتر و نامنظمتری نسبت به تأسیسات تصفیه شهری که جریانهای خانگی پایدار را مدیریت میکنند، تجربه میکنند. درک مسیر زمانی هزینههای مصرفکنندههای انرژی برای انتخاب بین فناوریهای تصفیه حیاتی میشود، زیرا تفاوتهای هزینه تجهیزات ممکن است در مقایسه با تفاوتهای بلندمدت در هزینههای مصرفکنندههای انرژی و عملیاتی ناچیز به نظر برسند.
نیازهای نگهداری و نیروی کار
فراتر از هزینههای تأسیساتی، فعالیتهای نگهداری جاری هزینهای عملیاتی قابلتوجه را تشکیل میدهند که هزینهٔ واقعی سیستم تصفیه فاضلاب را بسیار فراتر از سرمایهگذاریهای اولیه در تجهیزات و نصب آنها افزایش میدهد. برنامههای نگهداری پیشگیرانه، تعویض قطعات، خدماترسانی به تجهیزات و بهینهسازی سیستم، نیازمند نیروی متخصص یا حمایت پیمانکاران است. سیستمهای تصفیهای که در محدودههای نزدیک به انطباق با مقررات کار میکنند، نسبت به سیستمهایی که با حاشیهٔ عملیاتی طراحی شدهاند، نظارت و مداخلهٔ بیشتری را میطلبد؛ این امر منجر به بار سنگینتری بر نیروی کار و هزینههای نگهداری میشود.
هزینههای مدیریت و دفع لجن بهعنوان هزینههای عملیاتیِ اغلب نادیدهگرفتهشده در چارچوب کلی هزینههای سیستم تصفیه فاضلاب ظاهر میشوند. مدیریت جامدات از طریق روشهایی مانند آبگیری، خشکسازی یا دفع، تعهد مالی تکرارشوندهای است که بسته به ویژگیهای لجن، مقررات محلی دفع و پیکربندی فرآیند تصفیه متغیر است. برخی از تأسیسات با استفاده مجدد از جامدات یا اعمال آنها روی زمین، کارایی هزینهای دست مییابند، درحالیکه دیگران با قراردادهای گرانقیمت دفع مواجه میشوند که بخش قابلتوجهی از بودجه عملیاتی را مصرف میکنند.
کل هزینه مالکیت و برنامهریزی بلندمدت
محاسبه دقیق کل هزینه مالکیت
کل هزینهی مالکیت شامل تمامی تعهدات مالی در طول عمر سیستم است و هزینهی تجهیزات، نصب، خدمات عمومی، نگهداری و چرخههای بازنشستگی یا جایگزینی نهایی را در بر میگیرد. تحلیل کل هزینهی مالکیت، هزینهی سیستم تصفیه فاضلاب را بهصورت جریانی مالی در نظر میگیرد که ده، بیست یا سیصد سال در آینده ادامه دارد، نه بهصورت یک هزینهی سرمایهای منفرد. اماکنی که از این چارچوب جامع استفاده میکنند، انتخابهای فناورانهی برتری انجام میدهند، زیرا هزینههای اولیهی سرمایهای را بهطور شفاف در مقابل اقتصاد عملیاتی بلندمدت ارزیابی میکنند.
دیدگاه هزینه کل مالکیت نشان میدهد که یک سیستم با هزینه تجهیزات بالاتر اما نیاز کمتر به خدمات عمومی ممکن است نتایج مالی برتری نسبت به تجهیزات ارزانتر که هزینههای عملیاتی جاری بالایی دارند، ارائه دهد. تصمیمات مربوط به انتخاب فرآیند روشنتر میشوند وقتی ذینفعان کل تأثیر مالی را در طول دههها عملیات محاسبه کنند، نه اینکه صرفاً بر هزینه تجهیزات در زمان خرید تمرکز کنند. فناوریهای پیشرفته تصفیه با هزینه اولیه بالاتر اغلب از طریق کاهش هزینههای خدمات عمومی، نگهداری یا انطباق با مقررات در دورههای طولانیتر عملیات، توجیه سرمایهگذاری میشوند.
امتثال به مقررات و امنیت آینده
مسیر نظارتی تأثیر قابلتوجهی بر محاسبات دقیق هزینهٔ سیستمهای واقعی تصفیه فاضلاب دارد، بهویژه برای تأسیساتی که در حوزههای قضایی با استانداردهای زیستمحیطی سختگیرانهتر فعالیت میکنند. تجهیزاتی که برای انطباق فعلی انتخاب شدهاند، ممکن است در صورت تغییر مقررات طی عمر سیستم، نیازمند جایگزینی، ارتقاء یا ظرفیت تصفیهٔ تکمیلی باشند. تأسیساتی که قابلیت تصفیه را فراتر از نیازهای فوری مشخص میکنند، اغلب با جلوگیری از ارتقاءهای بعدی و اختلال در انطباق، هزینهٔ کلی عمر خود را پایینتر از سیستمهایی میآورند که تنها بر اساس حداقل آستانههای فعلی طراحی شدهاند.
مقیاسپذیری و ماژولار بودن در طراحی سیستم، بر مسیر هزینههای سیستم تصفیه فاضلاب در شرایط رشد یا تغییرات نظارتی تأثیر میگذارد. واحدهای تصفیه یکپارچه و نصبشده روی شاسی (اسکید)، انعطافپذیری بیشتری برای گسترش ظرفیت فراهم میکنند تا نصبهای ثابت و ساختهشده در محل، و این امر ممکن است هزینههای اصلاح آینده و اختلال در عملیات تأسیسات را کاهش دهد. ارزیابی ریسک عدم انطباق و جهتگیری نظارتی در زمان انتخاب فناوری، اطمینان حاصل میکند که تصمیمات اولیه درباره هزینه تجهیزات، نیازهای احتمالی آینده را پوشش داده و از انجام اصلاحات پرهزینه سیستم در مراحل پایانی جلوگیری میکند.
پرسشهای متداول
هزینه تجهیزات در مجموع هزینه سیستم تصفیه فاضلاب شامل چه مواردی میشود؟
هزینهٔ تجهیزات، قیمت خرید اجزای اصلی فرآیند تصفیه را نشان میدهد؛ از جمله مخازن، راکتورها، دستگاههای تفکیککننده، واحدهای فیلتراسیون و سیستمهای کنترل. این رقم از پیشفاکتورهای سازندگان به دست میآید و پایهٔ بودجهبندی پروژه را تشکیل میدهد، هرچند شامل نیروی کار نصب، آمادهسازی محل، زیرساختهای خدمات عمومی و هزینههای عملیاتی نمیشود. روشنسازی دقیق اینکه کدام اجزا و لوازم جانبی در هر پیشفاکتور هزینهٔ تجهیزات گنجانده شدهاند، از بروز شوکهای بودجهای در طول اجرای پروژه جلوگیری میکند.
هزینههای نصب تا چه حد بر کل هزینهٔ سیستم تصفیهٔ فاضلاب تأثیر میگذارند؟
هزینههای نصب اغلب برابر یا بیشتر از هزینه تجهیزات در مجموعه کل پروژه است و این امر آن را به دومین مؤلفه مالی اصلی تبدیل میکند. آمادهسازی محل، کارهای عمرانی، رونددهی اتصالات خدماتی، اصلاحات ساختمانی و نیروی کار متخصص، همه و همه در تشکیل هزینههای نصب نقش دارند که این هزینهها بر اساس موقعیت محلی، زیرساخت موجود و الزامات نظارتی بهطور قابلتوجهی متفاوت میشوند. نصبهای اصلاحی در تأسیسات موجود معمولاً با هزینههای نصب بالاتری نسبت به کاربردهای صنعتی جدید (گرینفیلد) روبهرو میشوند، زیرا پیچیدگی هماهنگی و محدودیتهای محلی بر آنها تأثیر میگذارند.
چرا تحلیل هزینه کل مالکیت (TCO) باید بیش از هزینه اولیه تجهیزات بر انتخاب تجهیزات تأثیر بگذارد؟
کل هزینهی مالکیت شامل هزینهی تجهیزات، نصب، خدمات عمومی، نگهداری و هزینههای عملیاتی بلندمدت در طول عمر سیستم است؛ این رویکرد نشان میدهد که گاهی سرمایهگذاری اولیهی بیشتر در تجهیزات، از طریق کاهش هزینههای تکرارشونده، نتایج مالی برتری را بههمراه دارد. فناوریهای تصفیهای که هزینهی تجهیزاتشان بالاتر است اما نیاز کمتری به خدمات عمومی و نگهداری دارند، اغلب در دورههای عملیاتی بیست یا سی ساله، از لحاظ اقتصادی مقرونبهصرفهتر از تجهیزات ارزانتری هستند که هزینههای عملیاتی بالایی دارند. تمرکز انحصاری بر هزینهی تجهیزات در زمان خرید، تأثیر مالی غالب خدمات عمومی و نگهداری در طول عملیات سیستم را نادیده میگیرد.

 EN