För att förstå den verkliga kostnaden för ett avloppsvattenreningssystem krävs en separation av olika finansiella komponenter som ofta sammanblandas i de inledande projektuppskattningarna. Många anläggningschefer och ingenjörer möter förvirring vid jämförelse av offertförslag eftersom de inte skiljer mellan utrustningskostnader, installationskostnader, pågående driftkostnader för el och andra resurser samt total ägarkostnad. Denna skillnad blir avgörande när man bedömer om en reningsteknik är inom budgetramen och verkligen ger värde under dess driftlivslängd. Skillnaden mellan priset på utrustningen och den faktiska ekonomiska åtagandet kan lätt överstiga femtio procent, vilket gör en detaljerad kostnadsanalys nödvändig för solid kapitalplanering.

Investeringar inom industriell och kommunal avloppsvattenrening innebär betydande kapitalutlägg, men många organisationer underskattar omfattningen av den fullständiga ekonomiska ansvarsfullheten. När intressenter diskuterar kostnaden för avloppsvattenreningssystem blandar de ofta priserna för utrustning med den totala projektavgiften, vilket leder till budgetöverskridningar och oväntade finansieringsproblem. Den här artikeln går systematiskt igenom varje kostnadskategori och hjälper beslutsfattare att skapa korrekta budgetar samt undvika dolda kostnader som endast uppenbarar sig efter att köpet är fastställt.
Utrustningskostnad jämfört med total systeminvestering
Förståelse av grundläggande utrustningspriser
Utrustningskostnaden representerar inköpspriset för behandlingsmaskiner, tankar, reaktorer och primära komponenter som levereras till anläggningen. Denna siffra förekommer vanligtvis i offertförslag från utrustningstillverkare och utgör grunden för varje offertpaket. Utrustningskostnaden ensam döljer dock betydande ytterligare kostnader som krävs för att göra ett system driftklart. Det är avgörande att klargöra vad som ingår i utrustningskostnadsangivelsen; vissa leverantörer inkluderar perifera komponenter i paketet medan andra listar dem separat, vilket skapar skenbara pris skillnader som endast återspeglar redovisningsstrukturen snarare än faktiska skillnader i värde.
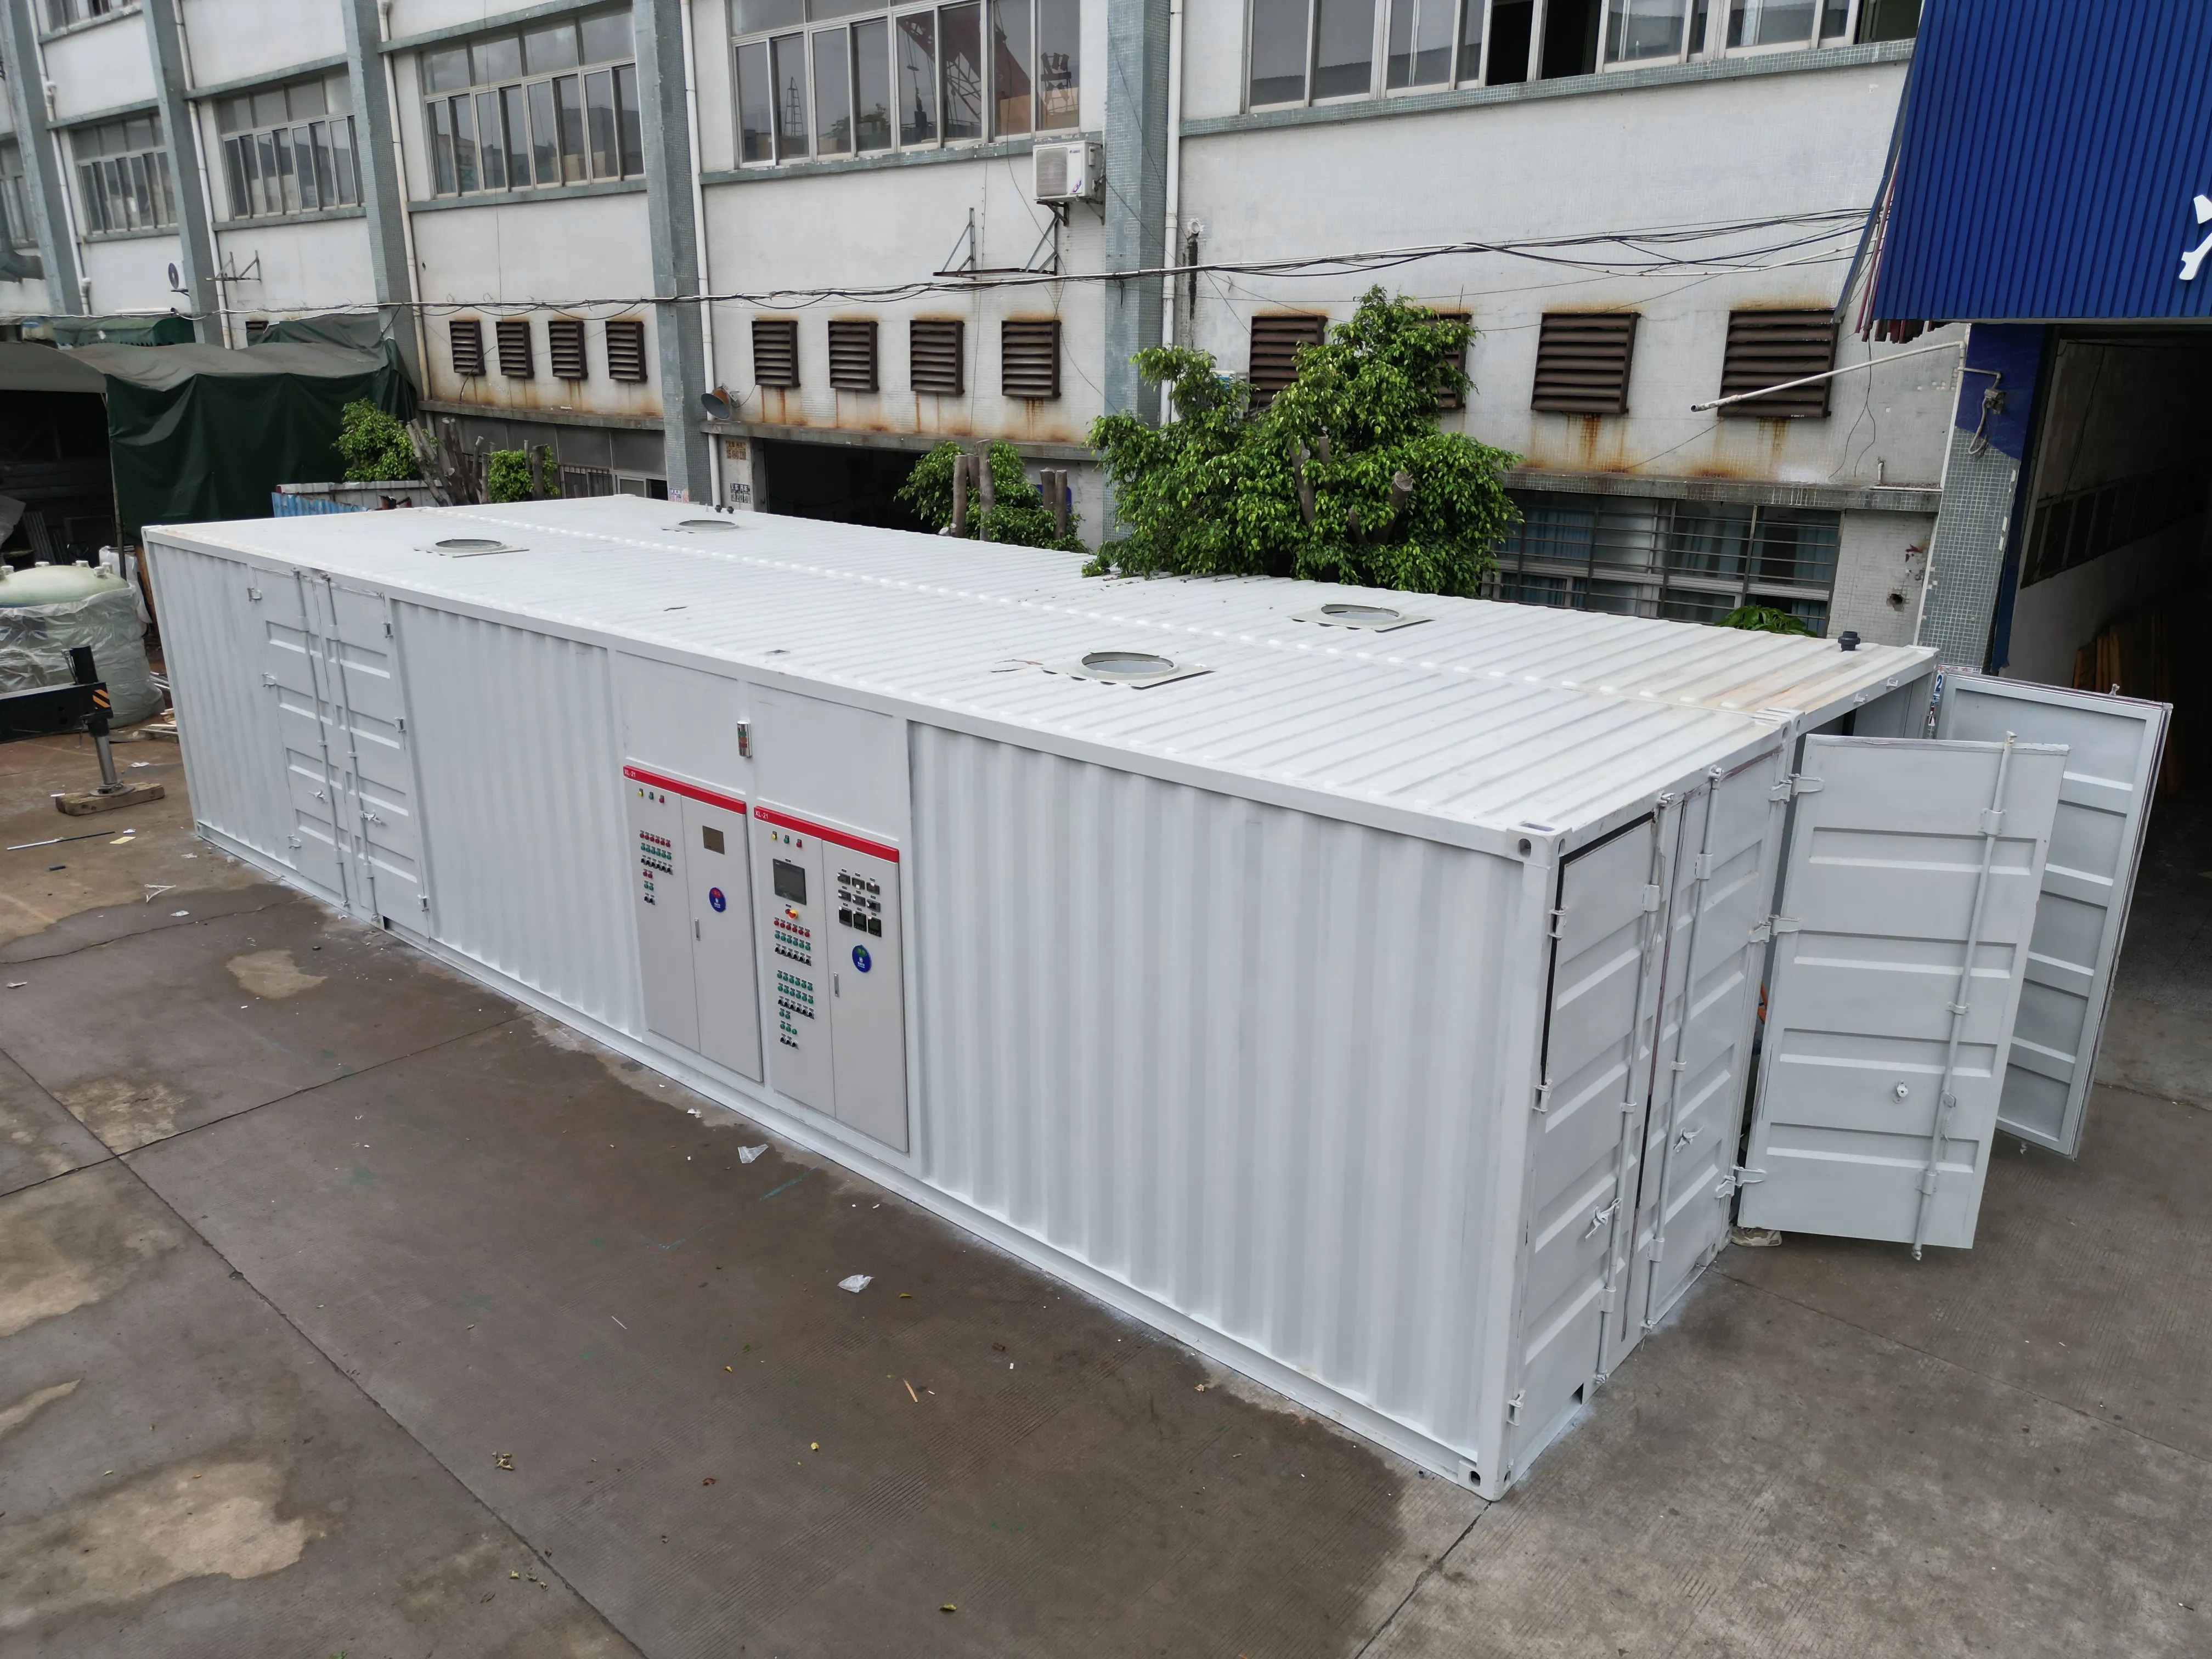
Marknaden kostnad för avloppsvattenreningssystem för kärnutrustning varierar kraftigt beroende på behandlingskapacitet, teknikväg och moduläritet. Skidmonterade, förmonterade system har vanligtvis lägre utrustningskostnader än platsbyggda lösningar eftersom standardisering i tillverkningen minskar arbetsintensiteten. Omvänt kräver skräddarsydda system som hanterar unika avloppsegenskaper högre utrustningspriser på grund av teknisk specifikation och anpassning av komponenter.
Installations- och byggnadskostnader
Installation utgör den andra stora kostnadskategorin och motsvarar ofta eller överstiger utrustningskostnaden i hela projektomfånget. Denna kategori omfattar anläggningsarbeten, inklusive platsutgrävning, förberedelse av betongplatta, byggnadsmodifikationer och routning av nyttjandeinfrastruktur. Kvalificerad arbetskraft, hyresutrustning för byggverk samt platsstyrning ingår alla i installationskostnaderna, vilka förblir separerade från utrustningskostnaderna. En anläggning som kräver omfattande platsförberedelse, till exempel sanering av förorenad jord eller ombyggnad av byggnader, står inför installationskostnader som långt överstiger utrustningskostnaderna.
Installationskomplexiteten påverkar denna kostnadskomponent mer än någon annan faktor i totala avloppsreningsanläggningens kostnadsberäkningar. En nyindustrizon kan kräva enkel plattformsinstallation, medan en ombyggnad i en befintlig urbana anläggning kräver samordning med byggnadssystem, miljösanering och efterlevnad av regleringskrav. Leverantörer citerar ibland utrustningskostnaden utan installationskostnader, vilket skapar skenbara prisfördelar som försvinner så snart hela omfånget avslöjas under detaljerade konstruktionsfaser.
Driftkostnadskomponenter och energi- och serviceförsörjning
Påverkan av energi och serviceförsörjning
Driftskostnader utgör en återkommande kostnadspost som pågår under hela systemets livstid, men många kapitalbudgeteringsprocesser behandlar driftskostnader separat från kostnaderna för avloppsvattenreningsystem. Biologiska reningssystem baserade på luftning förbrukar betydande mängder elektrisk energi, där blåsare och pumpar körs kontinuerligt eller enligt förprogrammerade scheman. Avancerade reningsmetoder – till exempel membranfiltrering, ultraviolett desinficering eller ozonproduktion – ökar de elektriska kraven kraftigt jämfört med konventionella aktivslammetoder.
Kemiska tillsatser utgör en annan driftskostnadsdel som ofta underskattas i de första kostnadsberäkningarna. Koaguleringsmedel, flockningsmedel, pH-regleringskemikalier och specialbehandlingsmedel medför betydande årliga kostnader, beroende på inkommande avloppsvattnets egenskaper och de fastställda reningsegenskaperna. Anläggningar som renar industriellt avloppsvatten med varierande inkommande sammansättning upplever ofta högre och mer volatila kemikaliecoster än kommunala reningsanläggningar som hanterar konsekventa hushållsflöden. Att förstå utvecklingen av driftskostnaderna blir avgörande vid valet mellan olika reningstekniker, eftersom skillnaderna i utrustningskostnader kan verka obetydliga jämfört med långsiktiga skillnader i driftskostnader och operativa kostnader.
Underhåll och arbetskrav
Utöver driftkostnaderna utgör pågående underhållsaktiviteter en betydande operativ kostnad som utvidgar de verkliga kostnaderna för avloppsvattenreningssystemet långt bortom de initiala investeringarna i utrustning och installation. Förhindrande underhållsplaner, utbyte av delar, service av utrustning och systemoptimering kräver kompetent personal eller stöd från entreprenörer. Avloppsvattenreningssystem som drivs nära regleringsmässiga gränser kräver mer frekvent övervakning och ingripande än system som är utformade med en driftmarginal, vilket leder till högre arbets- och underhållsbelastning.
Kostnader för hantering och bortskaffande av slam utgör ofta överlookade driftskostnader inom totala kostnadsramverk för avloppsreningsanläggningar. Hantering av fasta ämnen genom avvattning, torkning eller bortskaffande innebär återkommande ekonomiska åtaganden som varierar beroende på slamms egenskaper, lokala regler för bortskaffande samt konfigurationen av reningsprocessen. Vissa anläggningar uppnår kostnadseffektivitet genom återanvändning av fasta ämnen eller jordtillämpning, medan andra står inför dyrbara bortskaffningsavtal som förbrukar betydande delar av driftbudgeten.
Totalägarkostnad och långsiktig planering
Beräkna den verkliga totalägarkostnaden
Totala ägandekostnaden omfattar alla ekonomiska åtaganden under systemets livstid, inklusive utrustningskostnad, installation, driftkostnader, underhåll samt eventuell avveckling eller utbyte. Analys av totala ägandekostnaden (TCO) betraktar kostnaden för avloppsreningsanläggningar som en ekonomisk ström som sträcker sig tio, tjugo eller trettio år framåt i tiden, snarare än som en enskild investeringsutgift. Anläggningar som använder denna omfattande ram gör bättre teknikval eftersom de på ett transparent sätt väger inledande investeringskostnader mot långsiktiga driftsekonomiska faktorer.
TCO-perspektivet visar att ett system med högre utrustningskostnad men lägre krav på energi och andra resurser kan ge bättre ekonomiska resultat jämfört med billigare utrustning som kräver höga löpande driftskostnader. Processval blir tydligare när intressenter beräknar den totala ekonomiska påverkan under flera årtionden av drift istället för att enbart fokusera på utrustningskostnaden vid inköpstidpunkten. Avancerade reningstekniker med högre initial kostnad motiverar ofta investeringen genom minskade kostnader för energi, underhåll eller efterlevnad av regleringskrav under långa driftperioder.
Regleringskompatibilitet och framtidsbevisning
Regleringsutvecklingen påverkar i hög grad beräkningarna av de verkliga kostnaderna för avloppsreningsanläggningar, särskilt för anläggningar i jurisdiktioner med allt strängare miljökrav. Utrustning som väljs för att uppfylla nuvarande krav kan behöva ersättas, ombyggas eller kompletteras med ytterligare reningseffekt om reglerna ändras under anläggningens livstid. Anläggningar som överdimensionerar reningseffekten utöver omedelbara krav uppnår ofta lägre livscykelkostnader tack vare undvikta ombyggnader och störningar i efterlevnaden, jämfört med system som är dimensionerade enligt minimikraven idag.
Skalbarhet och moduläritet i systemdesign påverkar kostnadsutvecklingen för avloppsvattenreningssystem när tillväxt eller regleringsändringar sker. Skidmonterade, integrerade renhetsenheter ger större flexibilitet för kapacitetsutbyggnad jämfört med fasta, på plats byggda installationer, vilket potentiellt minskar framtida modifieringskostnader och anläggningsstörningar. Att utvärdera efterlevnadsrisk och regleringsdynamik vid teknikutval säkerställer att beslut om initiala utrustningskostnader tar hänsyn till sannolika framtida krav utan att utlösa dyra sena systemmodifieringar.
Vanliga frågor
Vad ingår i utrustningskostnaden inom den totala kostnaden för avloppsvattenreningssystem?
Utrustningskostnaden representerar inköpspriset för primära behandlingskomponenter, inklusive tankar, reaktorer, klargörare, filtreringsenheter och kontrollsystem. Denna siffra hämtas från tillverkarnas offertförslag och utgör grunden för projektets budgetering, även om den inte inkluderar installationsarbete, platsförberedelse, anslutning av el- och vatteninfrastruktur samt driftkostnader. Att tydliggöra exakt vilka komponenter och tillbehör som ingår i en given utrustningskostnadsoffert förhindrar oväntade kostnader under projektets genomförande.
Hur mycket påverkar installationskostnaderna den totala kostnaden för avloppsvattensreningsanläggningen?
Installationskostnader utgör ofta lika mycket eller mer än utrustningskostnaden i hela projektomfånget, vilket gör detta till den andra största ekonomiska komponenten. Platsförberedelse, anläggningsarbeten, ledningsdragning för el-, vatten- och avloppsanläggning, byggnadsmodifikationer samt kvalificerad arbetskraft bidrar alla till installationskostnaderna, som varierar kraftigt beroende på anläggningens plats, befintlig infrastruktur och regleringskrav. Ombyggnader i befintliga anläggningar medför vanligtvis högre installationskostnader än nybyggnadsprojekt inom industrin på grund av komplexiteten i samordning och platsbegränsningar.
Varför bör TCO-analys påverka utrustningsval mer än den initiala utrustningskostnaden?
Totala ägandekostnaden omfattar utrustningskostnad, installation, driftkostnader, underhåll och långsiktiga driftkostnader under systemets livslängd, vilket visar att en högre initial investering i utrustning ibland ger bättre ekonomiska resultat genom lägre återkommande kostnader. Reningstekniker med högre utrustningskostnad men lägre krav på driftkostnader och underhåll visar ofta sig vara mer ekonomiska under tjugo eller trettio år av drift än billigare utrustning som kräver höga driftkostnader. Att fokusera enbart på utrustningskostnaden vid inköpstid ignorerar den dominerande ekonomiska påverkan från driftkostnader och underhåll under hela systemdriften.

 EN