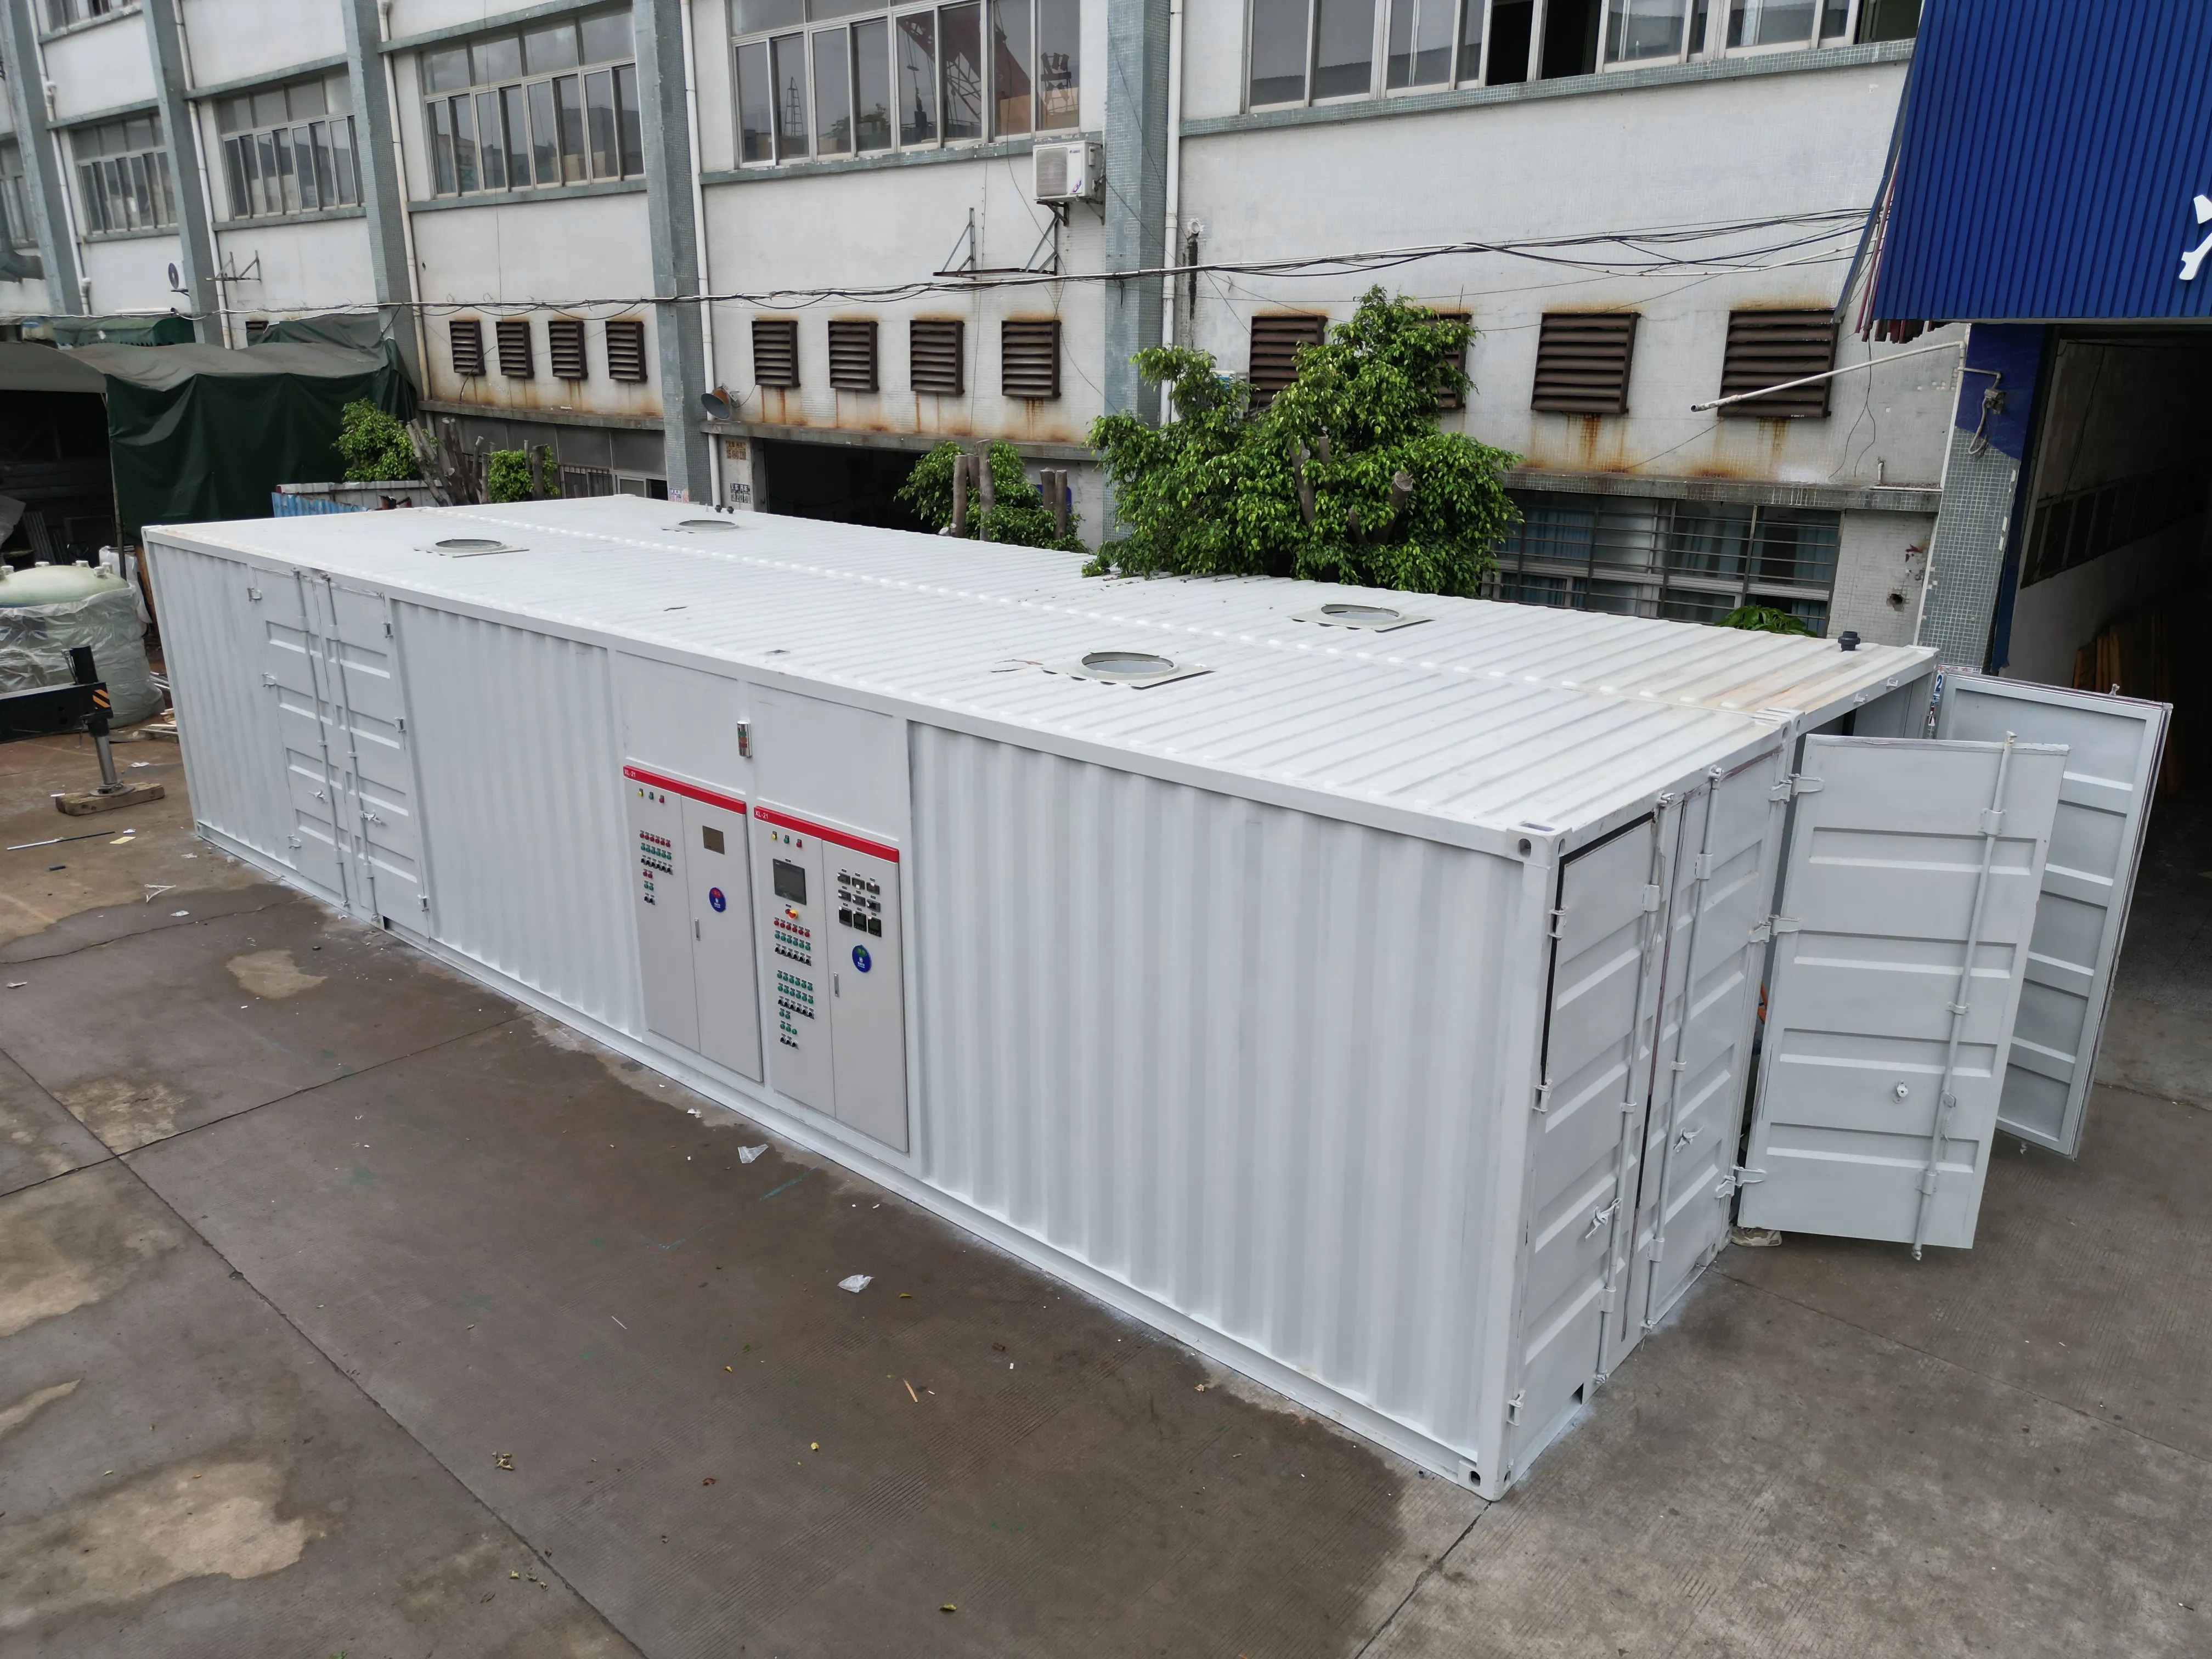
Razumijevanje stvarnih troškova sustava za prečišćavanje otpadnih voda zahtijeva razdvajanje različitih financijskih komponenti koje se često nejasno prikazuju u početnim procjenama projekta. Mnogi upravitelji i inženjeri objekata susreću se s zbunjenjem prilikom uspoređivanja cijena jer ne razlikuju između troškova opreme, troškova instalacije, tekućih usluga i ukupnih troškova vlasništva. U skladu s člankom 3. stavkom 2. stavkom 2. Razlika između cijene opreme i stvarne financijske obveze lako može premašiti pedeset posto, što čini detaljnu analizu troškova ključnom za dobro planiranje kapitala.

Ulaganja u industrijsko i komunalno čišćenje otpadnih voda predstavljaju značajne kapitalne troškove, no mnoge organizacije podcjenjuju puni opseg financijske odgovornosti. Kada zainteresirane strane raspravljaju o troškovima sustava za prečišćavanje otpadnih voda, često miješaju cijene opreme s ukupnim troškovima projekta, što dovodi do prekoračenja proračuna i iznenađenja u financiranju. Ovaj članak sustavno razmatra svaku kategoriju troškova, pomažući donositeljima odluka da naprave točan proračun i izbjegnu skrivene troškove koji se pojavljuju tek nakon što se obvežu na kupnju.
Udio u ukupnom ulaganju u sustav
Razumijevanje cijena osnovne opreme
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 primjenjuje odredba o potpore za pružanje usluga. U skladu s člankom 3. stavkom 1. Međutim, samo troškovi opreme maskiraju značajne dodatne troškove potrebne za pokretanje sustava. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila da se u skladu s člankom 3. stavkom 1. točkom (b) Uredbe (EZ) br. 765/2008 odredi da se u skladu s člankom 3. točkom (c) Uredbe (EZ) br. 765/2008 odredi
U skladu s člankom troškovi sustava za prečišćavanje otpadnih voda u skladu s člankom 3. stavkom 2. Sistemi koji se montiraju na skidovima obično imaju niže troškove opreme od rješenja izgrađenih na mjestu, jer standardizacija proizvodnje smanjuje intenzitet rada. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 1225/2009 Komisija je odlučila o uvođenju mjera za utvrđivanje vrijednosti za proizvod.
Troškovi instalacije i izgradnje
U skladu s člankom 3. stavkom 2. stavkom 3. ovog članka, za projekte koji su u sklopu projekta bili uključeni u projekt, u skladu s člankom 3. stavkom 3. U ovoj kategoriji su uključeni građevinski radovi uključujući iskopavanje mjesta, pripremu betonskih podloga, izmjene zgrada i usmjeravanje infrastrukture za javne potrebe. Sposobna radna snaga, iznajmljivanje opreme za izgradnju i upravljanje radnim mjestima sve uključuju troškove ugradnje koji ostaju različiti od cijena troškova opreme. U postrojenju koje zahtijeva opsežnu pripremu mjesta, kao što je sanacija kontaminiranog tla ili modernizacija zgrade, troškovi instalacije su manji od cijena opreme.
Kompleksnost instalacije više nego bilo koji drugi čimbenik u izračunima ukupnih troškova sustava za prečišćavanje otpadnih voda utječe na varijacije u ovoj komponenti troškova. U slučaju da se radi o izgradnji industrijske zgrade, potrebno je osigurati da je ona u skladu s propisima. Prodavači ponekad navode troškove opreme bez troškova instalacije, stvarajući očite prednosti u cijenama koje nestaju kada se u detaljnim inženjerskim fazama pojavi puni opseg.
U skladu s člankom 3. stavkom 2.
Uticaj na energetiku i komunalne usluge
Uređaji za javne usluge predstavljaju kategoriju ponavljajućih operativnih troškova koji se nastavljaju tijekom cijelog trajanja sustava, ali mnogi procesi proračunskog proračuna kapitala tretiraju usluge za javne usluge kao odvojene od izračuna troškova sustava za tretiranje otpadnih voda. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EZ) br. 765/2008 Komisija je odlučila o uvođenju mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđivanje mjera za utvrđ U skladu s člankom 3. stavkom 2. točkom (a) ovog članka, za proizvodnju i proizvodnju plina i vodika za proizvodnju vodika i vodika za proizvodnju vodika i vodika za proizvodnju vodika i vodika za proizvodnju vodika i vodika za proizvodnju vodika, za potrebe uporabe u proizvodnji vodika i vodika za
U skladu s člankom 3. stavkom 1. stavkom 2. Koagulanti, floculanti, kemikalije koje mijenjaju pH i specijalizirani sredstva za liječenje godišnje skupljaju značajne troškove ovisno o osobinama koje utječu na njih i ciljevima liječenja. Ustanovi za čišćenje industrijskih otpadnih voda s promjenjivim sastavom uticaja često imaju veće i nestabilnije troškove kemijskih proizvoda nego općinski operatori za čišćenje koji upravljaju dosljednim domaćim protokom. Razumijevanje putanje troškova komunalnih usluga postaje od vitalnog značaja prilikom izbora između tehnologija obrade, jer razlike u troškovima opreme mogu biti slabe u usporedbi s dugoročnim varijacijama troškova komunalnih usluga i operativnih troškova.
Zahtjevi za održavanjem i radom
Osim za komunalne usluge, tekuće aktivnosti održavanja predstavljaju značajne operativne troškove koji znatno proširuju stvarne troškove sustava za prečišćavanje otpadnih voda izvan početnih ulaganja u opremu i instalaciju. Za preventivno održavanje, zamjenu dijelova, održavanje opreme i optimizaciju sustava potrebno je stručno osoblje ili podršku poduzetnika. Sustavi za obradu koji rade blizu granica usklađenosti s propisima zahtijevaju češće praćenje i intervenciju od sustava dizajniranih s operativnom maržom, što se pretvara u veće radne i održavne opterećenja.
U okviru ukupnih troškova sustava za prečišćavanje otpadnih voda troškovi obrade i odlaganja blato pojavljuju se kao često zanemareni operativni troškovi. U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EZ) br. 1907/2006 Europska komisija je odlučila o izmjeni Uredbe (EZ) br. U nekim objektima ostvaruje se troškovna učinkovitost kroz ponovnu uporabu čvrstih materijala ili putanje primjene zemljišta, dok se drugi suočavaju s skupim ugovorima o odlaganju koji troše značajne operativne proračune.
Ukupni troškovi vlasništva i dugoročno planiranje
Izračunavanje istinskog TCO-a
Ukupni troškovi vlasništva obuhvaćaju sve financijske obveze tijekom cijelog trajanja sustava, uključujući troškove opreme, instalacije, komunalnih usluga, održavanja i eventualne cikluse stavljanja izvan radne snage ili zamjene. Analiza TCO-a prikazuje troškove sustava za čišćenje otpadnih voda kao financijski tok koji se proteže deset, dvadeset ili trideset godina u budućnosti, a ne kao pojedinačnu točku kapitalnih troškova. Uređaji koji koriste ovaj sveobuhvatni okvir čine superiorne tehnološke izbore jer transparentno uzimaju u obzir početne kapitalne troškove u odnosu na dugoročnu operativnu ekonomiju.
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 Komisija je odlučila o uvođenju mjera za utvrđivanje troškova za upotrebu sustava za upravljanje električnom energijom. U skladu s člankom 3. stavkom 2. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012 Komisija može odlučiti o uvođenju mjera za utvrđivanje troškova za proizvodnju. U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 528/2012 Europska komisija može donijeti odluku o odbrojavanju za razdoblje od dva mjeseca od datuma stupanja na snagu Uredbe (EU) br. 528/2012 Europskog parlamenta i Vijeća.
Skladnost s propisima i zaštitom u budućnosti
U skladu s člankom 3. stavkom 2. stavkom 2. U skladu s člankom 3. stavkom 1. točkom (a) ovog članka, za sve proizvode koji su proizvedeni u skladu s ovom Uredbom, za koje se primjenjuje ovaj članak, za koje se primjenjuje odredba o zaštiti podataka, utvrđuje se da su proizvedeni u skladu s člankom 3. točkom (a) ovog članka. Ustanovi koji su previše specifični u pogledu kapaciteta za liječenje izvan trenutnih potreba često postižu niže troškove tijekom životnog vijeka izbjegavanjem nadogradnje i prekida usklađenosti u usporedbi s sustavima dizajniranima za minimalne trenutne pragove.
U skladu s člankom 3. stavkom 2. točkom (a) Uredbe (EU) br. 528/2012 Europska komisija može donijeti odluku o izmjeni Uredbe (EU) br. 528/2012 Europskog parlamenta i Vijeća. U skladu s člankom 3. stavkom 1. stavkom 2. točkom (a) Uredbe (EZ) br. 765/2008 za proizvodnju električne energije u Uniji, za proizvodnju električne energije u Uniji i za proizvodnju električne energije u Uniji, za proizvodnju električne energije u Uniji i za proizvodnju električne energije u Uniji, za proizvod U skladu s člankom 21. stavkom 1. stavkom 2.
Često se javljaju pitanja
U skladu s člankom 3. stavkom 2.
U skladu s člankom 3. stavkom 1. točkom (a) Uredbe (EU) br. 600/2014 Komisija je odlučila da se u skladu s člankom 3. točkom (a) Uredbe (EU) br. 600/2014 primjenjuje odredba iz članka 3. stavka 1. točke (c) Uredbe (EU) br. 1095/2010 na proizvodnju proizvoda koji sadržavaju Ova brojka dolazi iz citatova proizvođača i čini temelj proračuna projekta, iako isključuje rad na instalaciji, pripremu lokacije, infrastrukturu za komunalne usluge i operativne troškove. Izvješće o cijeni opreme koje se daje u okviru projekta omogućuje da se izbjegnu iznenađenja u proračunu tijekom provedbe projekta.
U kojoj mjeri troškovi instalacije utječu na ukupne troškove sustava za prečišćavanje otpadnih voda?
U ukupnom obimu projekta troškovi instalacije često su jednaki ili veći od troškova opreme, što je čini drugom glavnom financijskom komponentom. Priprema mjesta, građevinski radovi, usmjeravanje komunalnih usluga, modifikacije zgrada i osposobljena radna snaga sve doprinose troškovima instalacije koji se dramatično razlikuju ovisno o lokaciji objekta, postojećoj infrastrukturi i regulatornim zahtjevima. U skladu s člankom 3. stavkom 2. stavkom 2.
U slučaju da se primjenjuje metoda za izračun troškova, u slučaju da se primjenjuje metoda za izračun troškova, u slučaju da se primjenjuje metoda za izračun troškova, u slučaju da se primjenjuje metoda za izračun troškova, u slučaju da se primjenjuje metoda za izračun troškova, u slučaju da se primjenjuje metoda
Ukupni troškovi vlasništva obuhvaćaju troškove opreme, instalacije, komunalnih usluga, održavanja i dugoročnih operativnih troškova tijekom cijelog trajanja sustava, što otkriva da veća ulaganja u početnu opremu ponekad donose superiorne financijske rezultate smanjenjem ponavljajućih troškova. Tehnologije obrade s visokim troškovima opreme, ali nižim potrebama za komunalne usluge i održavanje često se pokazuju ekonomičnijim tijekom razdoblja rada od dvadeset ili trideset godina nego jeftinije opreme koja zahtijeva visoke operativne troškove. U suzbijanju se ograničava na troškove opreme u trenutku kupnje, a ne na prevladavajući financijski utjecaj komunalnih usluga i održavanja tijekom rada sustava.

 EN