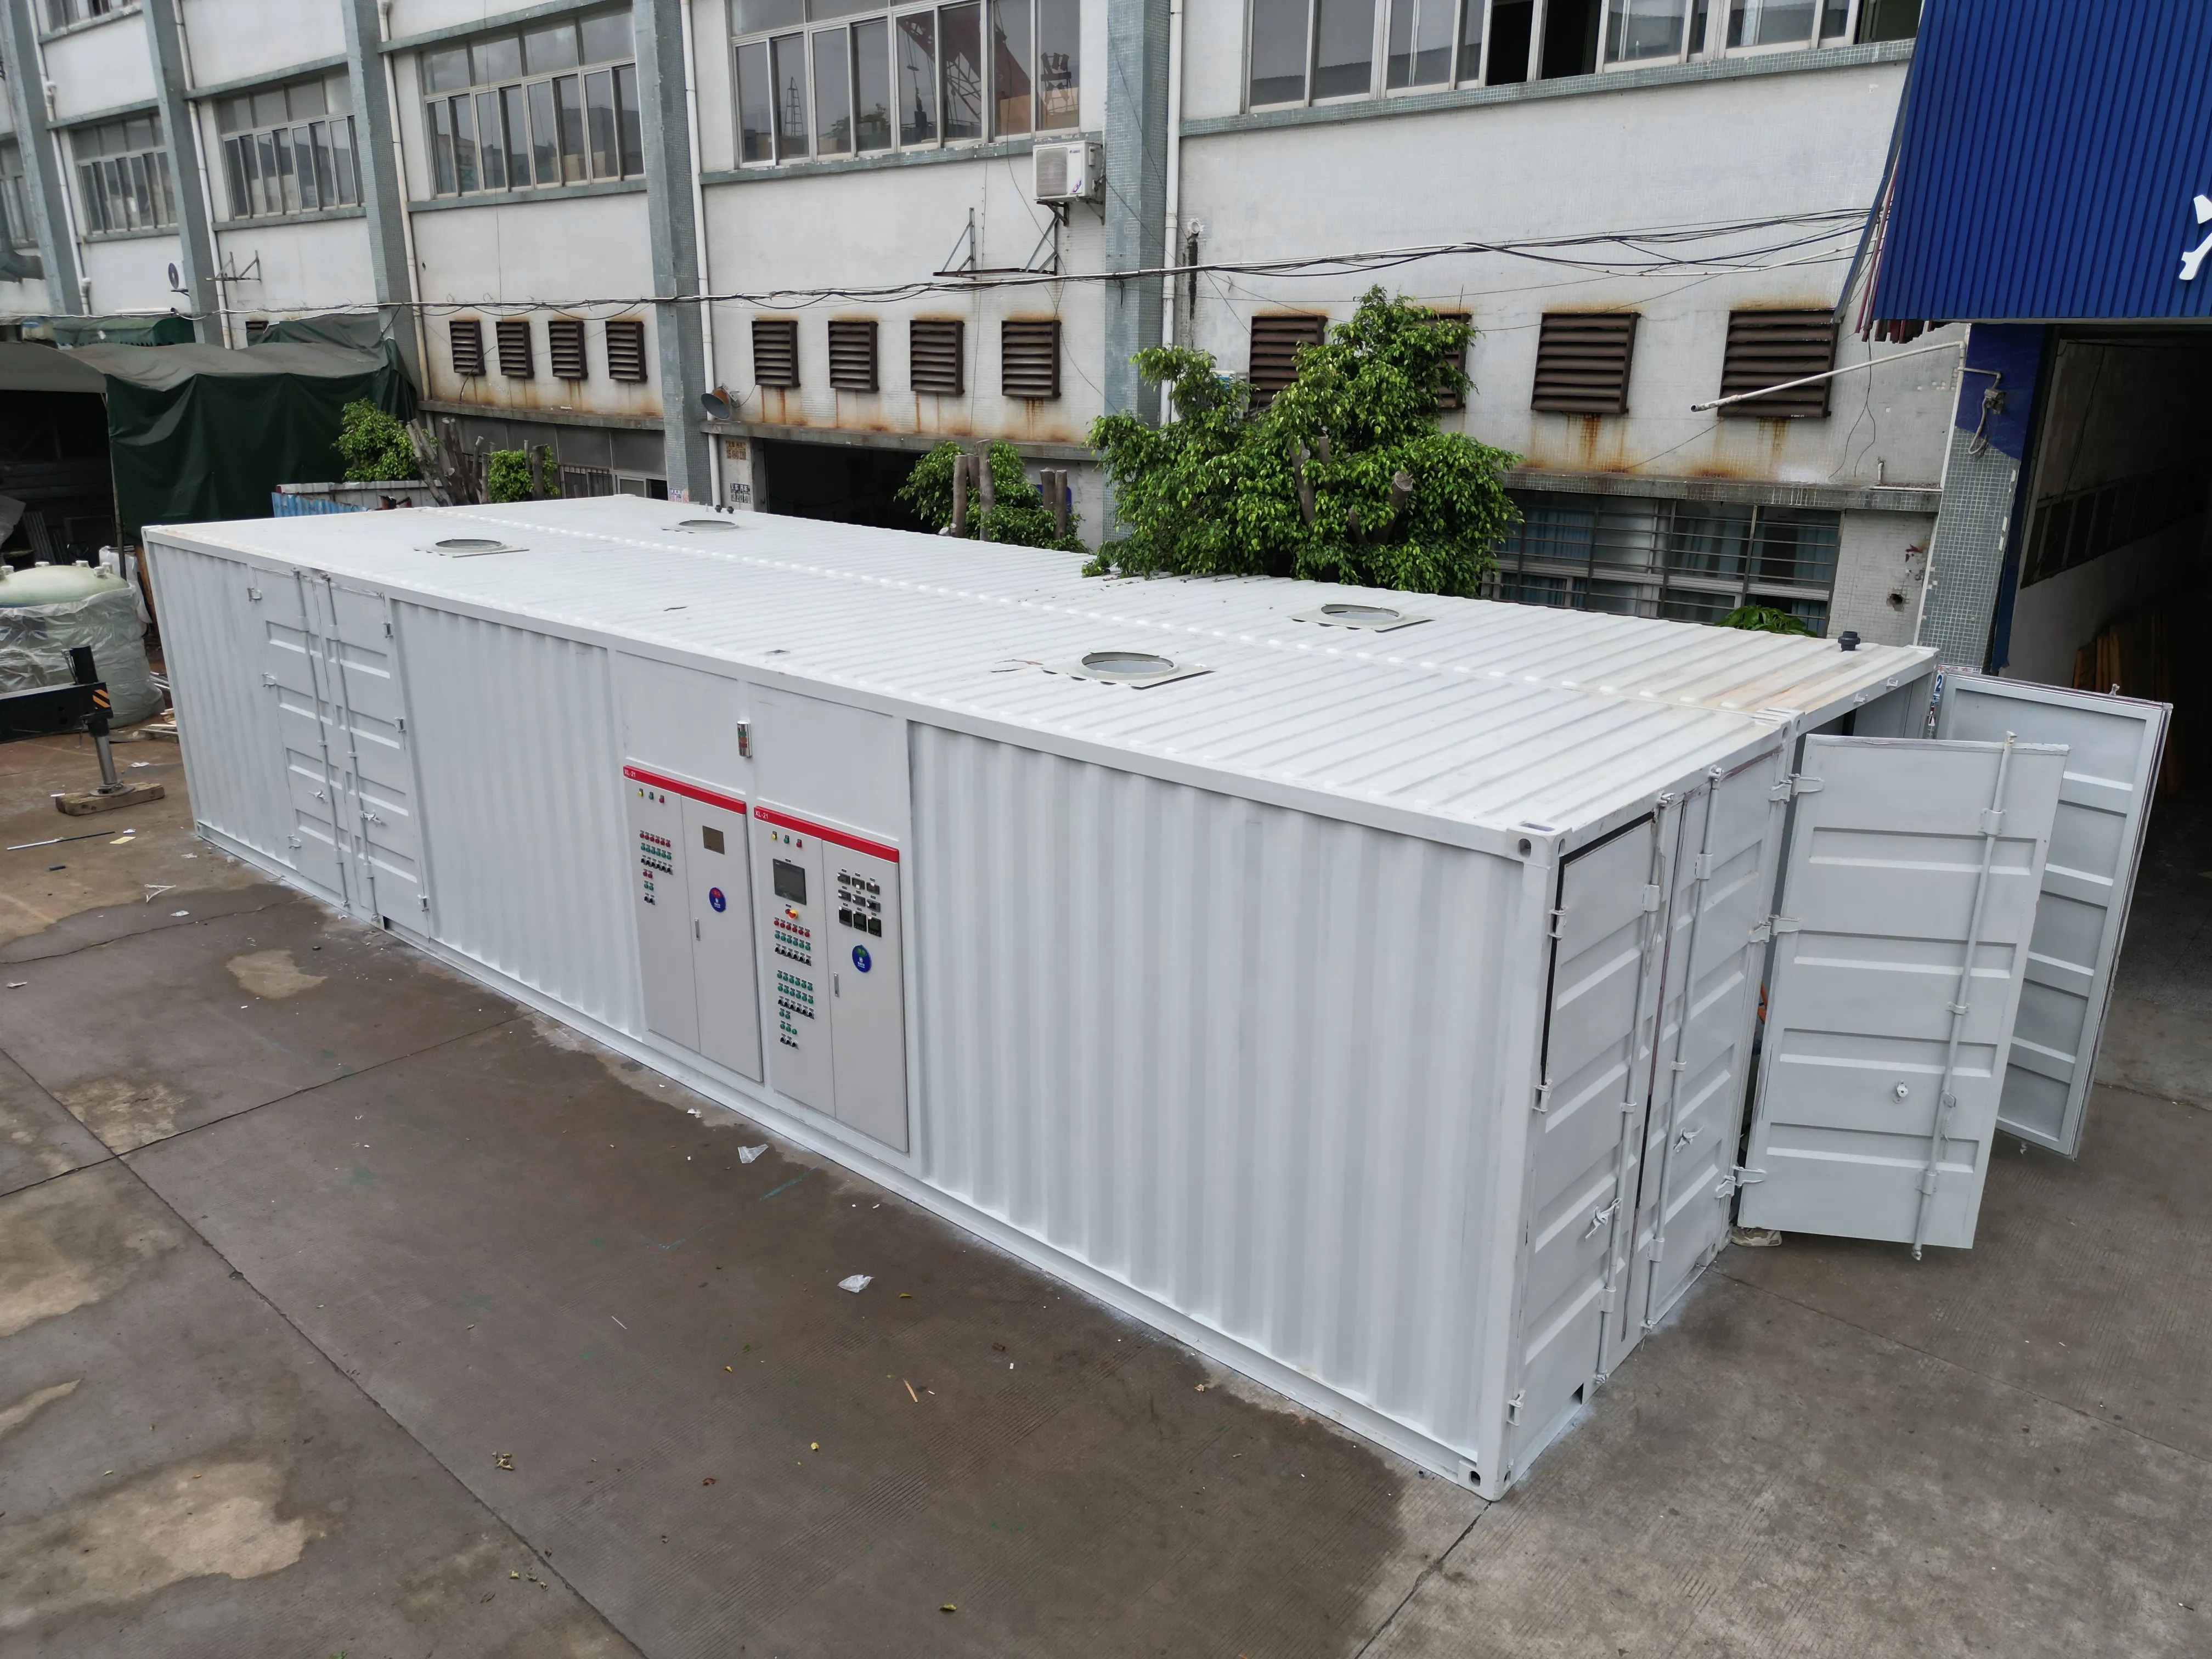
Om de werkelijke kosten van een afvalwaterzuiveringsysteem te begrijpen, is het noodzakelijk om duidelijk te onderscheiden tussen verschillende financiële componenten die vaak samenvloeien in eerste projectramingen. Veel facility managers en ingenieurs ervaren verwarring bij het vergelijken van offertes, omdat ze geen onderscheid maken tussen apparatuurkosten, installatiekosten, voortdurende energie- en onderhoudskosten en de totale eigendomskosten. Dit onderscheid is cruciaal bij het beoordelen of een zuiveringsoplossing binnen het budget past én gedurende de gehele levensduur daadwerkelijke waarde oplevert. Het verschil tussen de aanschafprijs van de apparatuur en de werkelijke financiële verplichting kan gemakkelijk meer dan vijftig procent bedragen, waardoor een gedetailleerde kostenanalyse essentieel is voor verantwoorde kapitaalplanning.

Investeringen in industriële en gemeentelijke afvalwaterzuivering vereisen aanzienlijke kapitaaluitgaven, maar veel organisaties onderschatten de volledige omvang van de financiële verantwoordelijkheid. Wanneer belanghebbenden over de kosten van een afvalwaterzuiveringssysteem spreken, vermengen zij vaak de prijs van de apparatuur met de totale projectkosten, wat leidt tot budgetoverschrijdingen en onverwachte financieringsproblemen. Dit artikel behandelt elke kostencategorie systematisch, waardoor besluitvormers nauwkeurige begrotingen kunnen opstellen en verborgen kosten kunnen voorkomen die pas na de aankoopverplichting aan het licht komen.
Apparatuurkosten versus totale systeeminvestering
Inzicht in de basisprijzen van apparatuur
De apparatuurkosten vertegenwoordigen de aankoopprijs van de behandelingsmachines, tanks, reactoren en primaire componenten die aan de installatie worden geleverd. Dit bedrag verschijnt meestal in offertes van apparatuurfabrikanten en vormt de basis van elk offertedossier. De apparatuurkosten alleen verhullen echter aanzienlijke extra uitgaven die nodig zijn om een systeem operationeel te maken. Het is essentieel om duidelijk te omschrijven wat in de verklaring van apparatuurkosten is opgenomen; sommige leveranciers bundelen randcomponenten, terwijl anderen deze afzonderlijk vermelden, waardoor schijnbare prijsverschillen ontstaan die slechts het gevolg zijn van verschillende boekhoudkundige structuren en niet van werkelijke waardeverschillen.
De afvalwaterzuiveringsysteemkosten voor kernapparatuur varieert sterk op basis van de behandelcapaciteit, de technologische route en de modulariteit. Op een steiger gemonteerde, vooraf geassembleerde systemen hebben doorgaans lagere apparatuurkosten dan ter plaatse gebouwde oplossingen, omdat standaardisatie in de productie de arbeidsintensiteit verlaagt. Omgekeerd zijn op maat ontworpen systemen die specifieke afvalwaterkenmerken aanpakken, duurder qua apparatuur vanwege de engineeringgerichtheid en de aanpassing van componenten.
Installatie- en bouwkosten
Installatie vormt de tweede belangrijke kostenpost en is vaak gelijk aan of hoger dan de apparatuurkosten binnen de totale projectomvang. Deze categorie omvat civieltechnische werken, zoals het graven van de locatie, het voorbereiden van een betonnen plaat, gebouwmodificaties en het aanleggen van nutsvoorzieningsinfrastructuur. Gespecialiseerde arbeidskracht, huur van bouwmachines en locatiemanagement vallen allemaal onder de installatiekosten, die duidelijk gescheiden blijven van de prijsstelling van de apparatuur. Een faciliteit die uitgebreide locatievoorbereiding vereist, zoals sanering van verontreinigde grond of renovatie van een bestaand gebouw, kent installatiekosten die ver over de apparatuurkosten heen gaan.
De complexiteit van de installatie bepaalt de variatie in deze kostencomponent meer dan enige andere factor in de totale kostenberekeningen voor afvalwaterzuiveringsystemen. Een nieuw industrieterrein (greenfield) kan eenvoudige plateninstallatie vereisen, terwijl een renovatie (retrofit) in een bestaande stedelijke faciliteit coördinatie vereist met gebouwsystemen, milieuherstelactiviteiten en naleving van regelgeving. Leveranciers noemen soms alleen de apparatuurkosten, zonder de installatiekosten, wat schijnbare prijsvoordelen oplevert die verdwijnen zodra het volledige projectomvang duidelijk wordt tijdens de gedetailleerde engineeringfase.
Operationele kostencomponenten en nutsvoorzieningen
Impact van energie en nutsvoorzieningen
Nuttige voorzieningen vertegenwoordigen de terugkerende operationele kostenpost die gedurende de gehele levensduur van het systeem voortduurt; toch behandelen veel kapitaalbegrotingsprocessen nuttige voorzieningen als gescheiden van de kostenberekeningen voor afvalwaterzuiveringsystemen. Biologische zuiveringsystemen op basis van luchtbellen verbruiken aanzienlijke hoeveelheden elektrische energie, waarbij blazers en pompen continu of volgens een op aanvraag ingesteld schema draaien. Geavanceerde zuiveringsmethoden, zoals membraanfiltratie, ultraviolette desinfectie of ozonopwekking, verhogen de elektrische behoeften aanzienlijk ten opzichte van conventionele geactiveerde-slibaanpakken.
Chemische additieven vormen een andere nutsvoorzieningscomponent die vaak wordt onderschat in de initiële kostenramingen. Coagulanten, flocculanten, pH-aanpassingschemicaliën en gespecialiseerde behandelingsmiddelen leiden tot aanzienlijke jaarlijkse kosten, afhankelijk van de kenmerken van het toevoerwater en de gestelde behandelingsdoelen. Installaties die industrieel afvalwater met een wisselende samenstelling van het toevoerwater behandelen, ervaren vaak hogere en meer wisselende chemische kosten dan gemeentelijke waterzuiveringsinstallaties die consistente huishoudelijke afwaterstromen beheren. Het begrijpen van de ontwikkeling van de nutsvoorzieningskosten is essentieel bij de keuze tussen behandeltechnologieën, aangezien de verschillen in apparatuurkosten vaak verbleken ten opzichte van de langtermijnverschillen in nutsvoorzienings- en bedrijfskosten.
Onderhouds- en arbeidsvereisten
Naast de gebruiks- en onderhoudskosten vormen voortdurende onderhoudsactiviteiten een aanzienlijke operationele kostenpost, waardoor de werkelijke kosten van een afvalwaterzuiveringsinstallatie ver boven de initiële investeringen in apparatuur en installatie uitstijgen. Preventief onderhoud, vervanging van onderdelen, servicebeurten voor apparatuur en optimalisatie van het systeem vereisen geschoolde medewerkers of ondersteuning door externe aannemers. Zuiveringsinstallaties die op of vlak bij de wettelijke normen opereren, vergen frequentere monitoring en ingrijpen dan systemen die met een operationele marge zijn ontworpen, wat leidt tot hogere arbeids- en onderhoudskosten.
Kosten voor het afvoeren en verwijderen van slib vormen vaak over het hoofd gezien operationele uitgaven binnen de totale kostenraming voor een afvalwaterzuiveringsinstallatie. Het beheer van vast stof via ontwatering, drogen of verwijderingskanalen vertegenwoordigt een terugkerende financiële verplichting, waarvan de omvang varieert op basis van de eigenschappen van het slib, lokale regelgeving rond verwijdering en de configuratie van het zuiveringsproces. Sommige installaties bereiken kostenbesparingen door hergebruik van vast stof of toepassing op landbouwgrond, terwijl andere te maken hebben met dure verwijderingsovereenkomsten die een aanzienlijk deel van de operationele begroting in beslag nemen.
Totale eigendomskosten en langetermijnplanning
Berekening van de werkelijke TCO
De totale eigendomskosten omvatten alle financiële verplichtingen gedurende de levensduur van het systeem, inclusief de kosten voor apparatuur, installatie, nutsvoorzieningen, onderhoud en uiteindelijke ontmanteling of vervangingscycli. Bij een TCO-analyse wordt de kostenstructuur van een afvalwaterzuiveringsinstallatie gezien als een financiële stroom die tien, twintig of dertig jaar in de toekomst reikt, in plaats van als éénmalige kapitaaluitgave. Installaties die dit uitgebreide kader toepassen, maken betere technologiekeuzes, omdat zij initiële investeringen expliciet afwegen tegen de langetermijnoperationele kosten.
Het TCO-perspectief laat zien dat een systeem met hogere apparatuurkosten maar lagere nutsvoorzieningsbehoeften betere financiële resultaten kan opleveren dan goedkopere apparatuur die hoge voortdurende operationele kosten vereist. Beslissingen over proceskeuze worden duidelijker wanneer belanghebbenden de totale financiële impact berekenen over tientallen jaren van bedrijfsvoering, in plaats van zich uitsluitend te richten op de aanschafkosten van de apparatuur. Geavanceerde behandeltechnologieën met hogere initiële kosten rechtvaardigen vaak de investering door lagere kosten voor nutsvoorzieningen, onderhoud of naleving van regelgeving gedurende langere bedrijfsperiodes.
Reguliere naleving en toekomstbestendigheid
De regelgevende ontwikkeling beïnvloedt aanzienlijk de werkelijke kostenberekeningen voor afvalwaterzuiveringsystemen, met name voor installaties in rechtsgebieden met strengere milieunormen. Apparatuur die momenteel wordt geselecteerd om aan de geldende voorschriften te voldoen, kan tijdens de levensduur van het systeem moeten worden vervangen, aangepast of aangevuld met extra zuiveringscapaciteit indien de regelgeving wijzigt. Installaties die een hogere zuiveringscapaciteit specificeren dan direct vereist is, bereiken vaak lagere levenscycluskosten door vermijding van aanpassingen en nalevingsproblemen, vergeleken met systemen die precies zijn ontworpen op basis van de huidige minimumvereisten.
Schalbaarheid en modulariteit in systeemontwerp beïnvloeden de kostenontwikkeling van een afvalwaterzuiveringsysteem wanneer groei of wijzigingen in de regelgeving optreden. Op een skid gemonteerde, geïntegreerde zuiveringsunits bieden meer flexibiliteit voor capaciteitsuitbreiding dan vaste, ter plaatse gebouwde installaties, wat mogelijk leidt tot lagere toekomstige aanpassingskosten en minder storing van de faciliteit. Het beoordelen van nalevingsrisico’s en regelgevende dynamiek tijdens de keuze van technologie zorgt ervoor dat beslissingen over initiële apparatuurkosten rekening houden met waarschijnlijke toekomstige eisen, zonder dat duur ingrijpende systeemaanpassingen in een laat stadium nodig zijn.
Veelgestelde vragen
Wat maakt de apparatuurkosten uit binnen de totale kosten van een afvalwaterzuiveringsysteem?
De kosten voor apparatuur vertegenwoordigen de aankoopprijs van de primaire behandelingscomponenten, waaronder tanks, reactoren, bezinkers, filtratie-eenheden en regelsystemen. Dit bedrag is gebaseerd op offertes van fabrikanten en vormt de basis voor de projectbegroting, hoewel installatiewerk, terreinvoorbereiding, nutsvoorzieningeninfrastructuur en operationele kosten hier niet bij zijn inbegrepen. Duidelijk omschrijven welke componenten en accessoires precies in een offerte voor apparatuurkosten zijn opgenomen, voorkomt onverwachte budgettaire verrassingen tijdens de uitvoering van het project.
In hoeverre beïnvloeden installatiekosten de totale kosten van een afvalwaterzuiveringsysteem?
Installatiekosten zijn vaak gelijk aan of hoger dan de apparatuurkosten binnen de totale projectomvang, waardoor dit het tweede belangrijkste financiële onderdeel wordt. Voorbereiding van de locatie, civieltechnische werken, aanleg van nutsvoorzieningen, gebouwmodificaties en gespecialiseerde arbeidskracht dragen allen bij aan de installatiekosten, die sterk kunnen variëren afhankelijk van de locatie van de faciliteit, de bestaande infrastructuur en de wettelijke vereisten. Retrofitprojecten in bestaande faciliteiten kennen doorgaans hogere installatiekosten dan groeneveldindustriële toepassingen vanwege de complexiteit van coördinatie en de beperkingen op locatie.
Waarom zou een TCO-analyse de keuze van apparatuur sterker moeten beïnvloeden dan de initiële apparatuurkosten?
De totale eigendomskosten omvatten de kosten voor apparatuur, installatie, nutsvoorzieningen, onderhoud en langetermijnoperationele kosten gedurende de levensduur van het systeem, wat laat zien dat een hogere initiële investering in apparatuur soms betere financiële resultaten oplevert door lagere terugkerende kosten. Behandeltechnologieën met hogere apparatuurkosten maar lagere eisen aan nutsvoorzieningen en onderhoud blijken vaak economischer te zijn gedurende een bedrijfsperiode van twintig of dertig jaar dan goedkopere apparatuur die hoge operationele kosten vereist. Een nadrukkelijke focus op de apparatuurkosten ten tijde van aankoop negeert het overheersende financiële effect van nutsvoorzieningen en onderhoud tijdens de gehele operationele levensduur van het systeem.

 EN