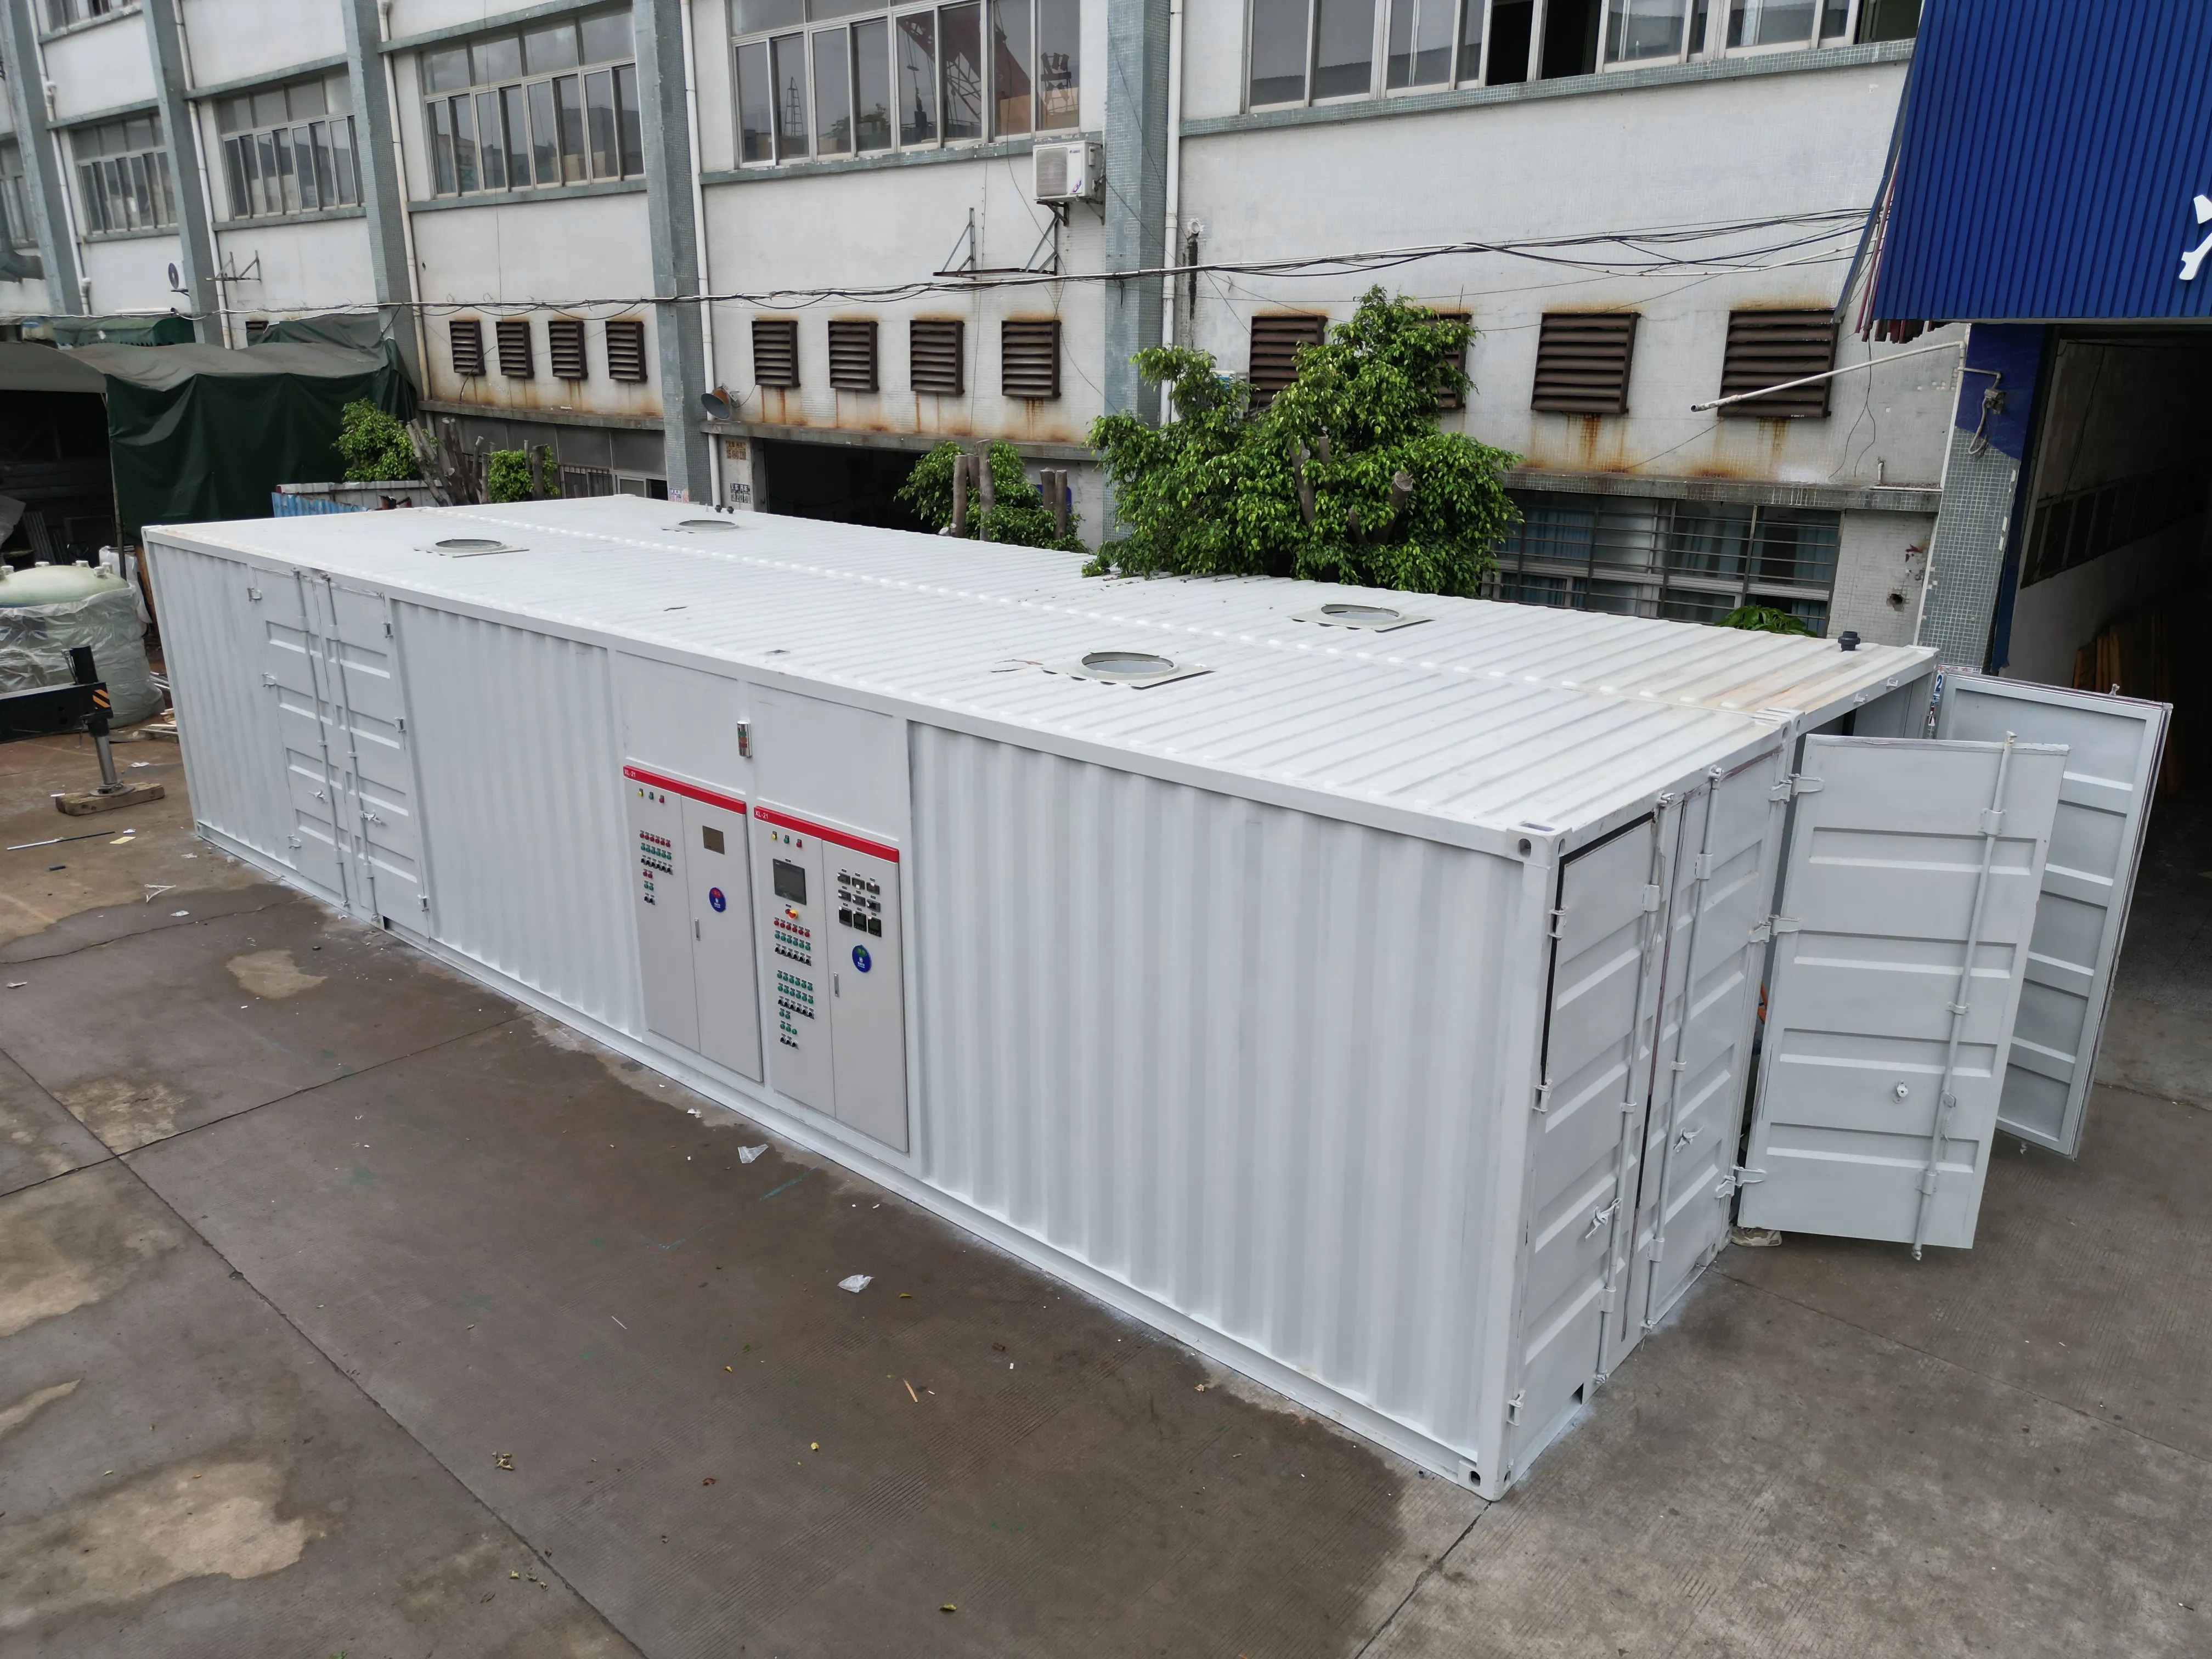
Gerçek atıksu arıtma sistemi maliyetini anlayabilmek için, başlangıçtaki proje tahminlerinde genellikle birbirleriyle karışan ayrı finansal bileşenleri birbirinden ayırmak gerekir. Birçok tesis yöneticisi ve mühendis, teklifleri karşılaştırırken ekipman maliyeti, kurulum giderleri, sürekli enerji ve su tüketimi ile toplam sahip olma maliyeti gibi unsurları birbirinden ayıramadıkları için kafa karışıklığı yaşar. Bu ayrım, bir arıtma çözümünün bütçe sınırları içinde kalıp kalmayacağını ve işletim ömrü boyunca gerçek değer sağlayıp sağlamayacağını değerlendirmek açısından hayati öneme sahiptir. Ekipmanın etiket fiyatıyla gerçek finansal taahhüt arasındaki fark kolayca yüzde elliyi aşabilir; bu nedenle sağlam sermaye planlaması için detaylı maliyet analizi zorunludur.

Endüstriyel ve belediye atıksu arıtma yatırımları önemli sermaye harcamalarını temsil eder; ancak birçok kuruluş, mali sorumluluğun tam kapsamını hafife alır. Paydaşlar atıksu arıtma sistemi maliyetini tartışırken genellikle ekipman fiyatlarını toplam proje maliyetiyle karıştırır; bu da bütçe aşımına ve satın alma taahhüdünden sonra ortaya çıkan finansman sürprizlerine yol açar. Bu makale, her maliyet kategorisini sistematik olarak ele alır ve karar vericilerin doğru bütçeler oluşturmasına ve satın alma taahhüdünden sonra ortaya çıkan gizli masraflardan kaçınmasına yardımcı olur.
Ekipman Maliyeti Karşılaştırması ile Toplam Sistem Yatırımı
Temel Ekipman Fiyatlamasını Anlamak
Ekipman maliyeti, tesise teslim edilen arıtma makinalarının, tankların, reaktörlerin ve temel bileşenlerin satın alma fiyatını temsil eder. Bu rakam genellikle ekipman üreticilerinin tekliflerinde yer alır ve herhangi bir teklif paketinin temelini oluşturur. Ancak yalnızca ekipman maliyeti, bir sistemi işlevsel hâle getirmek için gereken önemli ek harcamaları gizler. Ekipman maliyeti ifadesinde nelerin yer aldığının netleştirilmesi hayati öneme sahiptir; bazı satıcılar çevre bileşenleriyle birlikte paketler sunarken diğerleri bunları ayrı olarak listeler; bu durum, gerçek değer farklarından ziyade yalnızca muhasebe yapısına dayalı görünür fiyat farklılıkları yaratır.
The atıksu arıtma sistemi maliyeti temel ekipmanlar için maliyet, arıtma kapasitesine, teknoloji yoluna ve modülerliğe bağlı olarak büyük ölçüde değişir. Taşınabilir, önceden monte edilmiş sistemler genellikle üretim standartlaştırması sayesinde işçilik yoğunluğunu azalttığından, sahada inşa edilen çözümlere kıyasla daha düşük ekipman maliyetine sahiptir. Buna karşılık, özel atık su özelliklerini ele alan özel olarak tasarlanmış sistemler, mühendislik özgüllüğü ve bileşen özelleştirmesi nedeniyle yüksek ekipman fiyatlandırması gerektirir.
Kurulum ve İnşaat Giderleri
Kurulum, ikinci büyük maliyet kategorisini temsil eder ve genellikle toplam proje kapsamı içinde ekipman maliyetine eşit ya da ondan fazla olur. Bu kategori, arsa kazısı, beton döşeme hazırlığı, bina modifikasyonları ve yardımcı altyapı hatlarının yönlendirilmesi gibi inşaat işlerini kapsar. Uzman işçilik, inşaat için ekipman kiralama ve saha yönetimi gibi unsurlar, ekipman maliyeti fiyatlandırmasından ayrı olarak kurulum maliyetlerini oluşturur. Kirlenmiş toprak temizliği veya bina yenileme gibi kapsamlı arsa hazırlığı gerektiren bir tesis, kurulum maliyetleri açısından ekipman fiyatlarını çok geride bırakır.
Kurulum karmaşıklığı, atık su arıtma sistemi toplam maliyeti hesaplamalarında bu maliyet bileşenindeki değişkenliği diğer tüm faktörlerden daha fazla belirler. Bir yeşil alan sanayi parkı için basit bir platform kurulumu yeterli olabilirken, mevcut bir kentsel tesis içinde yapılacak yenileme çalışması, bina sistemleriyle koordinasyon, çevre iyileştirme ve düzenleyici uyum faaliyetlerini gerektirir. Tedarikçiler bazen kurulum maliyetlerini içermeyen ekipman fiyat teklifleri verir; bu da detaylı mühendislik aşamalarında tam kapsam ortaya çıkınca kaybolan görünür fiyat avantajları yaratır.
İşletim Maliyeti Bileşenleri ve Yardımcı Sistemler
Enerji ve Yardımcı Sistemlerin Etkisi
Faydalılar, sistemin ömrü boyunca devam eden tekrarlayan işletme gideri kategorisini temsil eder; ancak birçok sermaye bütçeleme süreci, faydalıları atık su arıtma sistemi maliyeti hesaplamalarından ayrı ele alır. Havalandırmaya dayalı biyolojik arıtma sistemleri, sürekli veya talebe bağlı programlarla çalışan havalandırıcılar ve pompalar sayesinde büyük miktarda elektrik enerjisi tüketir. Membran filtrasyon, ultraviyole dezenfeksiyon veya ozon üretimi gibi ileri arıtma yöntemleri, geleneksel aktif çamur yaklaşımlarına kıyasla elektrik gereksinimini önemli ölçüde artırır.
Kimyasal katkı maddeleri, başlangıçta yapılan maliyet tahminlerinde sıklıkla göz ardı edilen başka bir işletme gideri bileşenidir. Koagülanlar, flokülantlar, pH ayarlama kimyasalları ve özel arıtma ajanları, giriş suyu özelliklerine ve arıtma hedeflerine bağlı olarak yıllık olarak önemli miktarda gider oluşturur. Giriş suyu bileşimi değişken olan endüstriyel atıksuları işleyen tesisler, tutarlı evsel akımları yöneten belediye arıtma operatörlerine kıyasla daha yüksek ve daha dalgalı kimyasal maliyetler yaşar. Arıtma teknolojileri arasında seçim yapılırken işletme giderlerinin seyrini anlamak hayati öneme sahiptir; çünkü ekipman maliyetleri arasındaki farklar, uzun vadeli işletme ve işletme giderlerindeki farklılıklara kıyasla soluk kalabilir.
Bakım ve İşçilik Gereksinimleri
Faydalı donanımların ötesinde, devam eden bakım faaliyetleri, başlangıçtaki ekipman ve kurulum yatırımlarını çok aşan gerçek atık su arıtma sistemi maliyetini önemli ölçüde artırır. Önleyici bakım programları, parça değişimi, ekipman bakımı ve sistem optimizasyonu, uzman personel veya müteahhit desteği gerektirir. Düzenleyici uyum sınırlarına yakın çalışan arıtma sistemleri, işletme payı ile tasarlanmış sistemlere kıyasla daha sık izleme ve müdahale gerektirir; bu da iş gücü ve bakım yükünü artırır.
Çamur işleme ve bertaraf maliyetleri, toplam atıksu arıtma sistemi maliyet çerçevelerinde sıklıkla göz ardı edilen işletme giderleridir. Çamurun suyunun alınması, kurutulması veya bertaraf kanalları yoluyla katı madde yönetimi, çamur özelliklerine, yerel bertaraf düzenlemelerine ve arıtma süreci yapılandırmasına bağlı olarak değişen tekrarlayan bir mali yükü temsil eder. Bazı tesisler, katı maddelerin yeniden kullanılması veya arazi uygulaması yollarıyla mali verimlilik sağlarken, diğerleri önemli işletme bütçelerini tüketen pahalı bertaraf sözleşmeleriyle karşı karşıya kalır.
Toplam Sahiplik Maliyeti ve Uzun Vadeli Planlama
Gerçek Toplam Sahiplik Maliyetinin Hesaplanması
Toplam sahiplik maliyeti, sistem ömrü boyunca tüm finansal taahhütleri kapsar ve ekipman maliyetini, kurulumu, işletme giderlerini, bakımını ve nihai devreden çıkarma veya yenileme döngülerini bir araya getirir. TCO analizi, atıksu arıtma sistemi maliyetini tek bir sermaye harcaması noktası olarak değil, on, yirmi veya otuz yıl ileriye uzanan bir finans akışı olarak ele alır. Bu kapsamlı çerçeveyi kullanan tesisler, başlangıçtaki sermaye yatırımlarını uzun vadeli işletme ekonomisine karşı açıkça tartarak üstün teknoloji seçimleri yapar.
Toplam maliyeti sahip olma (TCO) bakış açısı, daha yüksek donanım maliyetine sahip ancak daha düşük işletme giderleri gerektiren bir sistemin, satın alma anında daha düşük maliyetli ancak sürekli yüksek işletme giderleri talep eden donanıma kıyasla daha üstün finansal sonuçlar sağlayabileceğini ortaya koyar. Paydaşlar, yatırım kararlarını yalnızca satın alma anındaki donanım maliyetine odaklanmak yerine, onlarca yıl süren işletme dönemi boyunca toplam finansal etkiyi hesapladıklarında süreç seçimi kararları daha net hâle gelir. Başlangıçta daha yüksek maliyetli olan ileri düzey arıtma teknolojileri, uzun süreli işletme dönemleri boyunca işletme giderlerinde, bakım giderlerinde veya düzenleyici uyum maliyetlerinde azalma yoluyla yatırımını haklı çıkarır.
Yönetmelik uyumluluğu ve geleceğe dayanıklılık
Düzenleyici gelişim, özellikle çevre standartları sıkılaşan yargı alanlarında bulunan tesisler için gerçek atık su arıtma sistemi maliyet hesaplamalarını önemli ölçüde etkiler. Mevcut uyumluluk için seçilen ekipman, sistem ömrü boyunca düzenleyici şartlar değişirse yenilenme, yeniden donatma veya ek arıtma kapasitesi gerektirebilir. Anında gerekenlerin ötesinde fazladan arıtma kapasitesi belirten tesisler, minimum mevcut eşiklere göre tasarlanan sistemlere kıyasla yeniden donatmaların ve uyumluluk kesintilerinin önlenmesi sayesinde genellikle daha düşük yaşam döngüsü maliyetine ulaşır.
Sistem tasarımındaki ölçeklenebilirlik ve modülerlik, büyüme veya düzenleyici değişiklikler meydana geldiğinde atıksu arıtma sistemi maliyet eğilimini etkiler. Taşınabilir (skid-mounted), entegre arıtma üniteleri, sabit yerinde inşa edilen tesislere kıyasla kapasite genişletmesi için daha fazla esneklik sağlar ve bu da gelecekteki değiştirme maliyetlerini ile tesis kesintilerini potansiyel olarak azaltabilir. Teknoloji seçimi sırasında uyum riskini ve düzenleyici momentumu değerlendirmek, başlangıçtaki ekipman maliyeti kararlarının muhtemel gelecekteki gereksinimleri karşılamasını sağlar ve pahalı geç dönem sistem değişimlerinin tetiklenmesini önler.
SSS
Toplam atıksu arıtma sistemi maliyeti içinde ekipman maliyeti neleri içerir?
Ekipman maliyeti, tanklar, reaktörler, çöktürme üniteleri, filtrasyon birimleri ve kontrol sistemleri gibi birincil arıtma bileşenlerinin satın alma fiyatını temsil eder. Bu rakam, üretici tekliflerinden gelir ve proje bütçelendirmesinin temelini oluşturur; ancak montaj işçiliği, saha hazırlığı, yardımcı tesisat altyapısı ve işletme giderleri hariç tutulur. Herhangi bir ekipman maliyeti teklifinde hangi bileşenlerin ve aksesuarların tam olarak dahil edildiğinin netleştirilmesi, projenin uygulanması sırasında bütçe sürprizlerini önler.
Montaj maliyetleri, toplam atıksu arıtma sistemi maliyetini ne ölçüde etkiler?
Kurulum giderleri, toplam proje kapsamı içinde sıklıkla ekipman maliyetine eşit ya da ondan daha fazla olur; bu nedenle kurulum giderleri ikinci büyük mali bileşen haline gelir. Alan hazırlığı, inşaat işleri, yardımcı sistemlerin yönlendirilmesi, bina modifikasyonları ve uzman işçilik, tesis konumu, mevcut altyapı ve düzenleyici gereksinimlere bağlı olarak büyük ölçüde değişen kurulum giderlerine katkı sağlar. Mevcut tesislerde yapılan yenilemeler (retrofit), koordinasyon karmaşıklığı ve alan kısıtlamaları nedeniyle genellikle yeni sanayi tesisleri (greenfield) uygulamalarına kıyasla daha yüksek kurulum maliyetleriyle karşılaşırlar.
Neden TCO analizi, ilk ekipman maliyetinden daha fazla etki yaratmalıdır ekipman seçimi üzerinde?
Toplam sahip olma maliyeti, ekipman maliyetini, kurulumu, işletme giderlerini, bakımını ve sistemin ömrü boyunca uzun vadeli işletme giderlerini kapsar; bu durum, daha yüksek başlangıç ekipman yatırımı bazen tekrarlayan giderlerdeki azalmayla birlikte üstün finansal sonuçlar sağlayabileceğini gösterir. Ekipman maliyeti yüksek ancak işletme giderleri ve bakımı düşük olan arıtma teknolojileri, işletme giderleri yüksek olan daha ucuz ekipmanlara kıyasla yirmi veya otuz yıllık işletme dönemlerinde genellikle daha ekonomiktir. Sadece satın alma anında ekipman maliyetine odaklanmak, sistemin işletilmesi süresince işletme giderleri ve bakımın baskın finansal etkisini göz ardı eder.

 EN