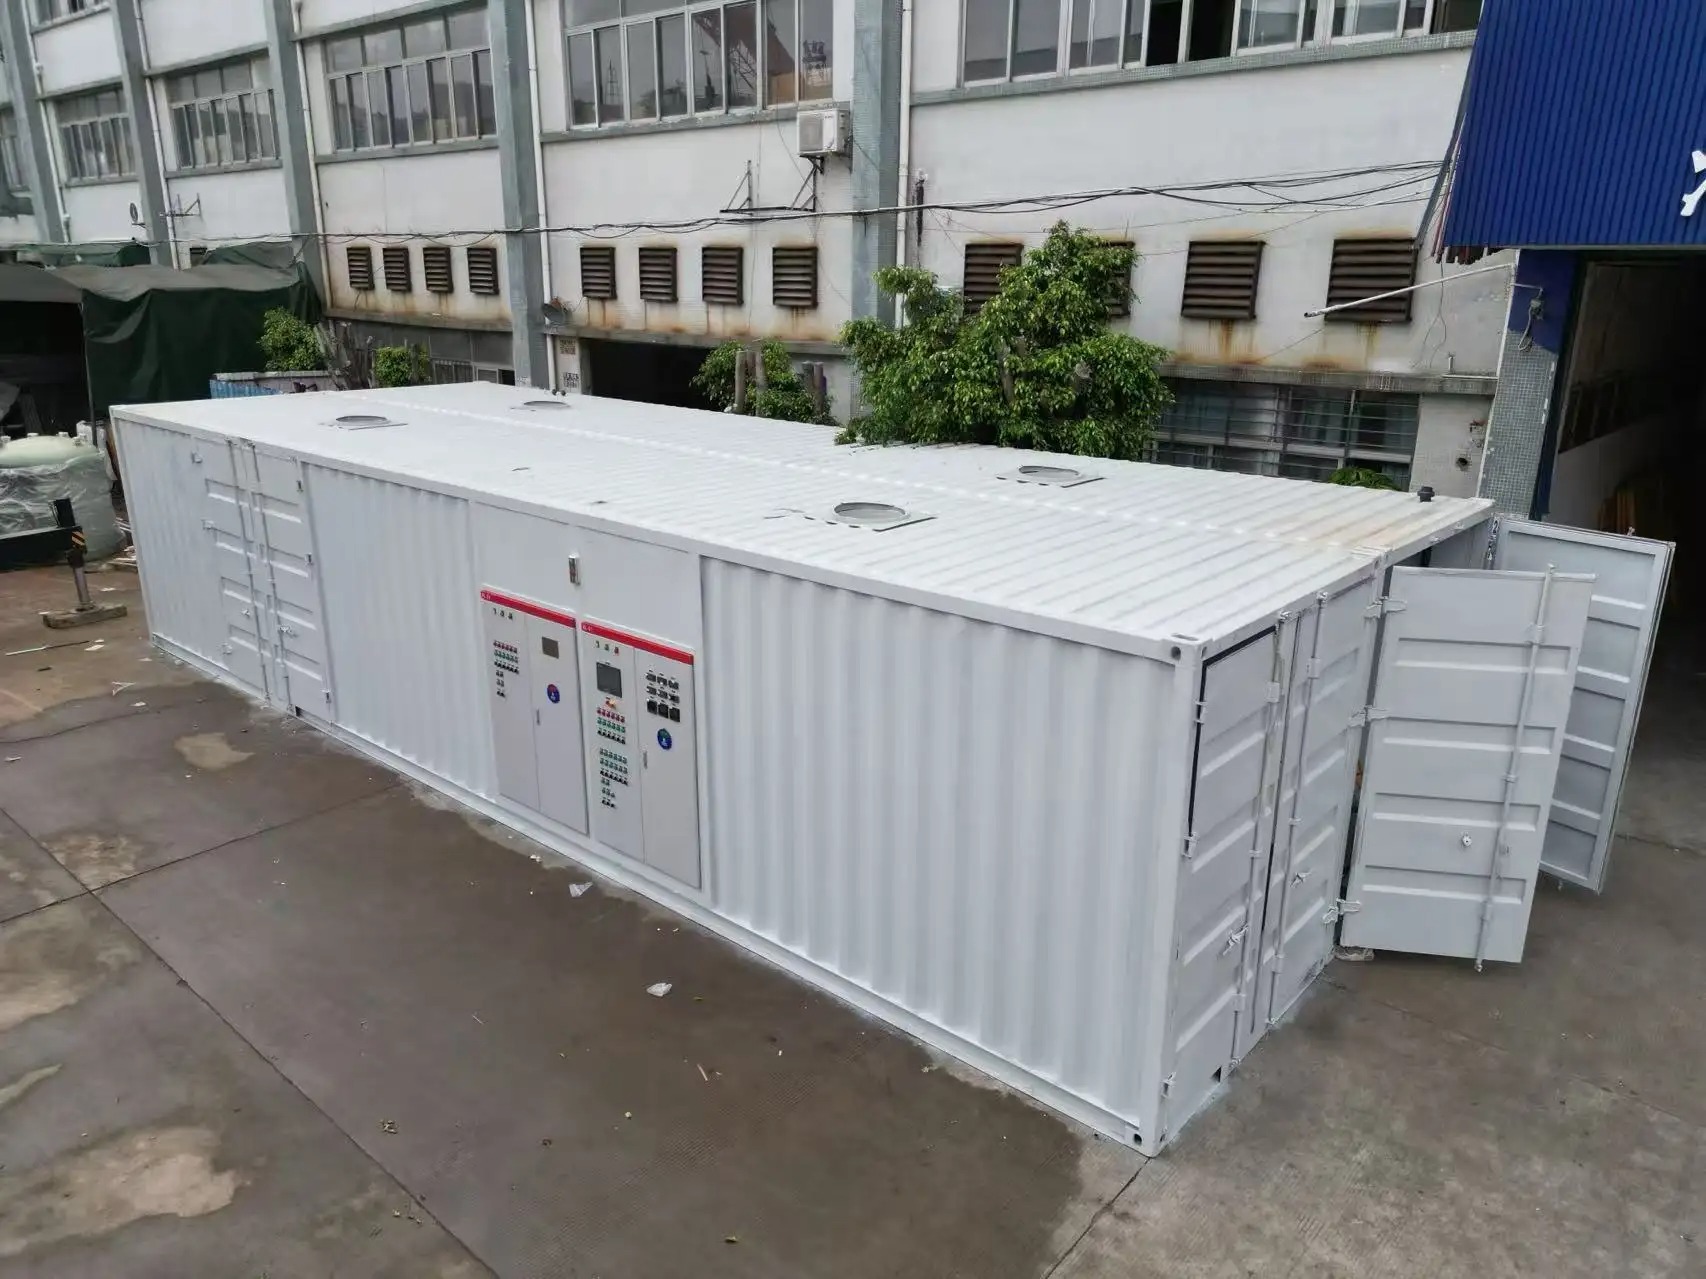
يتطلب إعداد مقارنة تكاليف خمس سنوات لمعدات معالجة مياه الصرف الصحي منهجاً منظّماً يتجاوز بكثير سعر الشراء الأولي. مصنع معالجة مياه الصرف الصحي ويشمل ذلك تحليل التكلفة الإجمالية للملكية، والتي تغطي نفقات الاكتساب والصيانة المستمرة واستهلاك الطاقة وقطع الغيار البديلة والعمالة التشغيلية. ويساعد فهم هذه العوامل المترابطة مدراء المرافق وفرق المشتريات على اتخاذ قرارات استثمارية مستنيرة تتماشى مع الميزانيات طويلة الأجل والأهداف التشغيلية.

إطار مقارنة التكاليف الشامل يُغيّر طريقة تقييم المؤسسات لخيارات معالجة مياه الصرف الصحي. فبدل التركيز فقط على تكلفة الشراء الأولية، يكشف هذا المنظور الممتد خمس سنوات عن النماذج المعدّات التي تقدّم قيمةً فائقةً، وعن الأنظمة التي تُولّد نفقاتٍ خفيةً، وعن التكوينات التي تقلّل إلى أدنى حدٍّ العبء المالي على امتداد عمر النظام.
إعداد إطار مقارنة التكاليف
تحديد نطاق الخمس سنوات والمعايير
ويستند أي تحليل ذي معنى لمقارنة التكاليف إلى تحديد واضح لما يتم قياسه خلال فترة الخمس سنوات. ويشمل ذلك سعر محطة معالجة مياه الصرف الصحي عند الشراء، إضافةً إلى المعايير البيئية مثل معدلات التدفق اليومي، وخصائص المياه الداخلة، ومعايير التصريف، وساعات تشغيل المنشأة. وبما أن أساليب المعالجة المختلفة تناسب أحجام المنشآت المختلفة ومتطلبات الجودة المختلفة، فيجب أن تتماشى مقارنتك مع احتياجات التشغيل الفعلية لديك، لا مع المواصفات النظرية.
يؤدي تحديد المعايير الموحدة إلى ضمان إجراء مقارنةٍ عادلةٍ ودقيقةٍ بين الأنظمة المرشَّحة. ويجب توثيق سعة المعالجة، ونوع التكنولوجيا، ومستوى التشغيل الآلي، والضمانات الأداء لكل خيارٍ قيد التقييم. وتفقد نموذج التكلفة الخمسية مصداقيتها إذا كانت الأنظمة المرشَّحة تلبّي معايير جودة مختلفة أو نطاقات تشغيلية متفاوتة. وبتثبيت المقارنة على متطلبات المنشأة المحددة والقابلة للقياس، تُنشئ إطاراً تحليلياً قوياً يمكن للأطراف المعنية مراجعته والتحقق منه.
تحديد جميع فئات التكاليف ومصادر البيانات
يُقسِّم نهج التكلفة الإجمالية للملكية (TCO) التكاليف إلى فئاتٍ منفصلةٍ تشكِّل معًا الصورة المالية الكاملة. وتشمل النفقات الرأسمالية الأولية سعر محطة معالجة مياه الصرف الصحي، وإعداد الموقع، وتكاليف عمالة التركيب، وتشغيل النظام. أما التكاليف التشغيلية المستمرة فتشمل استهلاك الطاقة لعمليات الضخ والتهوية والتحكم في العمليات، وهي غالبًا ما تمثِّل أكبر بندٍ سنويٍّ في النفقات. وتشمل الصيانة عمليات التفتيش الروتينية، ومعايرة المعدات، والإصلاحات البسيطة التي ينفِّذها طاقم المرفق أو الفنيون المتعاقد معهم.
وتضم قطع الغيار والمواد الاستهلاكية أجزاء الاستبدال التي تتآكل أثناء التشغيل العادي، مثل أغطية المضخات، ووسائط الفلترة، وموزِّعات الهواء، ومكونات أنظمة التحكم. وتعكس تكاليف العمالة احتياجات الطاقم اللازم للمراقبة اليومية، وتدوين السجلات، وضبط النظام.
التوقع والتحليل الخمس سنواتي للنفقات
حساب الميزانيات الرأسمالية وموازنات الصيانة سنةً بسنة
ابدأ نموذج الخمس سنوات الخاص بك بإدخال سعر محطة معالجة مياه الصرف الصحي وجميع تكاليف التركيب والتشغيل في السنة الأولى. وغالبًا ما تتطلب العديد من الأنظمة استثمارًا أوليًّا في البنية التحتية يتجاوز شراء المعدات، مثل إنشاء مبنى التحكم أو ترقية البنية التحتية الكهربائية أو أعمال الحفر.
تزداد تكاليف الصيانة عادةً تدريجيًّا على امتداد فترة الخمس سنوات مع تعرض المعدات للتآكل الطبيعي. وبعض المكونات، مثل محامل المضخات أو أختام الضواغط، لها فترات صيانة متوقعة يمكنك تحديدها من كتيبات التشغيل أو جداول الصيانة المقدمة من المورِّدين.
تحليل استهلاك الطاقة وتقدير التكاليف
تكاليف الطاقة تمثّل عادةً ما بين ثلاثين وخمسين في المئة من إجمالي نفقات تشغيل محطات معالجة مياه الصرف الصحي، ما يجعل هذه الفئة بالغة الأهمية عند إجراء مقارنات دقيقة للتكاليف. وتستهلك تقنيات المعالجة المختلفة كمياتٍ متباينةً جدًّا من الطاقة الكهربائية. فأنظمة التهوية الممتدة تتطلب إمدادًا مستمرًّا بالهواء، بينما تمر أنظمة المفاعلات الدفعية المتتالية (SBR) بدوراتٍ تشمل مراحل الملء والمعالجة والترسيب، أما أنظمة الأغشية فتتطلب تدفقاتٍ تحت ضغطٍ، ولكلٍّ منها ملفٌّ استهلاكيٌّ خاصٌّ بالطاقة. احصل على بيانات استهلاك الطاقة المحددة من مورِّدي المعدات وفق السعة الفعلية وظروف التدفق الهيدروليكي في موقعك، ثم طبِّق أسعار الكهرباء السارية حاليًّا في منشأتك لحساب نفقات الطاقة المتوقَّعة خلال خمس سنوات.
يجب أن تأخذ تقديرات تكاليف الطاقة في الاعتبار التضخم في أسعار المرافق، الذي يتراوح عادةً بين اثنين وأربعة في المئة سنويًّا، وفقًا لأسواق الكهرباء الإقليمية ومصادر الوقود. ويطبِّق نموذج دقيق لحساب التكلفة الإجمالية للملكية (TCO) زيادات تدريجيَّة في الأسعار بدلًا من تطبيق أسعار ثابتة. كما تتحسَّن كفاءة المعدات مع مرور الوقت بفضل الصيانة والتحسين، وقد تؤدي أحيانًا إلى خفض استهلاك الطاقة بنسبة تتراوح بين خمسة وخمسة عشر في المئة بعد التشغيل الأولي. وبتوثيق استهلاك الطاقة الأساسي خلال الأشهر الأولى من التشغيل ووضع معايير أداء واضحة، فإنك تُنشئ مرجعًا قابلاً للقياس لمتابعة التكاليف الفعلية مقارنةً بالتكاليف المتوقَّعة.
ميزانية قطع الغيار والمكونات البديلة
تُمثِّل قطع الغيار الركيزة التكلفة الرئيسية الثالثة التي تقلل العديد من المؤسسات من تقديرها أثناء التخطيط المالي الأولي. وتتطلّب أنظمة معالجة مياه الصرف الصحي المختلفة أجزاء استبدال مختلفة، تتفاوت أوقات التوريد والتكاليف المرتبطة بها. وعليك الحصول على قوائم شاملة لقطع الغيار من موردي المعدات، والبحث في فترات الاستبدال النموذجية المذكورة في كتيبات التشغيل.
يجب أن يفصّل نموذجك الخمسيني قطع الغيار الحرجة، ويصنّفها إلى فئتين: قطع غيار للصيانة المتوقعة، وقطع غيار طارئة للمخزون. وتتم عمليات الاستبدال المتوقعة وفق جداول صيانة المعدات، ويمكن تخصيص ميزانية لها بثقة. أما قطع الغيار الطارئة فهي تتطلب تخصيص احتياطي لمراعاة حالات عطل المكونات خارج أنماط التآكل العادية.
التحليل المقارن وإطار اتخاذ القرار
إعداد نماذج تكلفة متوازية لأنظمة متنافسة
وبعد تحديد فئات التكاليف ومنهجية التوقع، أنشئ نماذج متوازية تمتد خمس سنوات لكل نظام من أنظمة معالجة مياه الصرف الصحي قيد الدراسة. ويُشكِّل سعر محطة معالجة مياه الصرف الصحي لكل خيار النقطةَ الابتدائية، لكن الاختلافات تظهر في فئات الطاقة والصيانة وقطع الغيار. فقد يكون بعض المعدات أقل تكلفةً رأسماليةً لكنه يستهلك طاقةً أكثر. أما الأنظمة الأخرى فقد تتطلب صيانةً متخصصةً باهظة الثمن أو قطع غيار يصعب الحصول عليها. وبتنظيم تكاليف كل نظام سنةً بسنةٍ بصيغة جدول بيانات مُقارَنة، يصبح العبء المالي الكلي واضحاً بصرياً على امتداد الأفق الزمني الكامل المكوَّن من خمس سنوات.
يُظهر المقارنة المنظَّمة الفئات التكاليفية التي تُحدث أكبر فجوات بين الخيارات. فإذا كانت تكاليف الطاقة في النظام (أ) أعلى بكثير، فإن هذه الفروقة تتراكم سنويًّا وتصبح عامل قرار رئيسيًّا. وإذا احتاج النظام (ب) إلى صيانة وقائية مكلِّفة كل ثمانية عشر شهرًا، فإن ذلك يصبح بند ميزانية متوقَّع يؤثِّر في التكلفة الإجمالية. وبتحديد العوامل المحدِّدة للنفقات بدقةٍ، والتي تُميِّز الأنظمة المرشَّحة لديك، تنتقل من التفضيلات الذاتية إلى اتخاذ القرارات المبنية على أسس مالية سليمة.
تحليل الحساسية وتقييم المخاطر
نادراً ما تتطابق الظروف التشغيلية الفعلية بدقة مع التوقعات الأولية، لذا يجب أن يختبر نموذج التكلفة الخاص بك الأداء عبر سيناريوهات مختلفة. وتكمن الغاية من التحليل الحسّاس في استكشاف كيفية تأثير التغيرات في الافتراضات الأساسية على النتائج الإجمالية للتكلفة. فعلى سبيل المثال: إذا ارتفعت أسعار الطاقة بوتيرة أسرع مما كان متوقعاً، فأي نظام يظل الأكثر كفاءة من حيث التكلفة؟ وإذا تجاوزت متطلبات الصيانة التقديرات، فأي معدات تظهر مرونةً أكبر من حيث التكلفة؟ وبتعديل عوامل التكلفة الفردية بنسبة زائد أو ناقص ١٠ إلى ٢٠ في المئة وإعادة حساب المجموع الكلي لخمس سنوات، يمكنك تحديد الافتراضات التي تحمل أهمية مالية أكبر.
يُكمِّل تقييم المخاطر تحليل الحساسية من خلال تحديد فئات التكاليف التي تتسم بأعلى درجة من عدم اليقين وأدنى درجة من القابلية للتنبؤ. وتتميَّز تقديرات التكلفة الإجمالية للملكية (TCO) المستندة إلى عروض الأسعار المقدَّمة من المورِّدين بانخفاض مستوى المخاطر مقارنةً بتقديرات تعتمد على المتوسطات الصناعية. وتعتمد تكاليف الطاقة جزئيًّا على تقلبات أسعار المرافق التي تخرج عن نطاق سيطرة المنشأة. أما موثوقية المعدات فهي تتوقف على جودة التصنيع وانضباط الصيانة. وبالتعرُّف على عوامل المخاطر هذه وإعطائها الأوزان المناسبة، تصبح مقارنة التكاليف أكثر واقعيةً وقابليةً للدفاع عنها أمام أصحاب المصلحة الذين يهتمون بيقين التكاليف.
الأسئلة الشائعة
ما فئات التكاليف المحددة التي ينبغي أن أضمّنها في مقارنتي لمعالجة مياه الصرف الصحي على مدى خمس سنوات؟
تشمل تحليل التكلفة الإجمالية للملكية (TCO) الكامل سعر محطة معالجة المياه العادمة الأولي، وتكاليف إعداد الموقع والتركيب، واستهلاك الطاقة، والصيانة الروتينية، وقطع الغيار والمكونات، والعمالة اللازمة للتشغيل والمراقبة، ونفقات الامتثال التنظيمي. وبعض المنشآت تضم أيضاً تكاليف تدريب الموظفين على المعدات، وترخيص برامج أنظمة التحكم، وعقود الصيانة المهنية الدورية.
كيف أُقدِّر تكاليف الطاقة بدقةٍ عندما تتغير أسعار المرافق بشكل غير متوقع؟
ابدأ بالحصول على بيانات استهلاك الطاقة الأساسية من مورد المعدات الخاص بك، وذلك وفقًا لمتطلبات التدفق والمعالجة المحددة لديك. ثم طبّق أسعار الكهرباء السائدة حاليًّا في منطقتك لتحديد أساس تكلفة الطاقة للسنة الأولى. وبعد ذلك، طبّق افتراضاتٍ متحفِّظةٍ بشأن الزيادات السنوية في الأسعار، وتتراوح عادةً بين اثنين وأربعة في المئة، وفقًا لاتجاهات المرافق المحلية السابقة وظروف السوق الإقليمية. وقم بإجراء تحليل الحساسية الذي يُظهر نتائج تكلفة الطاقة في سيناريوهات أفضل حالة ومتوسطة الحالة وأسوأ حالة. ويوفّر هذا النهج لصانعي القرار رؤيةً واضحةً حول عدم اليقين المتعلق بتكلفة الطاقة، مع تمكين إعداد ميزانية خمس سنواتٍ قابلةٍ للتبرير.
لماذا ينبغي أن أستثمر وقتًا في إعداد ميزانية مفصَّلة لقطع الغيار، بينما يمكنني تقدير تكاليف الصيانة بشكل تقريبي؟
يُظهر تحديد قطع الغيار المفصّل التكاليف الخفية التي تقلّلها التقديرات التقريبية بشكل منهجي. فبعض أنظمة معالجة مياه الصرف تتطلب مكونات متخصصة ذات فترات انتظار طويلة وأسعار مرتفعة، بينما تعتمد أنظمة أخرى على قطع غيار صناعية شائعة متوفرة بتكلفة قياسية. وبتفصيل عمليات استبدال القطع التي تتآكل بانتظام والموجودة في المخزون الطارئ الاحتياطي، تتحول قطع الغيار من بندٍ مفاجئ في النفقات إلى بندٍ مضمون في الميزانية. وهذه الدقة تمنع تجاوز الميزانية وتُظهر الانضباط المالي أمام أصحاب المصلحة التنظيمية الذين يراجعون مبررات الاستثمار الرأسمالي لديك.

 EN