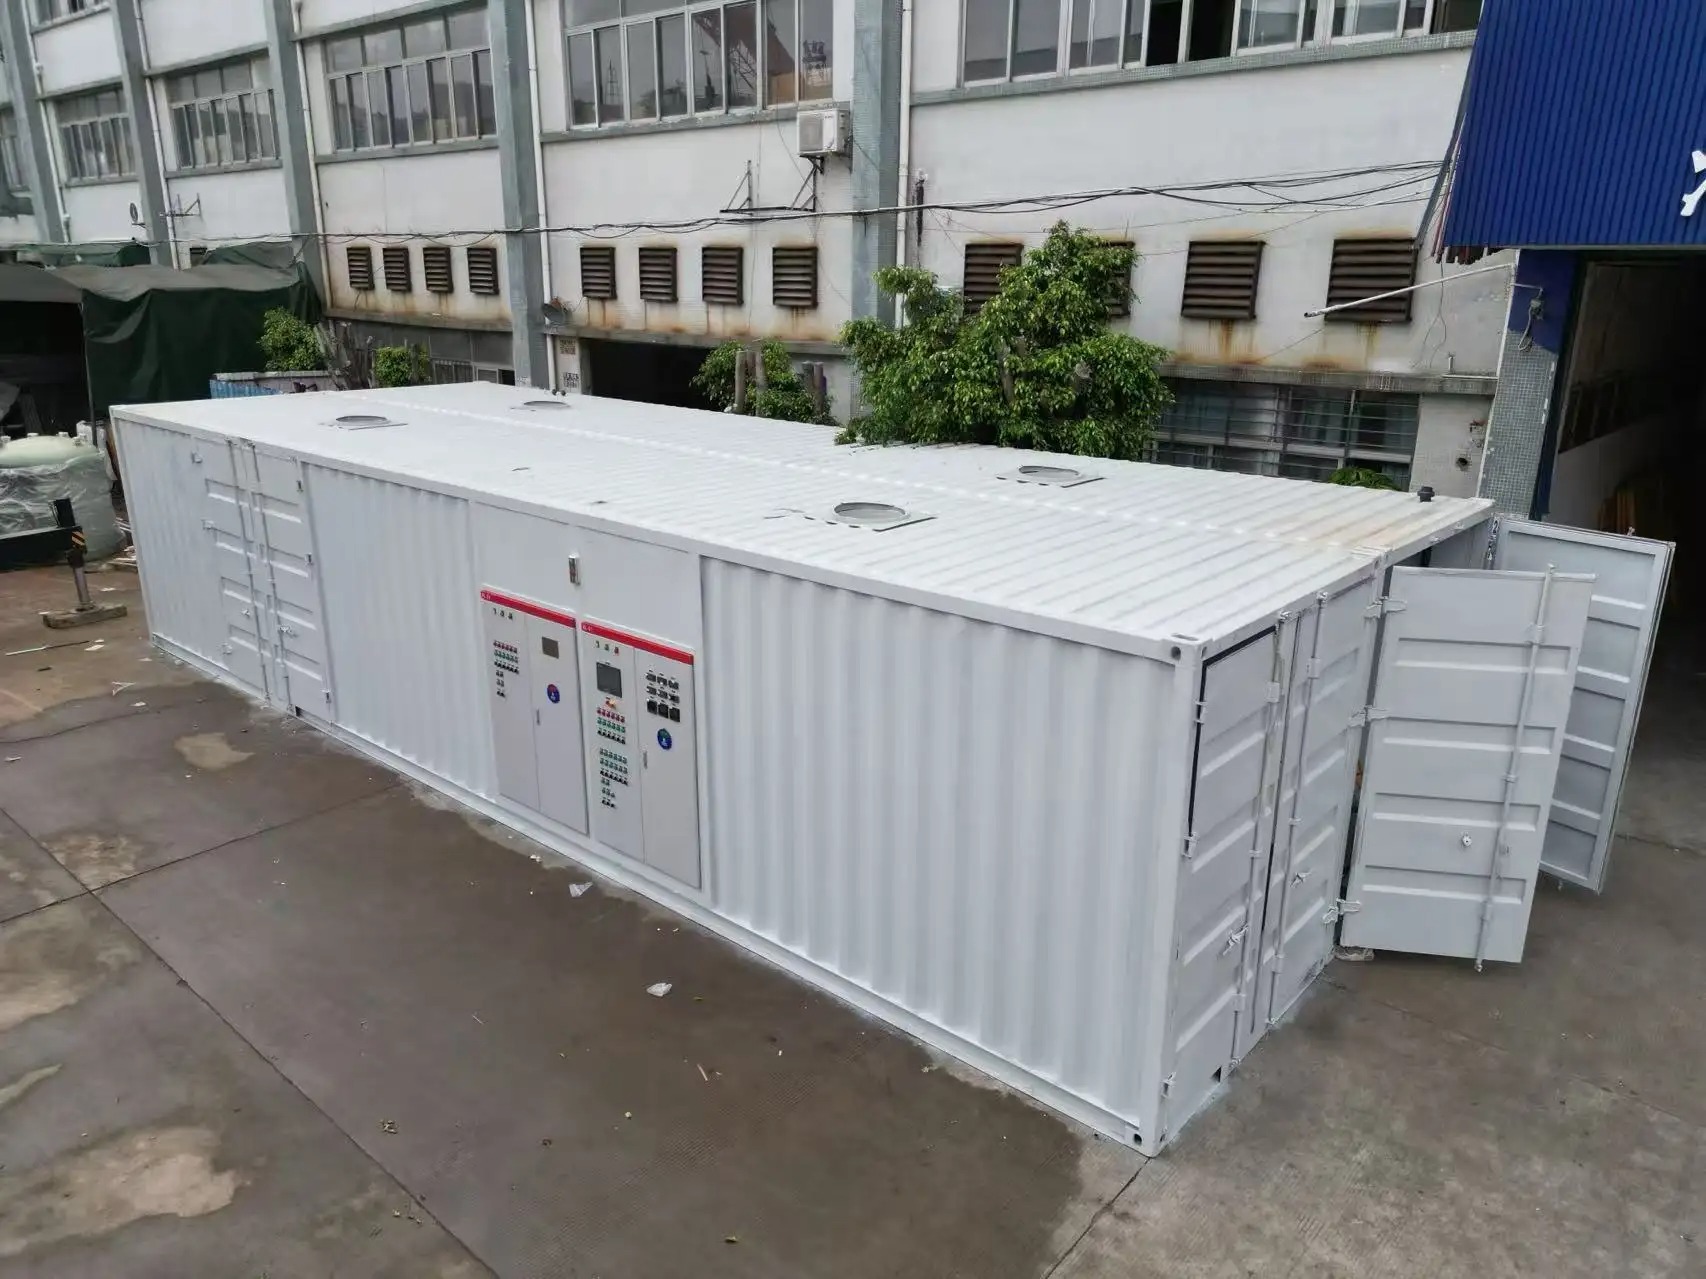
Việc xây dựng bảng so sánh chi phí xử lý nước thải trong năm năm đòi hỏi một phương pháp tiếp cận có cấu trúc, vượt xa nhiều lần so với giá mua ban đầu. nhà máy xử lý nước thải liên quan đến việc phân tích tổng chi phí sở hữu (TCO), bao gồm chi phí mua sắm, chi phí bảo trì định kỳ, tiêu thụ năng lượng, linh kiện thay thế và lao động vận hành. Việc hiểu rõ những yếu tố liên đới này giúp các quản lý cơ sở và đội ngũ mua sắm đưa ra các quyết định đầu tư sáng suốt, phù hợp với ngân sách dài hạn và mục tiêu vận hành.

Một khung so sánh chi phí toàn diện làm thay đổi cách các tổ chức đánh giá các lựa chọn xử lý nước thải. Thay vì chỉ tập trung vào chi phí mua sắm ban đầu, góc nhìn kéo dài năm năm này cho thấy mô hình thiết bị nào mang lại giá trị vượt trội, hệ thống nào phát sinh chi phí ẩn và cấu hình nào giảm thiểu gánh nặng tài chính trong suốt vòng đời.
Xây dựng khung so sánh chi phí của bạn
Xác định phạm vi và thông số năm năm
Nền tảng của mọi phép so sánh chi phí có ý nghĩa nằm ở việc xác định rõ những yếu tố bạn sẽ đo lường trong suốt giai đoạn năm năm. Điều này bao gồm giá nhà máy xử lý nước thải tại thời điểm mua sắm, đồng thời cũng bao gồm các thông số môi trường như lưu lượng nước thải hàng ngày, đặc tính nước đầu vào, tiêu chuẩn xả thải và thời gian vận hành cơ sở. Các phương pháp xử lý khác nhau phù hợp với các quy mô cơ sở và yêu cầu chất lượng khác nhau; do đó, phép so sánh của bạn phải phản ánh đúng nhu cầu vận hành thực tế thay vì các thông số lý thuyết.
Thiết lập các thông số nhất quán đảm bảo việc so sánh tương đương giữa các hệ thống ứng viên. Bạn cần ghi chép rõ công suất xử lý, loại công nghệ, mức độ tự động hóa và các cam kết về hiệu suất đối với từng phương án đang được đánh giá. Một mô hình chi phí năm năm sẽ mất tính thuyết phục nếu các hệ thống ứng viên đáp ứng các tiêu chuẩn chất lượng hoặc quy mô vận hành khác nhau. Bằng cách căn cứ phép so sánh vào các yêu cầu cụ thể, có thể đo lường được đối với cơ sở, bạn xây dựng một khuôn khổ phân tích có thể bảo vệ được, mà các bên liên quan có thể xem xét và xác minh.
Xác định tất cả các hạng mục chi phí và nguồn dữ liệu
Phương pháp TCO phân chia chi phí thành các hạng mục riêng biệt, từ đó tạo nên bức tranh tài chính toàn diện. Chi phí đầu tư ban đầu bao gồm giá nhà máy xử lý nước thải, chuẩn bị mặt bằng, nhân công lắp đặt và vận hành thử nghiệm hệ thống. Chi phí vận hành định kỳ bao gồm tiêu thụ năng lượng cho bơm, sục khí và điều khiển quy trình, thường là khoản chi lớn nhất hàng năm. Bảo trì bao gồm kiểm tra định kỳ, hiệu chuẩn thiết bị và sửa chữa nhỏ do nhân viên cơ sở hoặc kỹ thuật viên được thuê thực hiện.
Phụ tùng thay thế và vật tư tiêu hao bao gồm các bộ phận cần thay thế do hao mòn trong quá trình vận hành bình thường, ví dụ như phớt bơm, vật liệu lọc, thiết bị sục khí và linh kiện hệ thống điều khiển. Chi phí nhân công phản ánh nhu cầu nhân sự để giám sát hàng ngày, ghi chép hồ sơ và điều chỉnh hệ thống.
Dự báo và phân tích chi phí trong năm năm
Tính toán ngân sách đầu tư và bảo trì theo từng năm
Bắt đầu mô hình năm năm của bạn bằng cách nhập giá nhà máy xử lý nước thải và toàn bộ chi phí lắp đặt cùng vận hành trong năm đầu tiên. Nhiều hệ thống yêu cầu khoản đầu tư cơ sở hạ tầng ban đầu vượt quá chi phí mua thiết bị, ví dụ như xây dựng phòng điều khiển, nâng cấp cơ sở hạ tầng điện hoặc công tác đào đất.
Chi phí bảo trì thường tăng dần trong suốt giai đoạn năm năm do thiết bị bị hao mòn bình thường. Một số bộ phận, chẳng hạn như bạc đạn bơm hoặc phớt nén, có khoảng thời gian bảo dưỡng định kỳ có thể xác định được từ sổ tay thiết bị hoặc lịch bảo trì do nhà cung cấp cung cấp.
Phân tích tiêu thụ năng lượng và dự báo chi phí
Chi phí năng lượng thường chiếm từ ba mươi đến năm mươi phần trăm tổng chi phí vận hành trạm xử lý nước thải, do đó hạng mục này rất quan trọng đối với việc so sánh chi phí một cách chính xác. Các công nghệ xử lý khác nhau tiêu thụ lượng điện năng rất khác nhau. Các hệ thống sục khí kéo dài yêu cầu cung cấp không khí liên tục; các phản ứng sinh học theo mẻ tuần hoàn qua các giai đoạn đầy – xử lý – lắng; còn các hệ thống màng đòi hỏi dòng chảy có áp suất — mỗi loại đều có đặc điểm tiêu thụ năng lượng riêng biệt. Hãy thu thập dữ liệu cụ thể về mức tiêu thụ điện năng từ nhà cung cấp thiết bị tương ứng với công suất thực tế và điều kiện thủy lực của bạn, sau đó áp dụng giá điện hiện hành tại cơ sở để dự toán chi phí năng lượng trong năm năm tới.
Dự báo chi phí năng lượng cần tính đến lạm phát giá điện từ nhà cung cấp, thường dao động từ hai đến bốn phần trăm mỗi năm tùy theo thị trường điện khu vực và nguồn nhiên liệu. Một mô hình TCO thực tế áp dụng mức tăng giá theo từng giai đoạn thay vì giá cố định. Hiệu suất thiết bị cũng cải thiện theo thời gian nhờ bảo trì và tối ưu hóa, đôi khi làm giảm mức tiêu thụ năng lượng từ năm đến mười lăm phần trăm sau khi đưa vào vận hành. Bằng cách ghi nhận mức tiêu thụ điện ban đầu trong những tháng đầu tiên hoạt động và thiết lập các mốc hiệu suất, bạn tạo ra một chuẩn đo lường để theo dõi chi phí thực tế so với chi phí dự báo.
Ngân sách phụ tùng và linh kiện thay thế
Các bộ phận thay thế đại diện cho trụ cột chi phí thứ ba mà nhiều tổ chức thường đánh giá thấp trong giai đoạn lập kế hoạch tài chính ban đầu. Các hệ thống xử lý nước thải khác nhau yêu cầu các bộ phận thay thế khác nhau, với thời gian chờ và chi phí khác nhau. Hãy yêu cầu danh sách đầy đủ các bộ phận thay thế từ nhà cung cấp thiết bị và nghiên cứu các khoảng thời gian thay thế điển hình từ sổ tay vận hành.
Mô hình năm năm của bạn nên liệt kê chi tiết các bộ phận thay thế quan trọng và phân nhóm chúng thành hai loại: bộ phận thay thế theo kế hoạch bảo trì định kỳ và bộ phận thay thế dự phòng khẩn cấp. Việc thay thế theo kế hoạch tuân theo lịch bảo trì thiết bị và có thể được dự toán ngân sách một cách chắc chắn. Các bộ phận thay thế khẩn cấp đòi hỏi phải bố trí ngân sách dự phòng để ứng phó với sự cố hỏng hóc linh kiện xảy ra ngoài chu kỳ mài mòn thông thường.
Phân tích So sánh và Khung Ra Quyết định
Xây dựng các mô hình chi phí song song cho các hệ thống cạnh tranh
Khi đã xác định rõ các danh mục chi phí và phương pháp dự báo, hãy xây dựng các mô hình năm năm song song cho từng hệ thống xử lý nước thải đang được xem xét. Giá nhà máy xử lý nước thải cho mỗi phương án là điểm khởi đầu, nhưng sự khác biệt xuất hiện ở các danh mục năng lượng, bảo trì và phụ tùng thay thế. Một số thiết bị có thể có chi phí đầu tư ban đầu thấp hơn nhưng lại tiêu thụ nhiều năng lượng hơn. Các hệ thống khác có thể yêu cầu bảo trì chuyên biệt tốn kém hoặc phụ tùng thay thế khó tìm. Bằng cách trình bày chi phí hàng năm của từng hệ thống theo định dạng bảng tính tương thích, tổng gánh nặng tài chính sẽ trở nên rõ ràng trực quan trong toàn bộ khoảng thời gian năm năm.
So sánh có cấu trúc tiết lộ các danh mục chi phí nào tạo ra khoảng chênh lệch lớn nhất giữa các lựa chọn. Nếu hệ thống A có chi phí năng lượng cao hơn đáng kể, thì sự chênh lệch này sẽ tích lũy theo từng năm và trở thành yếu tố quyết định chủ chốt. Nếu hệ thống B yêu cầu bảo trì phòng ngừa tốn kém mỗi mười tám tháng một lần, thì khoản chi này sẽ trở thành một mục ngân sách có thể dự báo được, từ đó ảnh hưởng đến tổng chi phí. Bằng cách định lượng các yếu tố chi phí cụ thể làm nổi bật sự khác biệt giữa các hệ thống ứng viên của bạn, bạn sẽ chuyển từ sở thích chủ quan sang ra quyết định dựa trên cơ sở tài chính vững chắc.
Phân tích độ nhạy và đánh giá rủi ro
Các điều kiện vận hành thực tế hiếm khi khớp chính xác với các dự báo ban đầu, vì vậy mô hình chi phí của bạn cần kiểm tra hiệu suất trong nhiều kịch bản khác nhau. Phân tích độ nhạy khám phá cách những biến động trong các giả định then chốt ảnh hưởng đến kết quả tổng chi phí. Ví dụ, nếu giá năng lượng tăng nhanh hơn dự kiến, hệ thống nào vẫn duy trì tính hiệu quả về chi phí cao nhất? Nếu nhu cầu bảo trì vượt quá ước tính, thiết bị nào thể hiện khả năng chống chịu chi phí tốt hơn? Bằng cách điều chỉnh từng yếu tố chi phí riêng lẻ lên hoặc xuống từ mười đến hai mươi phần trăm và tính lại tổng chi phí trong năm năm, bạn xác định được giả định nào mang ý nghĩa tài chính lớn nhất.
Đánh giá rủi ro bổ sung cho phân tích độ nhạy bằng cách xác định các nhóm chi phí nào có mức độ bất định cao nhất và khả năng dự báo thấp nhất. Các ước tính TCO dựa trên báo giá từ nhà cung cấp có rủi ro thấp hơn so với các ước tính dựa trên trung bình ngành. Chi phí năng lượng phụ thuộc một phần vào biến động giá điện do công ty tiện ích áp dụng — yếu tố nằm ngoài tầm kiểm soát của cơ sở. Độ tin cậy thiết bị phụ thuộc vào chất lượng sản xuất và kỷ luật bảo trì. Bằng cách thừa nhận những yếu tố rủi ro này và gán trọng số phù hợp, phép so sánh chi phí của bạn sẽ trở nên thực tế hơn và có tính thuyết phục cao hơn đối với các bên liên quan quan tâm đến tính chắc chắn của chi phí.
Câu hỏi thường gặp
Tôi nên bao gồm những nhóm chi phí cụ thể nào trong phép so sánh xử lý nước thải năm năm của mình?
Một phân tích TCO đầy đủ bao gồm giá ban đầu của nhà máy xử lý nước thải, chi phí chuẩn bị mặt bằng và lắp đặt, tiêu thụ năng lượng, bảo trì định kỳ, phụ tùng và linh kiện thay thế, nhân công vận hành và giám sát, cũng như chi phí tuân thủ quy định. Một số cơ sở còn bao gồm chi phí đào tạo thiết bị, cấp phép phần mềm hệ thống điều khiển và hợp đồng bảo trì chuyên nghiệp định kỳ. Việc so sánh của bạn cần sắp xếp các hạng mục chi phí sao cho phù hợp với cấu trúc vận hành thực tế và hệ thống theo dõi chi phí của cơ sở để đảm bảo độ chính xác và tính liên quan tổ chức.
Làm thế nào để dự báo chi phí năng lượng một cách chính xác khi giá dịch vụ tiện ích thay đổi một cách khó lường?
Bắt đầu bằng cách thu thập dữ liệu tiêu thụ điện năng cơ bản từ nhà cung cấp thiết bị của bạn, phù hợp với yêu cầu lưu lượng và xử lý cụ thể của bạn. Áp dụng mức giá điện hiện hành tại khu vực của bạn để thiết lập mức chi phí năng lượng năm đầu tiên làm mốc tham chiếu. Sau đó, áp dụng các giả định tăng giá hàng năm một cách thận trọng, thường ở mức hai đến bốn phần trăm, tùy thuộc vào xu hướng lịch sử của nhà cung cấp dịch vụ điện và điều kiện thị trường khu vực của bạn. Thực hiện phân tích độ nhạy để trình bày các kết quả chi phí năng lượng trong các kịch bản giá tốt nhất, trung bình và xấu nhất. Cách tiếp cận này giúp những người ra quyết định nắm rõ mức độ bất định về chi phí năng lượng, đồng thời hỗ trợ việc lập ngân sách năm năm một cách có cơ sở.
Tại sao tôi nên dành thời gian cho việc lập ngân sách phụ tùng thay thế chi tiết trong khi có thể ước tính chi phí bảo trì một cách sơ bộ?
Việc xác định chi tiết các bộ phận thay thế giúp phơi bày những khoản chi phí ẩn mà các ước tính sơ bộ thường đánh giá thấp một cách hệ thống. Một số hệ thống xử lý nước thải đòi hỏi các linh kiện chuyên dụng có thời gian chờ đặt hàng dài và giá cao hơn mức trung bình, trong khi các hệ thống khác lại sử dụng các phụ tùng công nghiệp phổ biến, sẵn có với giá tiêu chuẩn. Bằng cách liệt kê cụ thể các bộ phận hao mòn dự kiến cần thay thế và lượng dự trữ khẩn cấp, bạn sẽ chuyển đổi chi phí phụ tùng thay thế từ một hạng mục chi phí bất ngờ thành một khoản mục ngân sách có thể dự báo được. Độ chính xác này giúp ngăn ngừa việc vượt ngân sách và thể hiện tính kỷ luật tài chính trước các bên liên quan trong tổ chức khi họ xem xét cơ sở để biện minh cho khoản đầu tư vốn của bạn.

 EN