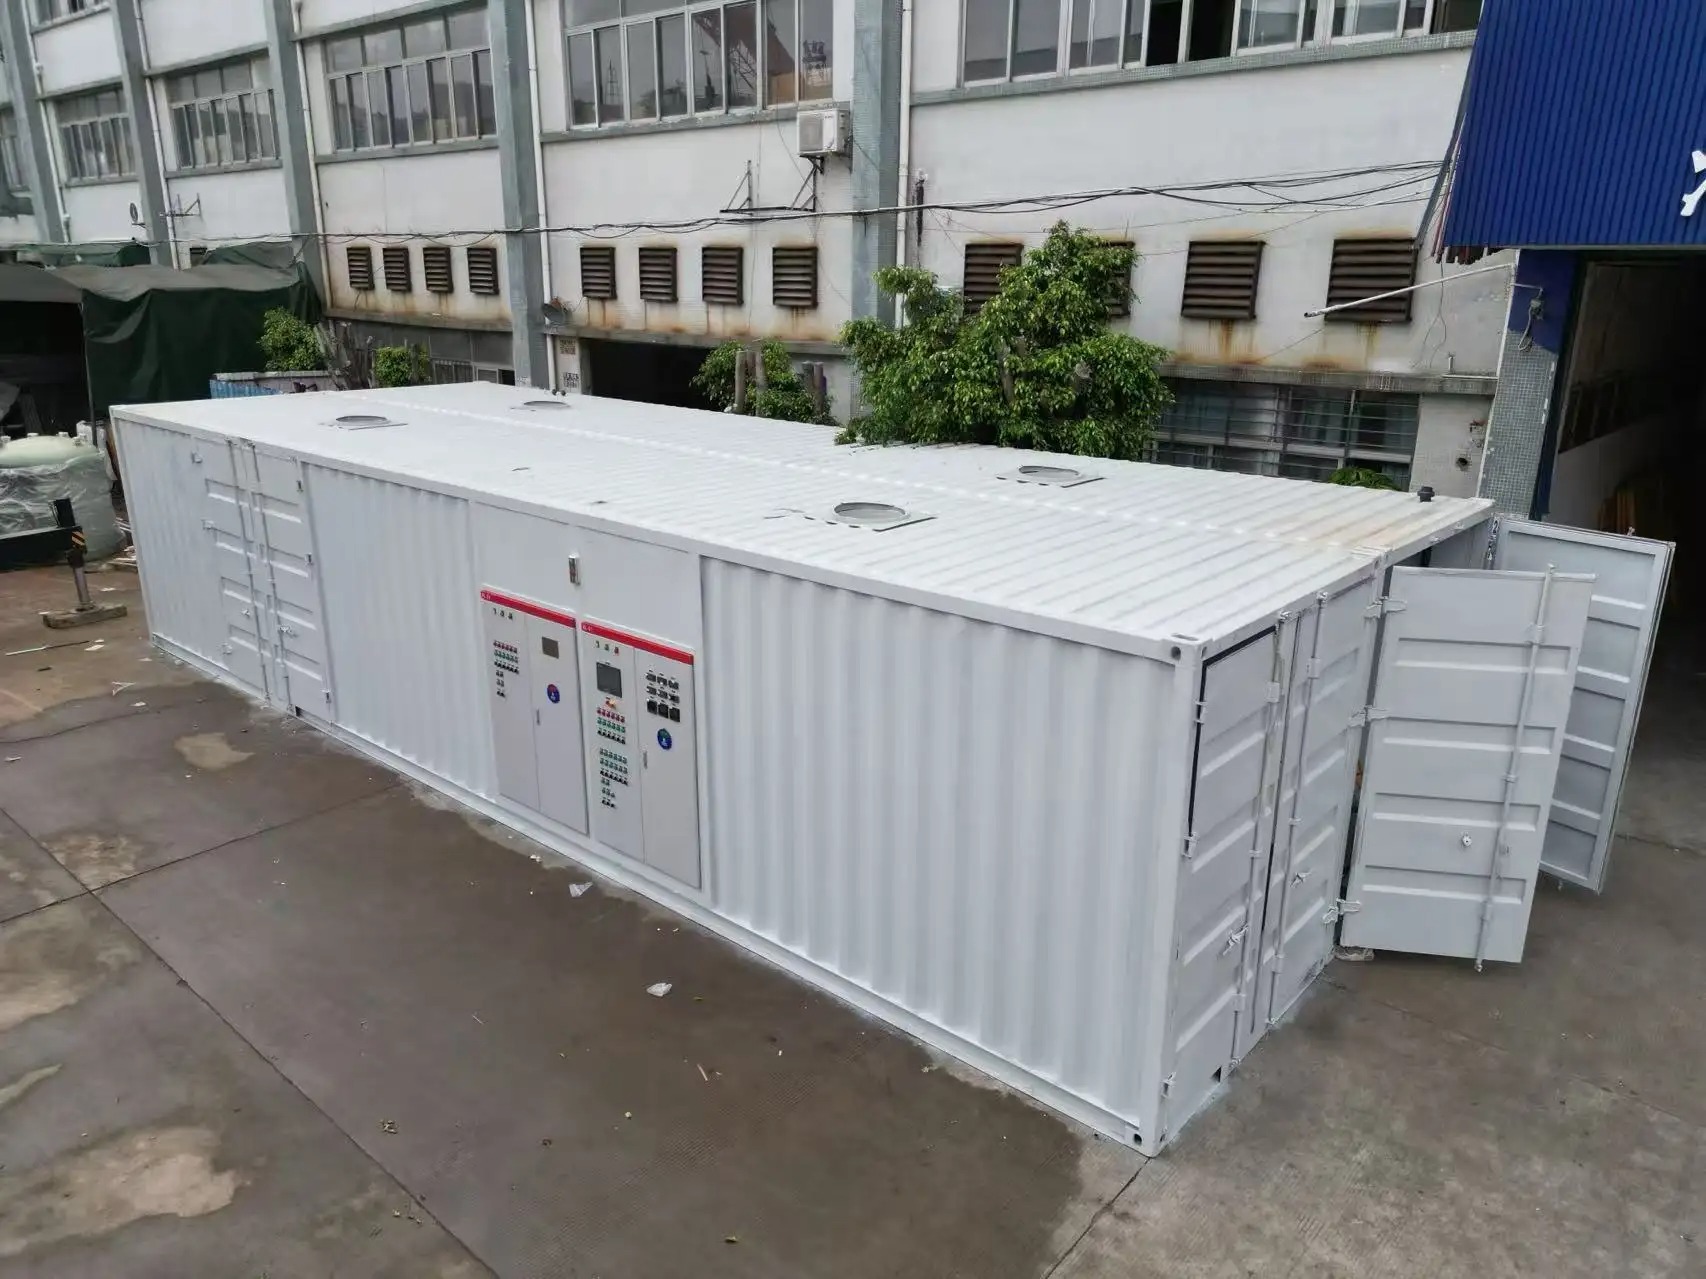
Viisivuotisen kustannusvertailun laatiminen jätevesien käsittelylaitteille vaatii systemaattista lähestymistapaa, joka ulottuu paljon pidemmälle kuin pelkkä alkuostohinta. jätevesinkäsittelylaitos kustannusten kokonaismäärän analysointi, johon kuuluvat hankintakustannukset, jatkuvat huoltokustannukset, energiankulutus, varaosien vaihto ja käyttöön liittyvä työvoimakustannus. Näiden toisiinsa liittyvien tekijöiden ymmärtäminen mahdollistaa laitosten johtajien ja hankintatiimien tehdä perusteltuja investointipäätöksiä, jotka ovat linjassa pitkän aikavälin budjetin ja toiminnallisten tavoitteiden kanssa.

Kattava kustannusvertailukehys muuttaa organisaatioiden tapaa arvioida jätevesien käsittelyvaihtoehtoja. Sen sijaan, että keskittyisiin pelkästään alustaviin hankintakustannuksiin, tämä viisivuotinen näkökulma paljastaa, mitkä laitemallit tarjoavat parempaa arvoa, mitkä järjestelmät aiheuttavat piilotettuja kustannuksia ja mitkä konfiguraatiot minimoivat elinkaaren aikaisen taloudellisen taakan.
Kustannusvertailukehyksen määrittäminen
Viisivuotisen aikavälin ja parametrien määrittäminen
Minkä tahansa merkityksellisen kustannusvertailun perusta on selvästi määritellyt viisivuotisella ajanjaksolla mitattavat asiat. Tähän kuuluu jätevesiaseman hankintahinta, mutta myös ympäristöparametrit, kuten päivittäiset virtausnopeudet, saapuvan veden ominaisuudet, purkupaikkavaatimukset ja laitoksen toimintatunnit. Eri käsittelymenetelmät soveltuvat eri kokoisille laitoksille ja laatuvaatimuksille, joten vertailun on vastattava todellisia toiminnallisia tarpeitasi eikä teoreettisia spesifikaatioita.
Yhdenmukaisen parametrien määrittäminen varmistaa, että ehdokasjärjestelmiä verrataan keskenään suoraan ja oikeudenmukaisesti. Sinun tulee dokumentoida kunkin arvioitavan vaihtoehdon käsittelykapasiteetti, teknologiatyyppi, automaatiotaso ja suorituskyvyn takuut. Viisivuotinen kustannusmalli menettää uskottavuutensa, jos ehdokasjärjestelmät täyttävät erilaisia laatuvaatimuksia tai toimintamittakaavoja. Kun vertailu perustetaan tiettyihin, mitattaviin laitoksen vaatimuksiin, luot puolueettoman analyysikehyksen, jonka sidosryhmät voivat tarkistaa ja vahvistaa.
Kaikkien kustannuskategorioiden ja tietolähteiden tunnistaminen
TCO-lähestymistapa jakaa kustannukset erillisiin kategorioihin, jotka yhdessä muodostavat kokonaiskuvan taloudellisesta tilanteesta. Alkuperäinen pääomakulu sisältää jätevedenpuhdistamon hinnan, aluevalmistelun, asennustyön ja järjestelmän käyttöönoton. Jatkuvat toimintakustannukset sisältävät energian kulutuksen pumppaukseen, ilmastukseen ja prosessin säätöön, mikä usein edustaa suurinta vuosittaiskustannusta.
Varaosat ja kulutusmateriaalit sisältävät vaihto-osat, jotka kulumalla poistuvat normaalissa käytössä, kuten pumppujen tiivisteet, suodatinaineet, ilmastuslevyt ja ohjausjärjestelmän komponentit. Työvoimakustannukset heijastavat henkilökunnan tarvetta päivittäiseen seurantaan, kirjaamiseen ja järjestelmän säätöihin.
Viiden vuoden kustannusten ennustaminen ja analysointi
Vuosittaisen pääomakulun ja huoltobudjetin laskeminen
Aloita viisivuotinen mallisi syöttämällä jäteveden käsittelylaitoksen hinta ja kaikki ensimmäisen vuoden asennus- ja käynnistyskustannukset ensimmäiseen vuoteen. Monet järjestelmät vaativat alustavaa infrastruktuurisijoitusta laitteiden ostamisen lisäksi, kuten ohjausrakennuksen rakentamista, sähköinfrastruktuurin päivitystä tai maan kaivamista.
Kunnossapidon kustannukset kasvavat yleensä vähitellen viisivuotisella ajanjaksolla, kun laitteet kulumallaan käyvät läpi normaalia kulumista. Joissakin komponenteissa, kuten pumppujen laakeriissa tai puristintiivistimissä, on ennakoitavat huoltovälit, jotka voit tunnistaa laitekäsikirjoista tai toimittajan huoltosuunnitelmista.
Energian kulutuksen analyysi ja kustannusennusteet
Energian kulutuskustannukset muodostavat usein kolmekymmentä–viisikymmentä prosenttia kaikista jäteveden käsittelyn toimintakustannuksista, mikä tekee tästä kategoriasta ratkaisevan tärkeän tarkkojen kustannusvertailujen kannalta. Eri käsittelytekniikat kuluttavat eri määriä sähköenergiaa. Laajennetun ilmastuksen järjestelmät vaativat jatkuvaa ilman syöttöä, sarjallisesti toimivat reaktorit (SBR) vaihtavat täyttö–käsittely–suodatus-vaiheita ja kalvojärjestelmät vaativat paineistettuja virtauksia – jokaisella on oma erilainen energiankulutusprofiili. Hae tarkat teholukemat laitetarjoajilta oman kapasiteettisi ja hydraulisten olosuhteidesi perusteella, ja käytä sitten omia voimansiirtoyhtiösi nykyisiä sähköhintoja viiden vuoden energiakustannusten ennustamiseen.
Energian kustannusennusteiden tulisi ottaa huomioon sähköverkkoyhtiöiden hinnoittelun inflaatio, joka tyypillisesti vaihtelee kahden ja neljän prosentin välillä vuosittain alueellisten sähkömarkkinoiden ja polttoaineiden mukaan. Realistinen kokonaisomistuskustannusmalli (TCO) käyttää eteneviä hinnankorotuksia pikemminkin kuin staattisia hintoja. Myös laitteiston tehokkuus paranee ajan myötä huollon ja optimoinnin avulla, mikä voi vähentää energian kulutusta viidestä viiteentoista prosenttiin käynnistämisen jälkeen. Perustiedot tehdään dokumentoimalla alkuperäinen tehonkulutus toiminnan ensimmäisten kuukausien aikana ja luomalla suorituskyvyn vertailukohdat, jolloin saadaan mitattava perusta todellisten ja ennustettujen kustannusten seurantaan.
Varaosien ja korvaavien komponenttien budjetointi
Varaosat muodostavat kolmannen suuren kustannuspilaren, jota monet organisaatiot aliarvioivat alussa tehtävässä taloudellisessa suunnittelussa. Eri jätevesien käsittelyjärjestelmät vaativat erilaisia vaihto-osia, joilla on erilaiset toimitusaikojen ja kustannusten tasot. Hanki laitteiden valmistajilta kattavat varaosaluettelot ja tutki käyttöohjeista tyypillisiä vaihtovälejä.
Viisivuotisessa mallissasi tulee luetteloida kriittiset varaosat ja ryhmitellä ne ennakoitaviin huoltovaihtoihin ja hätävarastoon. Ennakoitavat vaihdot noudattavat laitteiden huoltosuunnitelmia, ja niiden budjetointi on luotettavaa. Hätävaraosille tulee varata varausvaroja komponenttien vikojen varalle, jotka tapahtuvat normaalien kulumismallien ulkopuolella.
Vertaileva analyysi ja päätöksentekokehys
Kahden kilpailevan järjestelmän kustannusmallien rakentaminen rinnakkain
Kun kustannusluokkasi ja ennustetekniikkasi on määritelty, rakenna rinnakkaiset viisivuotiset mallit jokaiselle harkinnassa olevalle jätevesien käsittelyjärjestelmälle. Jokaisen vaihtoehdon jätevedenpuhdistamon hinta muodostaa lähtökohdan, mutta eroavaisuudet tulevat esiin energian, huollon ja varaosien luokissa. Jotkin laitteet saattavat olla edullisempia pääomakustannuksiltaan, mutta niiden energiankulutus on korkeampi. Toiset järjestelmät saattavat vaatia kalliita erikoishuoltoja tai vaikeasti saatavia varaosia. Kun järjestelmän vuosittaiset kustannukset järjestetään vertailukelpoiseen taulukkomuotoon, kokonaistaloudellinen taakka tulee selkeästi näkyviin koko viisivuotisella aikavälillä.
Rakennettu vertailu paljastaa, mitkä kustannusluokat aiheuttavat suurimmat erot vaihtoehtojen välillä. Jos järjestelmällä A on huomattavasti korkeammat energiakustannukset, tämä ero kertyy vuosittain ja muodostuu päätöksenteon keskeiseksi tekijäksi. Jos järjestelmä B vaatii kalliista ennakoivaa huoltoa joka kahdeksantoista kuukautta, tästä tulee ennakoitavissa oleva budjetointikohta, joka vaikuttaa kokonaiskustannuksiin. Kun määritetään tarkasti ne kustannusajurit, jotka erottavat ehdokasjärjestelmät toisistaan, siirrytään subjektiivisten mieltymysten yli taloudellisesti perusteltuun päätöksentekoon.
Herkkyyden analyysi ja riskien arviointi
Todelliset toimintaolosuhteet harvoin vastaavat tarkasti alun perin tehtyjä ennusteita, joten kustannusmallisi tulisi testata eri skenaarioiden kautta. Herkkyysanalyysi tutkii, miten keskeisten oletusten muutokset vaikuttavat kokonaiskustannustuloksiin. Esimerkiksi jos energian hinnat nousevat ennustettua nopeammin, mikä järjestelmä säilyy kustannustehokkaimpana? Jos huoltovaatimukset ylittävät arviot, mikä laite osoittaa suurempaa kustannuskestävyyttä? Muuttamalla yksittäisiä kustannusajureita plus tai miinus kymmenen–kaksikymmentä prosenttia ja laskemalla uudelleen viiden vuoden kokonaissummat voidaan tunnistaa ne oletukset, joilla on suurin taloudellinen merkitys.
Riskianalyysi täydentää herkkyysanalyysiä tunnistamalla, mitkä kustannusluokat sisältävät suurimman epävarmuuden ja pienimmän ennustettavuuden. TCO-arviot, jotka perustuvat toimittajien tarjouksiin, sisältävät pienemmän riskin kuin arviot, jotka perustuvat teollisuuden keskiarvoihin. Energian kustannukset riippuvat osittain sähköverkon hinnoittelun vaihteluista, joita ei voida hallita laitoksen tasolla. Laitteiden luotettavuus riippuu valmistuslaadusta ja huoltotavan noudattamisesta. Tunnistamalla nämä riskitekijät ja painottamalla niitä asianmukaisesti kustannusvertailuasi tulee realistisemmaksi ja vakuuttavammaksi sidosryhmille, jotka ovat huolissaan kustannusten varmuudesta.
UKK
Mitkä tiettyt kustannusluokat tulisi sisällyttää viisivuotiseen jätevesien käsittelyyn liittyvään vertailuuni?
Kokonaiskustannusanalyysi (TCO) sisältää jätevesiaseman alkuhinnan, paikan valmistelun ja asennuskustannukset, energian kulutuksen, säännöllisen huollon, varaosat ja komponentit, käytön ja valvonnan työvoimakustannukset sekä sääntelyvaatimusten noudattamiseen liittyvät kustannukset. Jotkin laitokset sisältävät myös kustannuksia laitteiston koulutukseen, ohjausjärjestelmän ohjelmistolisensseihin ja säännöllisiin ammattimaisiin huoltosopimuksiin. Vertailussasi tulee sovittaa kustannuskategoriat laitoksesi todelliseen toimintarakenteeseen ja kustannusten seurantajärjestelmiin tarkkuuden ja organisaation kannalta merkityksellisen tuloksen saavuttamiseksi.
Kuinka lasken energiakustannukset tarkasti, kun sähkön ja muiden energialähteiden hinnat vaihtelevat ennakoimattomasti?
Aloita keräämällä perustietoja laitteiston tehonkulutuksesta valmistajan antamista tiedoista, jotka koskevat tiettyjä virtaus- ja käsittelyvaatimuksiasi. Käytä nykyisiä alueellisia sähköhintoja vuoden yhden energiakustannusten perustan määrittämiseen. Sovella varovaisia vuosittaisia hintakorotusoletuksia, yleensä kaksi–neljä prosenttia riippuen sähköverkoston historiallisista trendeistä ja alueellisista markkinaolosuhteista. Suorita herkkyysanalyysi, joka osoittaa energiakustannusten tulokset parhaassa, keskitasoisessa ja huonoimmassa hintaskenaariossa. Tämä lähestymistapa tarjoaa päätöksentekijöille näkyvyyden energiakustannusten epävarmuuteen samalla kun se mahdollistaa perustellun viiden vuoden budjetoinnin.
Miksi minun pitäisi käyttää aikaa yksityiskohtaiseen varaosabudjetointiin, kun voin arvioida huoltokustannukset likimääräisesti?
Tarkka varaosien tunnistaminen paljastaa piilotettuja kustannuksia, joita karkeat arviot systemaattisesti aliarvioivat. Jotkin jätevesien käsittelyjärjestelmät vaativat erikoiskomponentteja, joiden toimitusaika on pitkä ja hinta korkea, kun taas toiset järjestelmät perustuvat yleisiin teollisuuden varaosiin, jotka ovat saatavilla standardihinnalla. Kun luetteloidaan ennakoitavat kulumisosien vaihdot ja hätävaraston tarpeet, varaosat muuttuvat yllättävästä kustannuskategoriasta ennakoitavaksi budjetointikohteeksi. Tämä tarkkuus estää budjetin ylitykset ja osoittaa taloudellista kuria organisaation sidosryhmille, jotka tarkastelevat pääomainvestoinnin perusteluita.

 EN