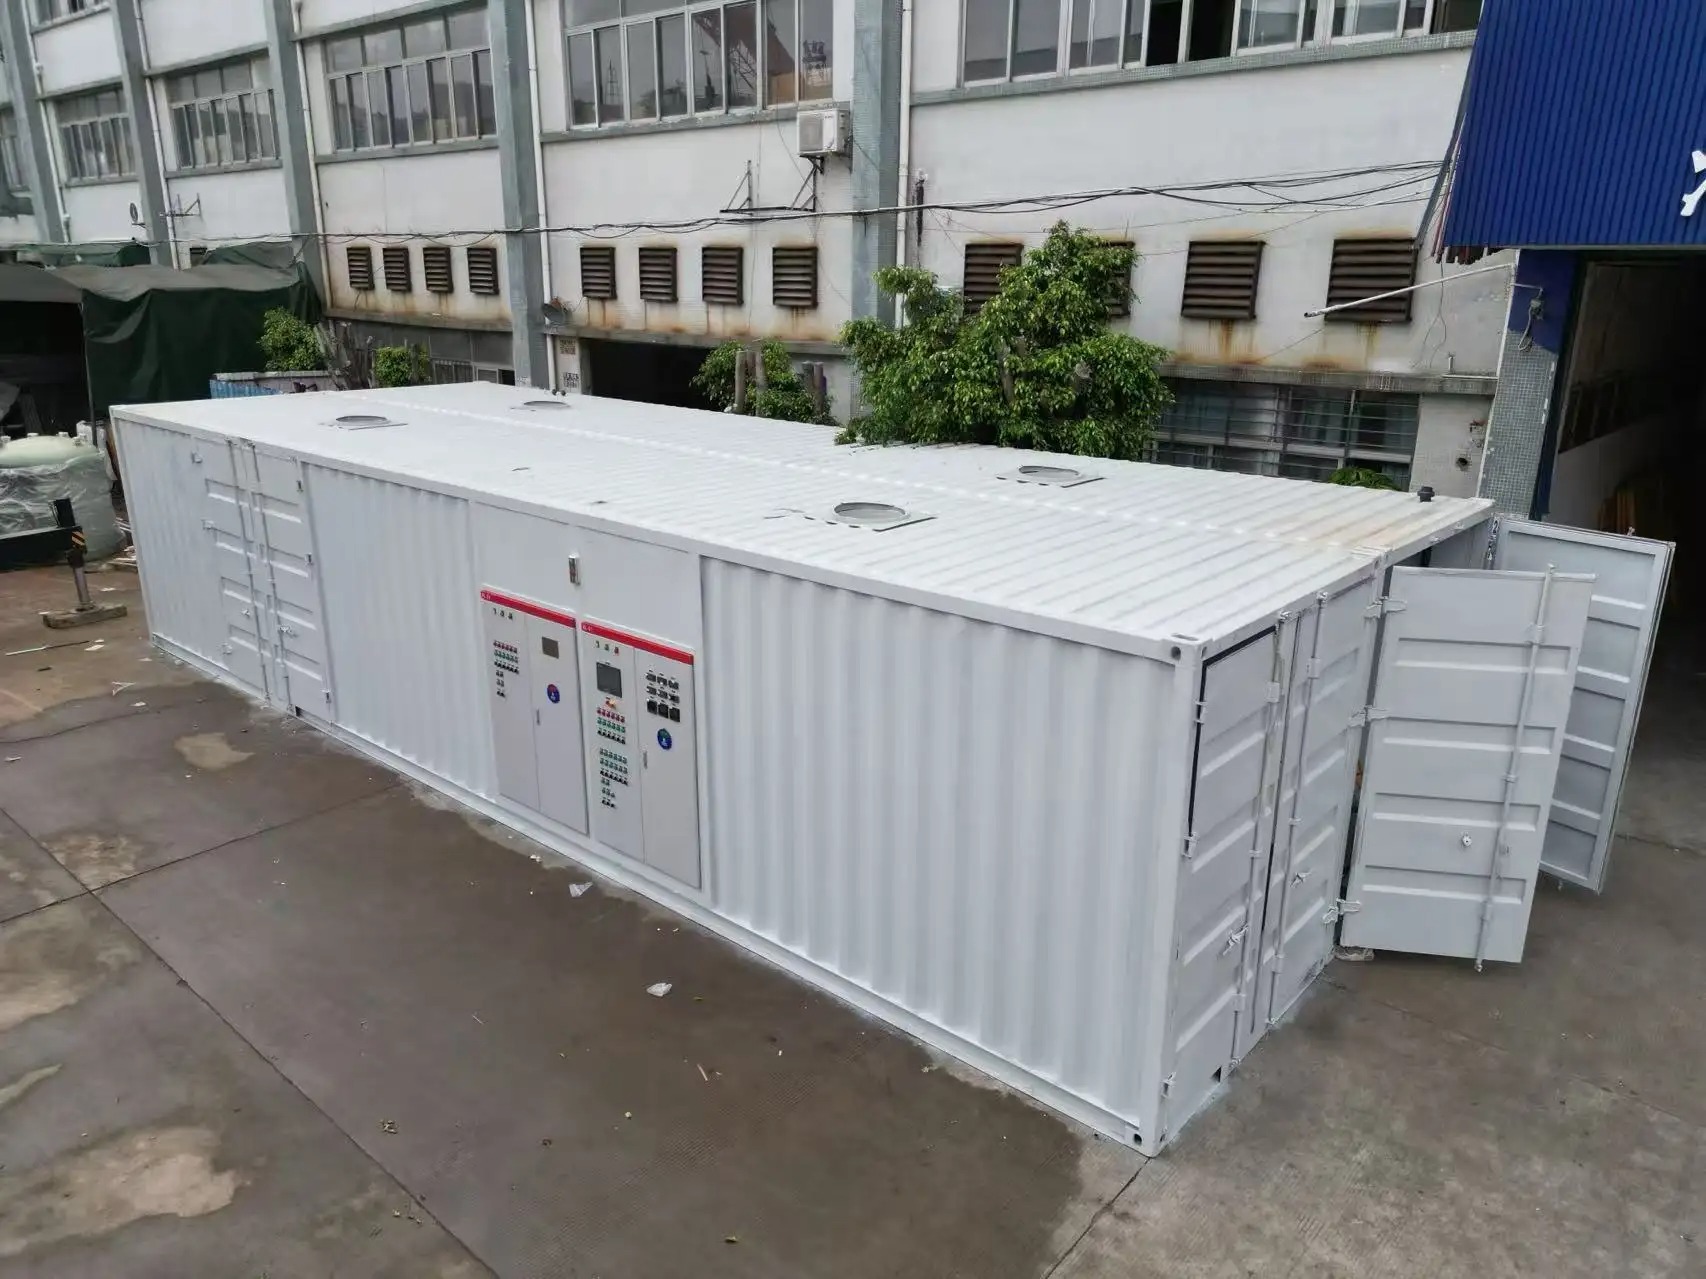
การจัดทำตารางเปรียบเทียบต้นทุนการบำบัดน้ำเสียเป็นระยะเวลา 5 ปี จำเป็นต้องใช้วิธีการที่เป็นระบบ ซึ่งกว้างไกลเกินกว่าเพียงแค่ราคาซื้อเริ่มต้นเท่านั้น ผลกระทบทางการเงินที่แท้จริงของอุปกรณ์ใดๆ โรงงานบำบัดน้ำเสีย นั้นเกี่ยวข้องกับการวิเคราะห์ต้นทุนรวมตลอดอายุการใช้งาน (Total Cost of Ownership) ซึ่งครอบคลุมทั้งค่าใช้จ่ายในการจัดหา ค่าบำรุงรักษาอย่างต่อเนื่อง ค่าใช้พลังงาน ค่าอะไหล่สำรองที่ต้องเปลี่ยน และค่าแรงปฏิบัติการ ความเข้าใจในปัจจัยที่เชื่อมโยงกันเหล่านี้จะช่วยให้ผู้จัดการสถาน facility และทีมจัดซื้อสามารถตัดสินใจลงทุนได้อย่างมีข้อมูล ซึ่งสอดคล้องกับงบประมาณระยะยาวและเป้าหมายการดำเนินงาน

กรอบการเปรียบเทียบต้นทุนอย่างครอบคลุมเปลี่ยนวิธีที่องค์กรประเมินทางเลือกสำหรับระบบบำบัดน้ำเสีย โดยไม่เน้นเพียงต้นทุนการจัดซื้อเบื้องต้นเท่านั้น แต่กรอบงานนี้ที่พิจารณาในระยะห้าปีจะเผยให้เห็นว่ารุ่นอุปกรณ์ใดให้คุณค่าสูงสุด ระบบที่ใดก่อให้เกิดค่าใช้จ่ายแฝง และการจัดวางระบบแบบใดช่วยลดภาระทางการเงินตลอดอายุการใช้งานได้ดีที่สุด
การจัดทำกรอบการเปรียบเทียบต้นทุนของคุณ
การกำหนดขอบเขตและพารามิเตอร์ระยะเวลาห้าปี
รากฐานของการเปรียบเทียบต้นทุนที่มีความหมายนั้นขึ้นอยู่กับการระบุสิ่งที่คุณจะวัดอย่างชัดเจนตลอดระยะเวลาห้าปี ซึ่งรวมถึงราคาโรงงานบำบัดน้ำเสียในขณะจัดซื้อ รวมทั้งพารามิเตอร์ด้านสิ่งแวดล้อม เช่น อัตราการไหลต่อวัน ลักษณะของน้ำเข้า (influent) มาตรฐานการปล่อยน้ำทิ้ง และชั่วโมงปฏิบัติการของสถานที่ การประยุกต์ใช้วิธีการบำบัดที่แตกต่างกันนั้นเหมาะสมกับขนาดสถานที่และข้อกำหนดด้านคุณภาพที่ต่างกัน ดังนั้น การเปรียบเทียบของคุณจึงต้องสอดคล้องกับความต้องการในการปฏิบัติงานจริงของคุณ มากกว่าข้อกำหนดเชิงทฤษฎี
การกำหนดพารามิเตอร์ที่สอดคล้องกันช่วยให้สามารถเปรียบเทียบระบบที่กำลังพิจารณาได้อย่างเท่าเทียมกัน ท่านควรจัดทำเอกสารเกี่ยวกับความสามารถในการบำบัด ประเภทเทคโนโลยี ระดับระบบอัตโนมัติ และการรับประกันประสิทธิภาพสำหรับแต่ละทางเลือกที่กำลังประเมิน แบบจำลองต้นทุนห้าปีจะสูญเสียความน่าเชื่อถือหากระบบที่กำลังพิจารณาตอบสนองมาตรฐานคุณภาพหรือขอบเขตการดำเนินงานที่แตกต่างกัน การยึดการเปรียบเทียบไว้กับข้อกำหนดเฉพาะของสถาน facility ที่วัดค่าได้ จะช่วยสร้างกรอบการวิเคราะห์ที่มีเหตุผลและตรวจสอบได้ ซึ่งผู้มีส่วนได้ส่วนเสียสามารถทบทวนและยืนยันผลได้
การระบุหมวดหมู่ต้นทุนทั้งหมดและแหล่งข้อมูล
แนวทางการคำนวณต้นทุนตลอดอายุการใช้งาน (TCO) แบ่งค่าใช้จ่ายออกเป็นหมวดหมู่ที่แยกจากกัน ซึ่งรวมกันแล้วจะให้มุมมองทางการเงินที่ครบถ้วน ค่าใช้จ่ายเริ่มต้นสำหรับการลงทุนประกอบด้วยราคาของโรงงานบำบัดน้ำเสีย การเตรียมพื้นที่ การติดตั้งโดยแรงงาน และการเดินระบบให้พร้อมใช้งาน ค่าใช้จ่ายในการดำเนินงานอย่างต่อเนื่อง ได้แก่ ค่าพลังงานสำหรับการสูบน้ำ การเติมอากาศ และการควบคุมกระบวนการ ซึ่งมักเป็นค่าใช้จ่ายรายปีที่สูงที่สุด
อะไหล่และวัสดุสิ้นเปลือง ได้แก่ ชิ้นส่วนที่ต้องเปลี่ยนเมื่อสึกหรอจากการใช้งานปกติ เช่น ซีลของปั๊ม สื่อกรอง หัวกระจายอากาศ และส่วนประกอบของระบบควบคุม ค่าใช้จ่ายด้านแรงงานสะท้อนจำนวนบุคลากรที่จำเป็นสำหรับการตรวจสอบประจำวัน การบันทึกข้อมูล และการปรับแต่งระบบ
การประมาณการและวิเคราะห์ค่าใช้จ่ายในระยะเวลาห้าปี
การคำนวณงบประมาณด้านการลงทุนและค่าบำรุงรักษาแยกตามแต่ละปี
เริ่มต้นแบบจำลองห้าปีของท่านโดยการใส่ราคาโรงงานบำบัดน้ำเสีย และค่าใช้จ่ายทั้งหมดสำหรับการติดตั้งและเดินระบบในปีแรก ระบบที่หลายระบบต้องการการลงทุนครั้งแรกในโครงสร้างพื้นฐานนอกเหนือจากการซื้อเครื่องจักร เช่น การก่อสร้างอาคารควบคุม การปรับปรุงโครงสร้างพื้นฐานด้านไฟฟ้า หรืองานขุดเจาะ
ค่าใช้จ่ายในการบำรุงรักษาโดยทั่วไปจะเพิ่มขึ้นอย่างค่อยเป็นค่อยไปตลอดช่วงห้าปี เนื่องจากเครื่องจักรมีการสึกหรอตามปกติ บางชิ้นส่วน เช่น ตลับลูกปืนของปั๊ม หรือซีลของคอมเพรสเซอร์ มีช่วงเวลาการให้บริการที่สามารถคาดการณ์ได้ ซึ่งท่านสามารถระบุได้จากคู่มือเครื่องจักร หรือตารางการบำรุงรักษาที่ผู้จัดจำหน่ายจัดทำไว้
การวิเคราะห์การใช้พลังงานและการประมาณค่าใช้จ่าย
ต้นทุนด้านพลังงานมักคิดเป็นร้อยละสามสิบถึงห้าสิบของค่าใช้จ่ายในการดำเนินงานการบำบัดน้ำเสียทั้งหมด จึงถือเป็นหมวดหมู่ที่สำคัญยิ่งต่อการเปรียบเทียบต้นทุนอย่างแม่นยำ เทคโนโลยีการบำบัดแต่ละแบบใช้พลังงานไฟฟ้าในปริมาณที่แตกต่างกันมาก ระบบแอโรเบียร์แบบขยายเวลา (extended aeration) ต้องจ่ายอากาศอย่างต่อเนื่อง ระบบปฏิบัติการแบบชุด (sequential batch reactors) ทำงานเป็นรอบๆ ประกอบด้วยขั้นตอนการเติมน้ำ การบำบัด และการตกตะกอน ส่วนระบบเมมเบรนจำเป็นต้องใช้แรงดันในการไหล ซึ่งแต่ละระบบมีลักษณะการใช้พลังงานที่ไม่เหมือนกัน โปรดขอข้อมูลการใช้พลังงานเฉพาะของอุปกรณ์จากผู้จัดจำหน่าย โดยระบุความจุและเงื่อนไขการไหลจริงของสถานที่ของท่าน จากนั้นนำอัตราค่าไฟฟ้าปัจจุบันของสถานที่ไปคำนวณเพื่อประมาณการค่าใช้จ่ายด้านพลังงานในห้าปีข้างหน้า
การคาดการณ์ต้นทุนพลังงานควรคำนึงถึงอัตราเงินเฟ้อของค่าไฟฟ้า ซึ่งโดยทั่วไปอยู่ในช่วงร้อยละสองถึงสี่ต่อปี ขึ้นอยู่กับตลาดไฟฟ้าระดับภูมิภาคและแหล่งเชื้อเพลิงที่ใช้ แบบจำลองต้นทุนรวมตลอดอายุการใช้งาน (TCO) ที่สมเหตุสมผลจะใช้อัตราค่าไฟฟ้าที่เพิ่มขึ้นแบบขั้นบันได แทนที่จะใช้อัตราคงที่ ประสิทธิภาพของอุปกรณ์ยังปรับปรุงขึ้นตามระยะเวลาผ่านการบำรุงรักษาและการปรับแต่งให้เหมาะสม บางครั้งสามารถลดการใช้พลังงานได้ร้อยละห้าถึงสิบห้าหลังจากเริ่มดำเนินการจริง ด้วยการบันทึกการใช้พลังงานพื้นฐานในช่วงเดือนแรกของการดำเนินงาน และจัดทำเกณฑ์มาตรฐานด้านประสิทธิภาพ คุณจะได้จุดอ้างอิงที่วัดค่าได้จริงสำหรับติดตามเปรียบเทียบต้นทุนจริงกับต้นทุนที่คาดการณ์ไว้
การจัดสรรงบประมาณสำหรับอะไหล่และชิ้นส่วนทดแทน
อะไหล่เป็นหนึ่งในสามองค์ประกอบหลักของต้นทุนที่องค์กรจำนวนมากประเมินต่ำเกินไปในช่วงการวางแผนทางการเงินเบื้องต้น ระบบบำบัดน้ำเสียแต่ละประเภทมีความต้องการอะไหล่สำหรับเปลี่ยนทดแทนที่แตกต่างกัน ทั้งในแง่ระยะเวลาจัดส่งและราคา ผู้ใช้งานควรขอรายการอะไหล่ที่ครอบคลุมจากผู้จำหน่ายอุปกรณ์ และศึกษาช่วงเวลาการเปลี่ยนทดแทนโดยทั่วไปจากคู่มือการปฏิบัติงาน
แบบจำลองห้าปีของท่านควรมีการระบุอะไหล่ที่สำคัญอย่างละเอียด และจัดกลุ่มออกเป็นสองประเภท ได้แก่ อะไหล่สำหรับบำรุงรักษาตามกำหนดล่วงหน้า และอะไหล่สำหรับใช้ฉุกเฉิน อะไหล่ที่ใช้ในการบำรุงรักษาตามกำหนดล่วงหน้าจะสอดคล้องกับตารางบริการของอุปกรณ์ ทำให้สามารถประมาณงบประมาณได้อย่างแม่นยำ ในขณะที่อะไหล่สำหรับใช้ฉุกเฉินจำเป็นต้องจัดสรรงบประมาณสำรองเพื่อรองรับกรณีที่ชิ้นส่วนเสียหายโดยไม่อยู่ในรูปแบบการสึกหรอปกติ
กรอบการวิเคราะห์เปรียบเทียบและการตัดสินใจ
การสร้างแบบจำลองต้นทุนแบบเปรียบเทียบข้างเคียงกันสำหรับระบบแข่งขัน
เมื่อกำหนดหมวดหมู่ต้นทุนและวิธีการคาดการณ์แล้ว ให้จัดทำแบบจำลองห้าปีแบบขนานสำหรับแต่ละระบบบำบัดน้ำเสียที่กำลังพิจารณา ราคาของโรงบำบัดน้ำเสียสำหรับแต่ละทางเลือกจะเป็นจุดเริ่มต้น แต่ความแตกต่างจะปรากฏขึ้นในหมวดหมู่พลังงาน การบำรุงรักษา และอะไหล่ บางอุปกรณ์อาจมีต้นทุนลงทุนต่ำกว่า แต่ใช้พลังงานสูงกว่า ในขณะที่ระบบที่อื่นอาจต้องการการบำรุงรักษาเฉพาะทางที่มีราคาแพง หรืออะไหล่ที่หาซื้อยาก ด้วยการจัดเรียงต้นทุนรายปีของแต่ละระบบในรูปแบบตารางคำนวณที่เปรียบเทียบกันได้ ภาระทางการเงินรวมจึงมองเห็นได้ชัดเจนในภาพรวมตลอดระยะเวลาห้าปี
การเปรียบเทียบแบบมีโครงสร้างเผยให้เห็นว่าหมวดค่าใช้จ่ายใดสร้างช่องว่างที่ใหญ่ที่สุดระหว่างตัวเลือกต่าง ๆ ถ้าระบบเอ มีค่าใช้จ่ายด้านพลังงานสูงกว่าอย่างมาก ความแตกต่างนั้นจะทบต้นทุกปี และกลายเป็นปัจจัยหลักในการตัดสินใจ ถ้าระบบบี ต้องได้รับการบำรุงรักษาเชิงป้องกันที่มีราคาแพงทุกสิบแปดเดือน ค่าใช้จ่ายนั้นก็จะกลายเป็นรายการงบประมาณที่คาดการณ์ได้ ซึ่งส่งผลต่อต้นทุนรวม การระบุและวัดขนาดตัวขับเคลื่อนค่าใช้จ่ายเฉพาะที่ทำให้ระบบตัวเลือกของคุณแตกต่างกัน ช่วยให้คุณก้าวพ้นการตัดสินใจจากความชอบส่วนตัวไปสู่การตัดสินใจที่มีพื้นฐานทางการเงินอย่างมั่นคง
การวิเคราะห์ความไวและการประเมินความเสี่ยง
สภาวะการดำเนินงานจริงมักไม่สอดคล้องกับการประมาณการเบื้องต้นอย่างแม่นยำ ดังนั้นแบบจำลองต้นทุนของท่านควรทดสอบประสิทธิภาพภายใต้สถานการณ์ที่แตกต่างกัน การวิเคราะห์ความไว (sensitivity analysis) คือการสำรวจว่าการเปลี่ยนแปลงในสมมุติฐานหลักส่งผลต่อผลลัพธ์ของต้นทุนรวมอย่างไร ตัวอย่างเช่น หากอัตราค่าพลังงานเพิ่มขึ้นเร็วกว่าที่คาดการณ์ไว้ ระบบที่ใดจะยังคงมีประสิทธิภาพด้านต้นทุนสูงสุด? หากความต้องการการบำรุงรักษาเกินกว่าที่ประเมินไว้ อุปกรณ์ชนิดใดจะแสดงความทนทานต่อต้นทุนได้ดีกว่า? โดยการปรับแต่ละตัวแปรต้นทุนทีละตัวให้เพิ่มหรือลดลงร้อยละสิบถึงยี่สิบ แล้วคำนวณยอดรวมห้าปีใหม่ ท่านจะสามารถระบุได้ว่าสมมุติฐานใดมีน้ำหนักทางการเงินมากที่สุด
การประเมินความเสี่ยงเสริมการวิเคราะห์ความไว โดยระบุหมวดค่าใช้จ่ายที่มีความไม่แน่นอนสูงสุดและทำนายได้ต่ำสุด ประมาณการต้นทุนรวมตลอดอายุการใช้งาน (TCO) ที่อิงจากใบเสนอราคาของผู้จัดจำหน่าย มีความเสี่ยงต่ำกว่าการประมาณการที่อิงจากค่าเฉลี่ยของอุตสาหกรรม ต้นทุนด้านพลังงานขึ้นอยู่บางส่วนกับการเปลี่ยนแปลงอัตราค่าสาธารณูปโภค ซึ่งอยู่นอกเหนือการควบคุมของสถานที่ดำเนินงาน ความน่าเชื่อถือของอุปกรณ์ขึ้นอยู่กับคุณภาพการผลิตและการปฏิบัติตามระเบียบวิธีการบำรุงรักษา ด้วยการยอมรับปัจจัยความเสี่ยงเหล่านี้ และให้ความสำคัญกับแต่ละปัจจัยอย่างเหมาะสม การเปรียบเทียบต้นทุนของท่านจะมีความสมจริงมากยิ่งขึ้น และสามารถชี้แจงเหตุผลได้อย่างมั่นคงต่อผู้มีส่วนได้ส่วนเสียที่ให้ความสำคัญกับความแน่นอนของต้นทุน
คำถามที่พบบ่อย
ฉันควรรวมหมวดค่าใช้จ่ายเฉพาะใดบ้างในการเปรียบเทียบระบบบำบัดน้ำเสียเป็นระยะเวลาห้าปี
การวิเคราะห์ต้นทุนรวมตลอดอายุการใช้งาน (TCO) อย่างครบถ้วน ประกอบด้วยราคาเบื้องต้นของโรงบำบัดน้ำเสีย ค่าเตรียมพื้นที่และติดตั้ง ค่าใช้จ่ายด้านพลังงาน การบำรุงรักษาตามปกติ ชิ้นส่วนอะไหล่และอุปกรณ์ต่าง ๆ ค่าแรงสำหรับการดำเนินงานและการตรวจสอบ รวมทั้งค่าใช้จ่ายในการปฏิบัติตามข้อกำหนดทางกฎหมาย บางสถาน facility ยังรวมค่าใช้จ่ายสำหรับการฝึกอบรมอุปกรณ์ ค่าใบอนุญาตซอฟต์แวร์ระบบควบคุม และสัญญาบริการบำรุงรักษาเชิงวิชาชีพเป็นระยะด้วย ท่านควรจัดกลุ่มหมวดค่าใช้จ่ายให้สอดคล้องกับโครงสร้างการดำเนินงานจริงและระบบติดตามค่าใช้จ่ายของสถาน facility ของท่าน เพื่อให้มั่นใจในความแม่นยำและความเกี่ยวข้องต่อองค์กร
ฉันจะประมาณการค่าใช้จ่ายด้านพลังงานได้อย่างแม่นยำอย่างไร เมื่ออัตราค่าสาธารณูปโภคมีการเปลี่ยนแปลงอย่างไม่สามารถทำนายได้
เริ่มต้นด้วยการขอข้อมูลการใช้พลังงานพื้นฐานจากผู้จัดจำหน่ายอุปกรณ์สำหรับความต้องการด้านอัตราการไหลและการบำบัดเฉพาะของท่าน จากนั้นนำอัตราค่าไฟฟ้าในพื้นที่ปัจจุบันของท่านมาคำนวณเพื่อกำหนดต้นทุนพลังงานในปีแรกเป็นฐานอ้างอิง แล้วจึงสมมุติอัตราการเพิ่มขึ้นของค่าไฟฟ้าต่อปีอย่างระมัดระวัง โดยทั่วไปอยู่ระหว่างร้อยละสองถึงสี่ ขึ้นอยู่กับแนวโน้มประวัติศาสตร์ของผู้ให้บริการไฟฟ้าและสภาพตลาดในภูมิภาคของท่าน ดำเนินการวิเคราะห์ความไวเพื่อแสดงผลลัพธ์ต้นทุนพลังงานภายใต้สถานการณ์อัตราค่าไฟฟ้าสามแบบ ได้แก่ กรณีดีที่สุด กรณีกลาง และกรณีเลวร้ายที่สุด แนวทางนี้ช่วยให้ผู้บริหารสามารถมองเห็นความไม่แน่นอนของต้นทุนพลังงานได้อย่างชัดเจน พร้อมทั้งสนับสนุนการจัดทำงบประมาณระยะห้าปีอย่างมีเหตุผล
เหตุใดฉันจึงควรลงเวลาในการจัดทำงบประมาณอะไหล่โดยละเอียด ในขณะที่สามารถประเมินต้นทุนการบำรุงรักษาคร่าว ๆ ได้
การระบุอะไหล่สำรองอย่างละเอียดช่วยเปิดเผยต้นทุนที่ซ่อนอยู่ ซึ่งการประมาณค่าแบบคร่าว ๆ มักประเมินต่ำกว่าความเป็นจริงอย่างเป็นระบบ ระบบบำบัดน้ำเสียบางประเภทต้องใช้ส่วนประกอบพิเศษที่มีระยะเวลาจัดหาค่อนข้างนานและมีราคาสูงเป็นพิเศษ ขณะที่ระบบอื่นอาจใช้อะไหล่มาตรฐานทั่วไปในอุตสาหกรรม ซึ่งมีจำหน่ายในราคาปกติ การแยกรายการอะไหล่ที่คาดว่าจะสึกหรอตามระยะเวลาที่แน่นอน และสินค้าคงคลังสำรองกรณีฉุกเฉินอย่างชัดเจน จะช่วยเปลี่ยนอะไหล่สำรองจากหมวดค่าใช้จ่ายที่ไม่สามารถคาดการณ์ได้ ให้กลายเป็นรายการงบประมาณที่สามารถวางแผนล่วงหน้าได้อย่างแม่นยำ ความแม่นยำนี้ช่วยป้องกันไม่ให้งบประมาณเกินวงเงิน และแสดงถึงวินัยทางการเงินอย่างชัดเจนต่อผู้มีส่วนได้ส่วนเสียภายในองค์กรที่ทบทวนเหตุผลในการลงทุนทุนของท่าน

 EN