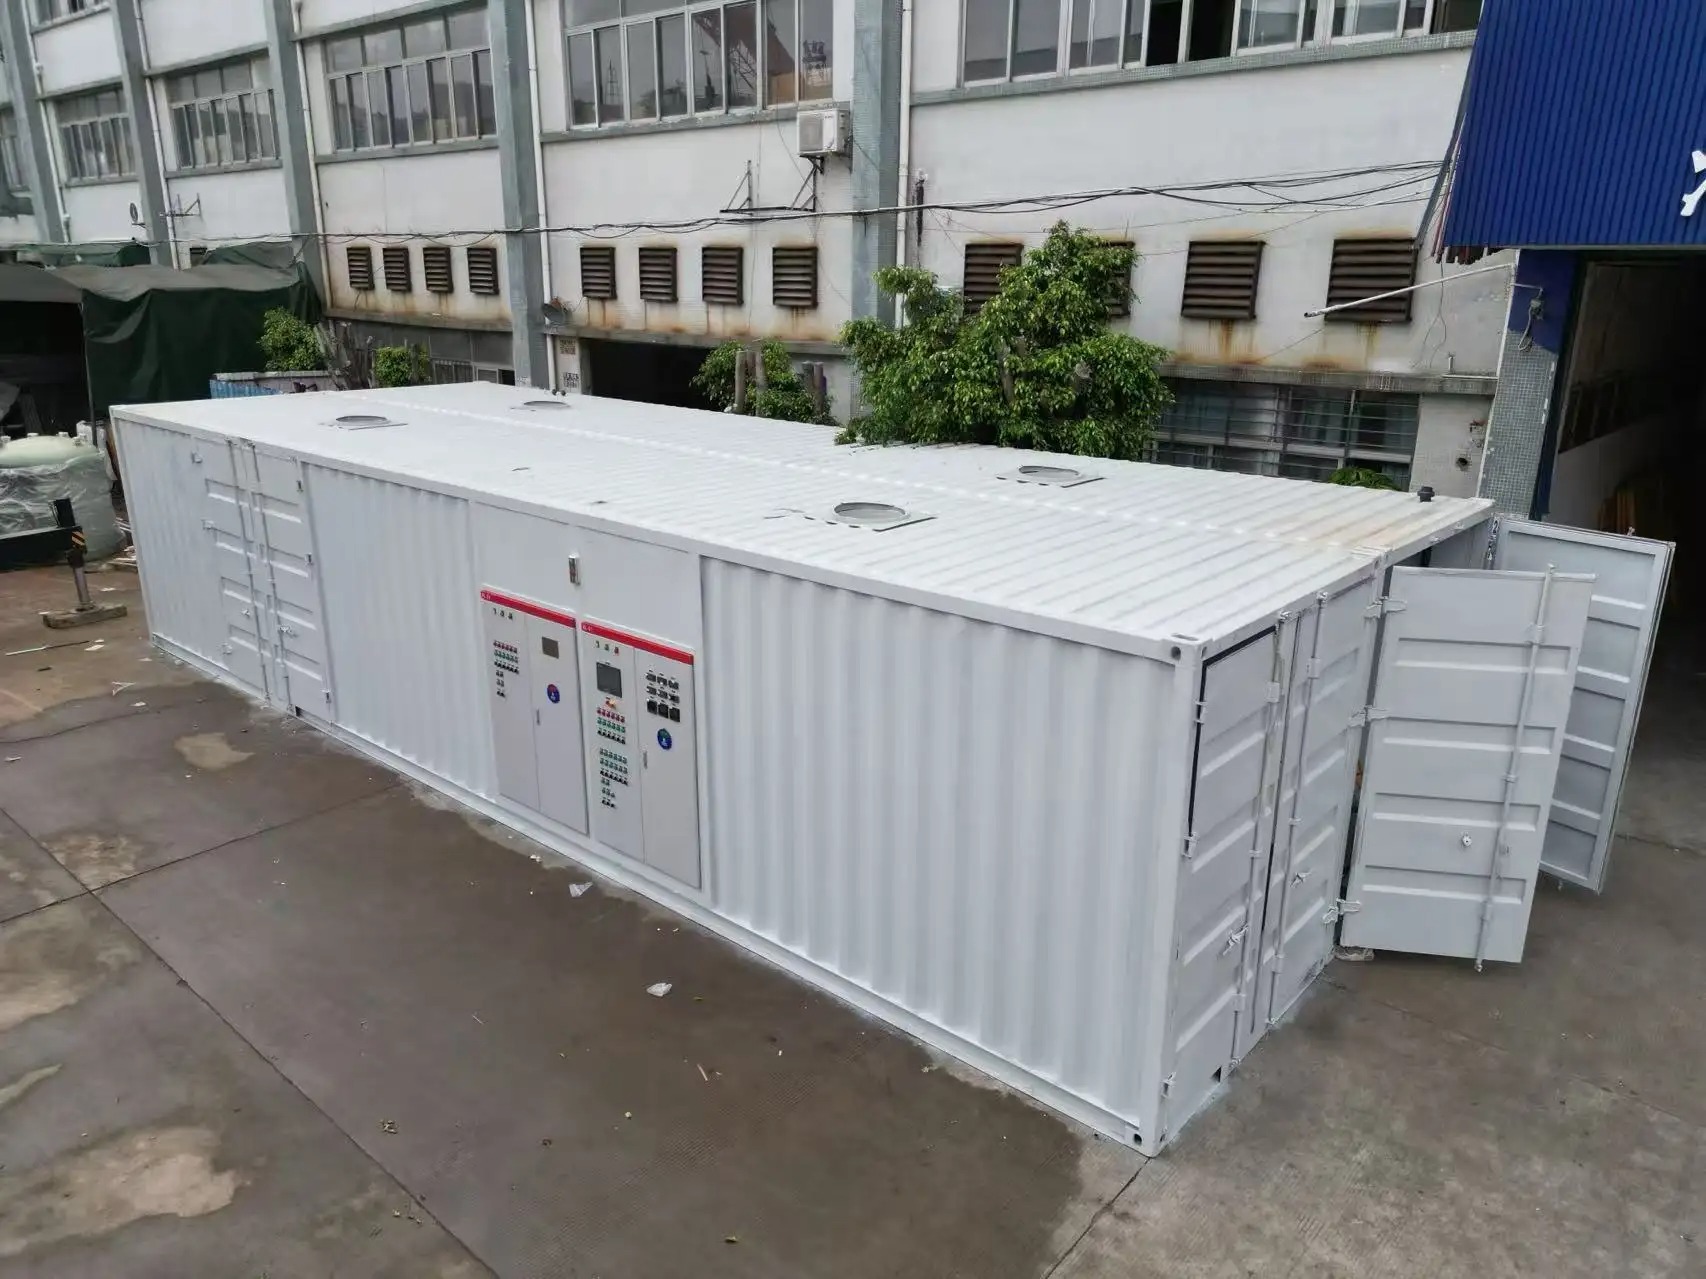
Elaborar una comparación de costos durante cinco años para equipos de tratamiento de aguas residuales requiere un enfoque estructurado que va mucho más allá del precio inicial de compra. El verdadero impacto financiero de cualquier planta de tratamiento de aguas residuales implica analizar el costo total de propiedad, que abarca los gastos de adquisición, el mantenimiento continuo, el consumo energético, las piezas de repuesto y la mano de obra operativa. Comprender estos factores interconectados permite a los gestores de instalaciones y a los equipos de compras tomar decisiones de inversión informadas que se alineen con los presupuestos a largo plazo y los objetivos operativos.

Un marco integral de comparación de costos transforma la forma en que las organizaciones evalúan las opciones de tratamiento de aguas residuales. En lugar de centrarse únicamente en el costo inicial de adquisición, esta perspectiva a cinco años revela qué modelos de equipo ofrecen un valor superior, qué sistemas generan gastos ocultos y qué configuraciones minimizan la carga financiera total durante toda su vida útil.
Establecer su marco de comparación de costos
Definir el alcance y los parámetros a cinco años
El fundamento de cualquier comparación de costos significativa radica en definir con claridad qué se está midiendo durante el período de cinco años. Esto incluye el precio de la planta de tratamiento de aguas residuales en el momento de la adquisición, pero también parámetros ambientales como las tasas diarias de caudal, las características del agua de entrada, las normas de vertido y las horas de operación de la instalación. Distintos enfoques de tratamiento responden a distintos tamaños de instalación y requisitos de calidad; por tanto, su comparación debe alinearse con sus necesidades operativas reales, y no con especificaciones teóricas.
Establecer parámetros coherentes garantiza una comparación directa entre los sistemas candidatos. Debe documentar la capacidad de tratamiento, el tipo de tecnología, el nivel de automatización y las garantías de rendimiento para cada opción evaluada. Un modelo de costos a cinco años pierde credibilidad si los sistemas candidatos cumplen distintos estándares de calidad o escalas operativas. Al basar su comparación en requisitos específicos y medibles de la instalación, crea un marco analítico sólido que las partes interesadas pueden revisar y validar.
Identificación de todas las categorías de costos y fuentes de datos
El enfoque del costo total de propiedad (TCO) segmenta los costos en categorías distintas que, en conjunto, conforman la imagen financiera completa. El gasto inicial de capital incluye el precio de la planta de tratamiento de aguas residuales, la preparación del terreno, la mano de obra para la instalación y la puesta en marcha del sistema. Los costos operativos continuos incluyen el consumo de energía para bombeo, aireación y control de procesos, lo cual suele representar el mayor gasto anual. El mantenimiento abarca inspecciones rutinarias, calibración de equipos y reparaciones menores realizadas por el personal de la instalación o por técnicos contratados.
Las piezas de repuesto y los consumibles incluyen componentes de reemplazo que se desgastan durante la operación normal, como sellos de bombas, medios filtrantes, difusores de aireación y componentes del sistema de control. Los costos laborales reflejan el personal necesario para la supervisión diaria, el registro de datos y los ajustes del sistema.
Proyección y análisis de gastos a cinco años
Cálculo anual de los presupuestos de capital y mantenimiento
Comience su modelo de cinco años ingresando el precio de la planta de tratamiento de aguas residuales y todos los costos de instalación y puesta en marcha del primer año en el año uno. Muchos sistemas requieren una inversión inicial en infraestructura además de la compra del equipo, como la construcción de un edificio de control, mejoras en la infraestructura eléctrica o trabajos de excavación.
Los costos de mantenimiento suelen aumentar gradualmente durante el período de cinco años a medida que el equipo experimenta desgaste normal. Algunos componentes, como los rodamientos de las bombas o los sellos de los compresores, tienen intervalos de servicio predecibles que puede identificar en los manuales del equipo o en los programas de mantenimiento del proveedor.
Análisis del consumo energético y proyecciones de costos
Los costos energéticos suelen representar del treinta al cincuenta por ciento de los gastos operativos totales del tratamiento de aguas residuales, lo que convierte a esta categoría en fundamental para una comparación precisa de costos. Las distintas tecnologías de tratamiento consumen cantidades muy diferentes de energía eléctrica. Los sistemas de aireación prolongada requieren un suministro continuo de aire; los reactores por lotes secuenciales alternan entre fases de llenado, tratamiento y sedimentación; y los sistemas de membrana exigen flujos a presión, cada uno con perfiles energéticos específicos. Obtenga datos concretos sobre el consumo de potencia de los proveedores de equipos para su capacidad real y condiciones hidráulicas, y luego aplique las tarifas eléctricas actuales de su instalación para proyectar los gastos energéticos a cinco años.
Las proyecciones de costos energéticos deben tener en cuenta la inflación de las tarifas de servicios públicos, que normalmente oscila entre el dos y el cuatro por ciento anual, según los mercados regionales de electricidad y las fuentes de combustible. Un modelo realista de costo total de propiedad (TCO) aplica aumentos progresivos de tarifas, no precios estáticos. Además, la eficiencia del equipo mejora con el tiempo gracias al mantenimiento y la optimización, reduciendo en ocasiones el consumo energético entre un cinco y un quince por ciento tras su puesta en marcha. Al documentar el consumo eléctrico inicial durante los primeros meses de operación y establecer referencias de desempeño, se crea una línea base medible para comparar los costos reales frente a los proyectados.
Presupuesto para piezas de repuesto y componentes de reemplazo
Las piezas de repuesto representan el tercer pilar principal de costos que muchas organizaciones subestiman durante la planificación financiera inicial. Distintos sistemas de tratamiento de aguas residuales requieren distintas piezas de repuesto, con plazos de entrega y costos variables. Obtenga listas completas de piezas de repuesto de los proveedores de equipos e investigue los intervalos típicos de reemplazo en los manuales de operación.
Su modelo a cinco años debe detallar las piezas de repuesto críticas y agruparlas en reemplazos de mantenimiento predecibles e inventario de emergencia. Los reemplazos predecibles siguen los programas de servicio del equipo y pueden presupuestarse con confianza. Las piezas de repuesto de emergencia requieren una asignación contingente para cubrir fallos de componentes que ocurran fuera de los patrones normales de desgaste.
Análisis Comparativo y Marco de Decisión
Elaboración de modelos de costos comparativos para sistemas competidores
Una vez definidas sus categorías de costos y su metodología de proyección, elabore modelos paralelos de cinco años para cada sistema de tratamiento de aguas residuales bajo consideración. El precio de la planta de tratamiento de aguas residuales para cada opción constituye el punto de partida, pero surgen diferencias en las categorías de energía, mantenimiento y repuestos. Algunos equipos pueden tener un costo de capital más bajo, pero una demanda energética más alta. Otros sistemas pueden requerir un mantenimiento especializado costoso o piezas de repuesto difíciles de obtener. Al organizar los costos año por año de cada sistema en un formato de hoja de cálculo comparable, la carga financiera total se vuelve visualmente evidente a lo largo de todo el horizonte de cinco años.
La comparación estructurada revela qué categorías de costos generan las brechas más amplias entre las opciones. Si el sistema A tiene costos energéticos significativamente más altos, esa diferencia se acumula anualmente y se convierte en un factor decisivo principal. Si el sistema B requiere mantenimiento preventivo costoso cada dieciocho meses, eso se transforma en un ítem presupuestario predecible que influye en el costo total. Al cuantificar los impulsores específicos de gastos que diferencian a sus sistemas candidatos, usted pasa de preferencias subjetivas a una toma de decisiones justificada financieramente.
Análisis de sensibilidad y evaluación de riesgos
Las condiciones operativas reales rara vez coinciden con precisión con las proyecciones iniciales, por lo que su modelo de costos debe evaluar el desempeño en distintos escenarios. El análisis de sensibilidad explora cómo las variaciones en supuestos clave afectan los resultados totales de costos. Por ejemplo, si las tarifas energéticas aumentan más rápido de lo previsto, ¿qué sistema sigue siendo el más rentable? Si los requisitos de mantenimiento superan las estimaciones, ¿qué equipo demuestra mayor resistencia desde el punto de vista de costos? Al modificar individualmente los factores de costo entre un diez y un veinte por ciento hacia arriba o hacia abajo y recalcular los totales a cinco años, identifica qué supuestos tienen mayor relevancia financiera.
La evaluación de riesgos complementa el análisis de sensibilidad al identificar qué categorías de costos presentan la mayor incertidumbre y la menor previsibilidad. Las estimaciones del costo total de propiedad (TCO) basadas en cotizaciones de proveedores conllevan un riesgo menor que las estimaciones basadas en promedios industriales. Los costos energéticos dependen en parte de las fluctuaciones de las tarifas de los servicios públicos, factores ajenos al control de la instalación. La confiabilidad del equipo depende de la calidad de fabricación y de la disciplina en el mantenimiento. Al reconocer estos factores de riesgo y asignarles un peso adecuado, su comparación de costos se vuelve más realista y sustentable ante partes interesadas preocupadas por la certeza de los costos.
Preguntas frecuentes
¿Qué categorías específicas de costos debo incluir en mi comparación de tratamiento de aguas residuales a cinco años?
Un análisis completo del costo total de propiedad (TCO) incluye el precio inicial de la planta de tratamiento de aguas residuales, los costos de preparación del terreno y de instalación, el consumo energético, el mantenimiento rutinario, las piezas de repuesto y los componentes, la mano de obra para la operación y la supervisión, y los gastos derivados del cumplimiento normativo. Algunas instalaciones también incluyen costos relacionados con la capacitación en equipos, las licencias de software para los sistemas de control y los contratos periódicos de mantenimiento profesional. Su comparación debe alinear las categorías de costos con la estructura operativa real de su instalación y con sus sistemas de seguimiento de gastos, para garantizar precisión y pertinencia organizacional.
¿Cómo proyectar con precisión los costos energéticos cuando las tarifas de los servicios públicos cambian de forma impredecible?
Comience obteniendo los datos de consumo eléctrico de referencia del fabricante de su equipo, adaptados a sus requisitos específicos de caudal y tratamiento. Aplique las tarifas eléctricas regionales actuales para establecer una línea base de costos energéticos para el primer año. Luego, aplique supuestos conservadores de aumento anual de las tarifas, típicamente del dos al cuatro por ciento, según las tendencias históricas de su compañía eléctrica y las condiciones del mercado regional. Realice un análisis de sensibilidad que muestre los resultados de los costos energéticos en escenarios optimistas, intermedios y pesimistas. Este enfoque brinda a los tomadores de decisiones una visibilidad clara sobre la incertidumbre de los costos energéticos, al tiempo que permite elaborar un presupuesto bien fundamentado para cinco años.
¿Por qué debería invertir tiempo en una planificación detallada del presupuesto de piezas de repuesto si puedo estimar los costos de mantenimiento de forma aproximada?
La identificación detallada de piezas de repuesto revela costos ocultos que las estimaciones aproximadas sistemáticamente subestiman. Algunos sistemas de tratamiento de aguas residuales requieren componentes especializados con plazos de entrega prolongados y precios superiores, mientras que otros sistemas dependen de repuestos industriales comunes disponibles a costos estándar. Al desglosar los reemplazos predecibles de elementos sometidos a desgaste y el inventario de contingencia para emergencias, se transforma la categoría de piezas de repuesto —de un gasto imprevisto— en una partida presupuestaria predecible. Esta precisión evita sobrecostos y demuestra disciplina financiera ante las partes interesadas organizacionales que evalúan su justificación de inversión de capital.

 EN