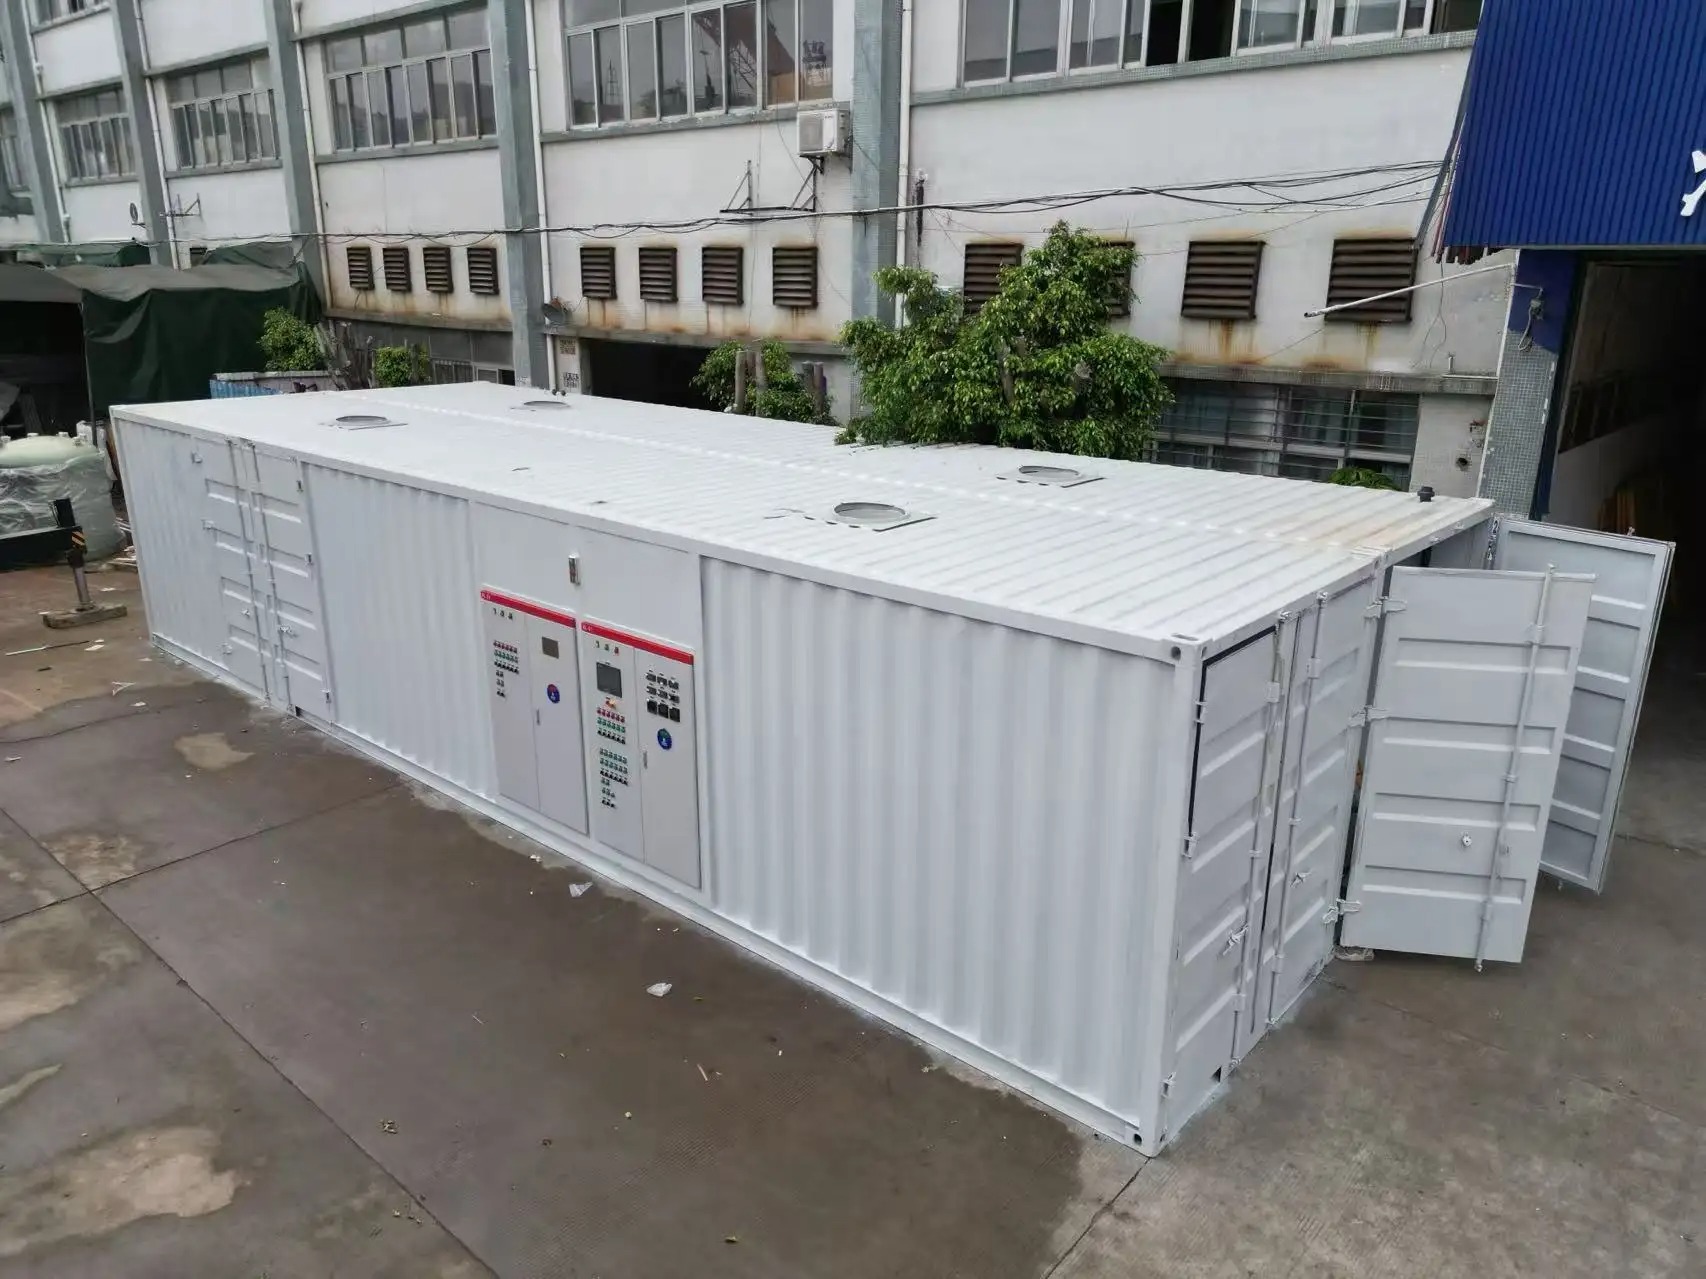
تهیه مقایسه هزینههای پنجساله برای تجهیزات تصفیه فاضلاب نیازمند رویکردی ساختارمند است که بسیار فراتر از قیمت اولیه خرید میرود. تأثیر مالی واقعی هر استخر پردازش آب زباله تجهیزی شامل تحلیل هزینه کل مالکیت است که هزینههای اکتساب، نگهداری مستمر، مصرف انرژی، قطعات یدکی جایگزین و نیروی کار عملیاتی را در بر میگیرد. درک این عوامل مرتبط به یکدیگر به مدیران تأسیسات و تیمهای تأمین کالا امکان میدهد تصمیمات سرمایهگذاری آگاهانهای اتخاذ کنند که با بودجه بلندمدت و اهداف عملیاتی همسو باشند.

چارچوب جامع مقایسه هزینهها نحوه ارزیابی گزینههای تصفیه فاضلاب توسط سازمانها را دگرگون میکند. به جای تمرکز صرفاً بر هزینه اولیه خرید، این دیدگاه پنجساله نشان میدهد کدام مدلهای تجهیزات ارزش بالاتری ایجاد میکنند، کدام سیستمها هزینههای پنهانی تولید میکنند و کدام پیکربندیها بار مالی کل عمر را به حداقل میرسانند.
تعیین چارچوب مقایسه هزینهها
تعریف دامنه و پارامترهای پنجساله
اساس هر مقایسه معنادار هزینه، تعریف روشن آنچه که در دوره پنجساله اندازهگیری میشود است. این شامل قیمت کارخانه تصفیه فاضلاب در زمان خرید میشود، اما همچنین پارامترهای محیطی مانند نرخ جریان روزانه، ویژگیهای آب ورودی، استانداردهای تخلیه و ساعات کاری تأسیسات نیز را دربرمیگیرد. رویکردهای مختلف تصفیه، برای اندازههای متفاوت تأسیسات و نیازهای کیفی متفاوتی مناسب هستند؛ بنابراین مقایسه شما باید با نیازهای عملیاتی واقعی شما همسو باشد، نه با مشخصات نظری.
تعیین پارامترهای سازگانیافته، مقایسهای منصفانه بین سیستمهای نامزد را تضمین میکند. شما باید ظرفیت پردازش، نوع فناوری، سطح اتوماسیون و تضمینهای عملکردی هر گزینهای که ارزیابی میشود را مستند کنید. مدل هزینهی پنجساله در صورتی اعتبار خود را از دست میدهد که سیستمهای نامزد به استانداردهای کیفی متفاوت یا مقیاسهای عملیاتی متفاوتی پاسخ دهند. با تکیهکردن مقایسهی خود بر نیازمندیهای مشخص و قابل اندازهگیری تسهیلات، چارچوبی تحلیلی قابل دفاع ایجاد میکنید که ذینفعان میتوانند آن را بررسی و تأیید کنند.
شناسایی تمام دستههای هزینه و منابع داده
رویکرد هزینهی کل مالکیت (TCO) هزینهها را به دستههای مجزا تقسیم میکند که در مجموع تصویر مالی کاملی ارائه میدهند. هزینهی اولیهی سرمایهگذاری شامل قیمت تصفیهخانهی فاضلاب، آمادهسازی محل، نیروی کار برای نصب و راهاندازی سیستم است. هزینههای عملیاتی جاری شامل مصرف انرژی برای پمپاژ، تهویه و کنترل فرآیند میشود که اغلب بزرگترین هزینهی سالانه محسوب میگردد. نگهداری شامل بازرسیهای دورهای، تنظیم تجهیزات و تعمیرات جزئی است که توسط پرسنل تأسیسات یا تکنسینهای پیمانی انجام میشود.
قطعات یدکی و مواد مصرفی شامل قطعات جایگزینی هستند که در طول عملیات عادی ساییده میشوند، مانند آببندیهای پمپ، محیط فیلتر، پخشکنندههای تهویه و اجزای سیستم کنترل. هزینههای نیروی کار منعکسکنندهی نیروی انسانی لازم برای نظارت روزانه، ثبت اطلاعات و تنظیمات سیستم است.
پیشبینی و تحلیل هزینههای پنجساله
محاسبهی بودجههای سرمایهای و نگهداری سالانه
شروع مدل پنجسالهی خود را با وارد کردن قیمت نیروگاه تصفیه فاضلاب و تمام هزینههای نصب و راهاندازی سال اول در سال اول انجام دهید. بسیاری از سیستمها علاوه بر خرید تجهیزات، سرمایهگذاری اولیه در زیرساختها را نیز میطلبد، مانند ساخت ساختمان کنترل، ارتقای زیرساختهای برقی یا کارهای حفاری.
هزینههای نگهداری معمولاً در طول دوره پنجساله بهصورت تدریجی افزایش مییابند، زیرا تجهیزات دچار سایش عادی میشوند. برخی از اجزا، مانند یاتاقانهای پمپ یا آببندیهای کمپرسور، فواصل خدماتدهی قابل پیشبینی دارند که میتوانید آنها را از راهنمای تجهیزات یا برنامههای نگهداری تأمینکننده استخراج کنید.
تحلیل مصرف انرژی و پیشبینی هزینهها
هزینههای انرژی اغلب سی تا پنجاه درصد از کل هزینههای عملیاتی تصفیه فاضلاب را تشکیل میدهند و این موضوع، این دستهبندی را برای مقایسه دقیق هزینهها بسیار حیاتی میسازد. فناوریهای مختلف تصفیه، مقدار برق مصرفی متفاوتی دارند. سیستمهای هوادهی طولانیمدت نیازمند تأمین مداوم هوا هستند، راکتورهای دفعهای متوالی (SBR) در مراحل پرکردن، تصفیه و تهنشینی چرخهگرد میشوند و سیستمهای غشایی به جریانهای تحت فشار نیاز دارند؛ هر کدام الگوی مصرف انرژی مخصوص خود را دارند. دادههای دقیق مصرف توان را از تأمینکنندگان تجهیزات برای ظرفیت واقعی و شرایط هیدرولیکی شما دریافت کنید، سپس نرخهای فعلی برق تأسیسات خود را برای پیشبینی هزینههای انرژی پنجساله اعمال نمایید.
پیشبینیهای هزینهٔ انرژی باید تورم نرخهای برقرسانی را در نظر بگیرند که معمولاً بسته به بازارهای منطقهای برق و منابع سوخت، از دو تا چهار درصد در سال متغیر است. یک مدل واقعبینانهٔ کل هزینهٔ مالکیت (TCO) افزایشهای پیشروندهٔ نرخ را در مقایسه با قیمتگذاری ثابت به کار میبرد. همچنین، بازده تجهیزات با گذشت زمان و انجام نگهداری و بهینهسازی بهبود مییابد و گاهی پس از راهاندازی، مصرف انرژی را پنج تا پانزده درصد کاهش میدهد. با ثبت مصرف پایهٔ برق در ماههای اول عملیات و تعیین معیارهای عملکردی، شما یک مبنای قابل اندازهگیری برای پایش هزینههای واقعی در مقابل پیشبینیشده ایجاد میکنید.
بودجهبندی قطعات یدکی و اجزای جایگزین
قطعات یدکی سومین ستون اصلی هزینهها هستند که بسیاری از سازمانها در طول برنامهریزی مالی اولیه آنها را دست کم میگیرند. سیستمهای مختلف تصفیه فاضلاب، نیازمند قطعات جایگزین متفاوتی با زمانهای تحویل و هزینههای متفاوتی هستند. فهرست جامع قطعات یدکی را از تأمینکنندگان تجهیزات دریافت کنید و فواصل معمول تعویض را از راهنمای عملیات بررسی نمایید.
مدل پنجساله شما باید قطعات یدکی حیاتی را بهصورت جداگانه فهرست کند و آنها را در دو گروه «تعویضهای پیشبینیشده در نگهداری» و «موجودی اضطراری» دستهبندی کند. تعویضهای پیشبینیشده مطابق با برنامههای خدمات تجهیزات انجام میشوند و میتوان با اطمینان برای آنها بودجهبندی کرد. قطعات یدکی اضطراری نیازمند اختصاص منابع احتیاطی هستند تا بتوانند خرابیهای اجزا را که خارج از الگوهای سایش عادی رخ میدهند، پوشش دهند.
تحلیل مقایسهای و چارچوب تصمیمگیری
ساخت مدلهای هزینهای موازی برای سیستمهای رقیب
با تعریف دستهبندیهای هزینه و روش پیشبینی، مدلهای پنجساله موازی را برای هر سیستم تصفیه فاضلاب در نظر گرفتهشده بسازید. قیمت کارخانه تصفیه فاضلاب برای هر گزینه نقطه شروع است، اما واگرایی در دستهبندیهای انرژی، نگهداری و قطعات یدکی ظاهر میشود. برخی تجهیزات ممکن است هزینه سرمایهای پایینتری داشته باشند اما تقاضای انرژی بالاتری داشته باشند. سیستمهای دیگر ممکن است نیازمند نگهداری تخصصی گرانقیمت یا قطعات یدکی کمیاب باشند. با چیدن هزینههای سالانه هر سیستم در قالب صفحه گسترده قابل مقایسه، بار مالی کل در سرتاسر افق پنجساله بهصورت بصری آشکار میشود.
مقایسهی ساختاریافته نشان میدهد که کدام دستههای هزینه بزرگترین شکاف را بین گزینهها ایجاد میکنند. اگر سیستمِ الف هزینههای انرژی بسیار بالاتری داشته باشد، این تفاوت هر سال تکثیر میشود و به عامل اصلی تصمیمگیری تبدیل میگردد. اگر سیستمِ بی نیاز به نگهداری پیشگیرانهی گرانقیمت هر هجده ماه یکبار باشد، این مورد به یک آیتم بودجهبندی قابل پیشبینی تبدیل میشود که بر هزینهی کل تأثیر میگذارد. با اندازهگیری دقیق عوامل هزینهای که سیستمهای نامزد شما را از یکدیگر متمایز میسازند، از ترجیحات ذهنی فراتر رفته و به تصمیمگیری مبتنی بر استدلال مالی میرسید.
تحلیل حساسیت و ارزیابی ریسک
شرایط عملیاتی واقعی به ندرت دقیقاً با پیشبینیهای اولیه همخوانی دارند، بنابراین مدل هزینهی شما باید عملکرد را در سناریوهای مختلف آزمون کند. تحلیل حساسیت بررسی میکند که چگونه تغییرات در فرضیات کلیدی بر نتایج کلی هزینه تأثیر میگذارد. برای مثال، اگر نرخ انرژی سریعتر از پیشبینی افزایش یابد، کدام سیستم همچنان مقرونبهصرفهترین گزینه باقی میماند؟ اگر نیازهای نگهداری از برآوردهای پیشبینیشده فراتر رود، کدام تجهیزات مقاومت بیشتری در برابر افزایش هزینهها نشان میدهد؟ با تغییر هر یک از عوامل مؤثر بر هزینه در محدودهٔ مثبت یا منفی ده تا بیست درصد و محاسبهٔ مجدد کل هزینههای پنجساله، میتوانید فرضیاتی را شناسایی کنید که بیشترین اهمیت مالی را دارند.
ارزیابی ریسک با تحلیل حساسیت تکمیل میشود، زیرا دستهبندیهای هزینهای که بیشترین عدم قطعیت و کمترین پیشبینیپذیری را دارند را شناسایی میکند. برآوردهای TCO که بر اساس نقلقولهای تأمینکنندگان انجام میشوند، ریسک کمتری نسبت به برآوردهای مبتنی بر میانگینهای صنعتی دارند. هزینههای انرژی تا حدی وابسته به نوسانات نرخهای برقرسانی هستند که خارج از کنترل تأسیسات است. قابلیت اطمینان تجهیزات به کیفیت ساخت و انضباط در نگهداری و تعمیرات بستگی دارد. با پذیرش این عوامل ریسک و وزندهی مناسب به آنها، مقایسه هزینههای شما واقعبینانهتر و قابل دفاعتر در برابر ذینفعانی میشود که نگران قطعیت هزینهها هستند.
پرسشهای متداول
چه دستهبندیهای هزینهای خاصی را باید در مقایسه پنجساله تصفیه فاضلاب خود بگنجانم؟
تحلیل کامل هزینهی چرخهی عمر (TCO) شامل قیمت اولیهی نیروگاه تصفیهی فاضلاب، هزینههای آمادهسازی محل و نصب، مصرف انرژی، نگهداری دورهای، قطعات یدکی و اجزا، نیروی کار برای بهرهبرداری و پایش، و هزینههای انطباق با مقررات است. برخی از تأسیسات همچنین هزینههای آموزش تجهیزات، اجازهی استفاده از نرمافزار سیستم کنترل و قراردادهای دورهای نگهداری حرفهای را نیز در بر میگیرند. مقایسهی شما باید دستهبندیهای هزینه را با ساختار عملیاتی واقعی تأسیسات شما و سیستمهای ردیابی هزینهها تطبیق دهد تا دقت و ارتباط سازمانی تضمین شود.
چگونه میتوانم هزینههای انرژی را با دقت پیشبینی کنم وقتی که نرخهای برق و گاز بهصورت غیرقابل پیشبینی تغییر میکنند؟
ابتدا دادههای مصرف پایهی انرژی را از تأمینکنندهی تجهیزات خود برای نیازهای جریان و پردازش خاص خود بهدست آورید. نرخهای برق فعلی منطقهی خود را اعمال کنید تا پایهی هزینهی انرژی در سال اول را تعیین کنید. سپس فرضیات افزایش سالانهی محافظهکارانه را اعمال کنید — معمولاً دو تا چهار درصد، بسته به روندهای تاریخی شرکت تأمینکنندهی برق و شرایط بازار منطقهای شما. تحلیل حساسیت را اجرا کنید تا نتایج هزینهی انرژی را در سناریوهای بهترین حالت، حالت میانی و بدترین حالت نشان دهد. این رویکرد به تصمیمگیرندگان امکان میدهد عدم قطعیت هزینهی انرژی را مشاهده کنند و همزمان بودجهبندی پنجسالهای مستدل را امکانپذیر سازد.
چرا باید زمان خود را صرف بودجهبندی دقیق قطعات یدکی کنم، درحالیکه میتوانم هزینههای نگهداری را بهصورت تقریبی برآورد کنم؟
شناسایی دقیق قطعات یدکی، هزینههای پنهانی را آشکار میسازد که برآوردهای تقریبی بهطور سیستماتیک آنها را کمتر از حد واقعی تخمین میزنند. برخی از سیستمهای تصفیه فاضلاب نیازمند اجزاء تخصصی با زمان تحویل طولانی و قیمت بالاتر هستند، در حالی که سیستمهای دیگر متکی بر قطعات یدکی صنعتی رایجاند که با هزینه استاندارد در دسترساند. با فهرستبندی جایگزینیهای پیشبینیشده قطعاتِ مستعد سایش و موجودی اضطراری پیشبینیشده، قطعات یدکی را از یک دسته هزینه غیرقابل پیشبینی به یک بند بودجه قابل پیشبینی تبدیل میکنید. این دقت از تجاوز از بودجه جلوگیری میکند و انضباط مالی شما را در برابر ذینفعان سازمانی که توجیه سرمایهگذاری اصلی شما را بررسی میکنند، نشان میدهد.

 EN