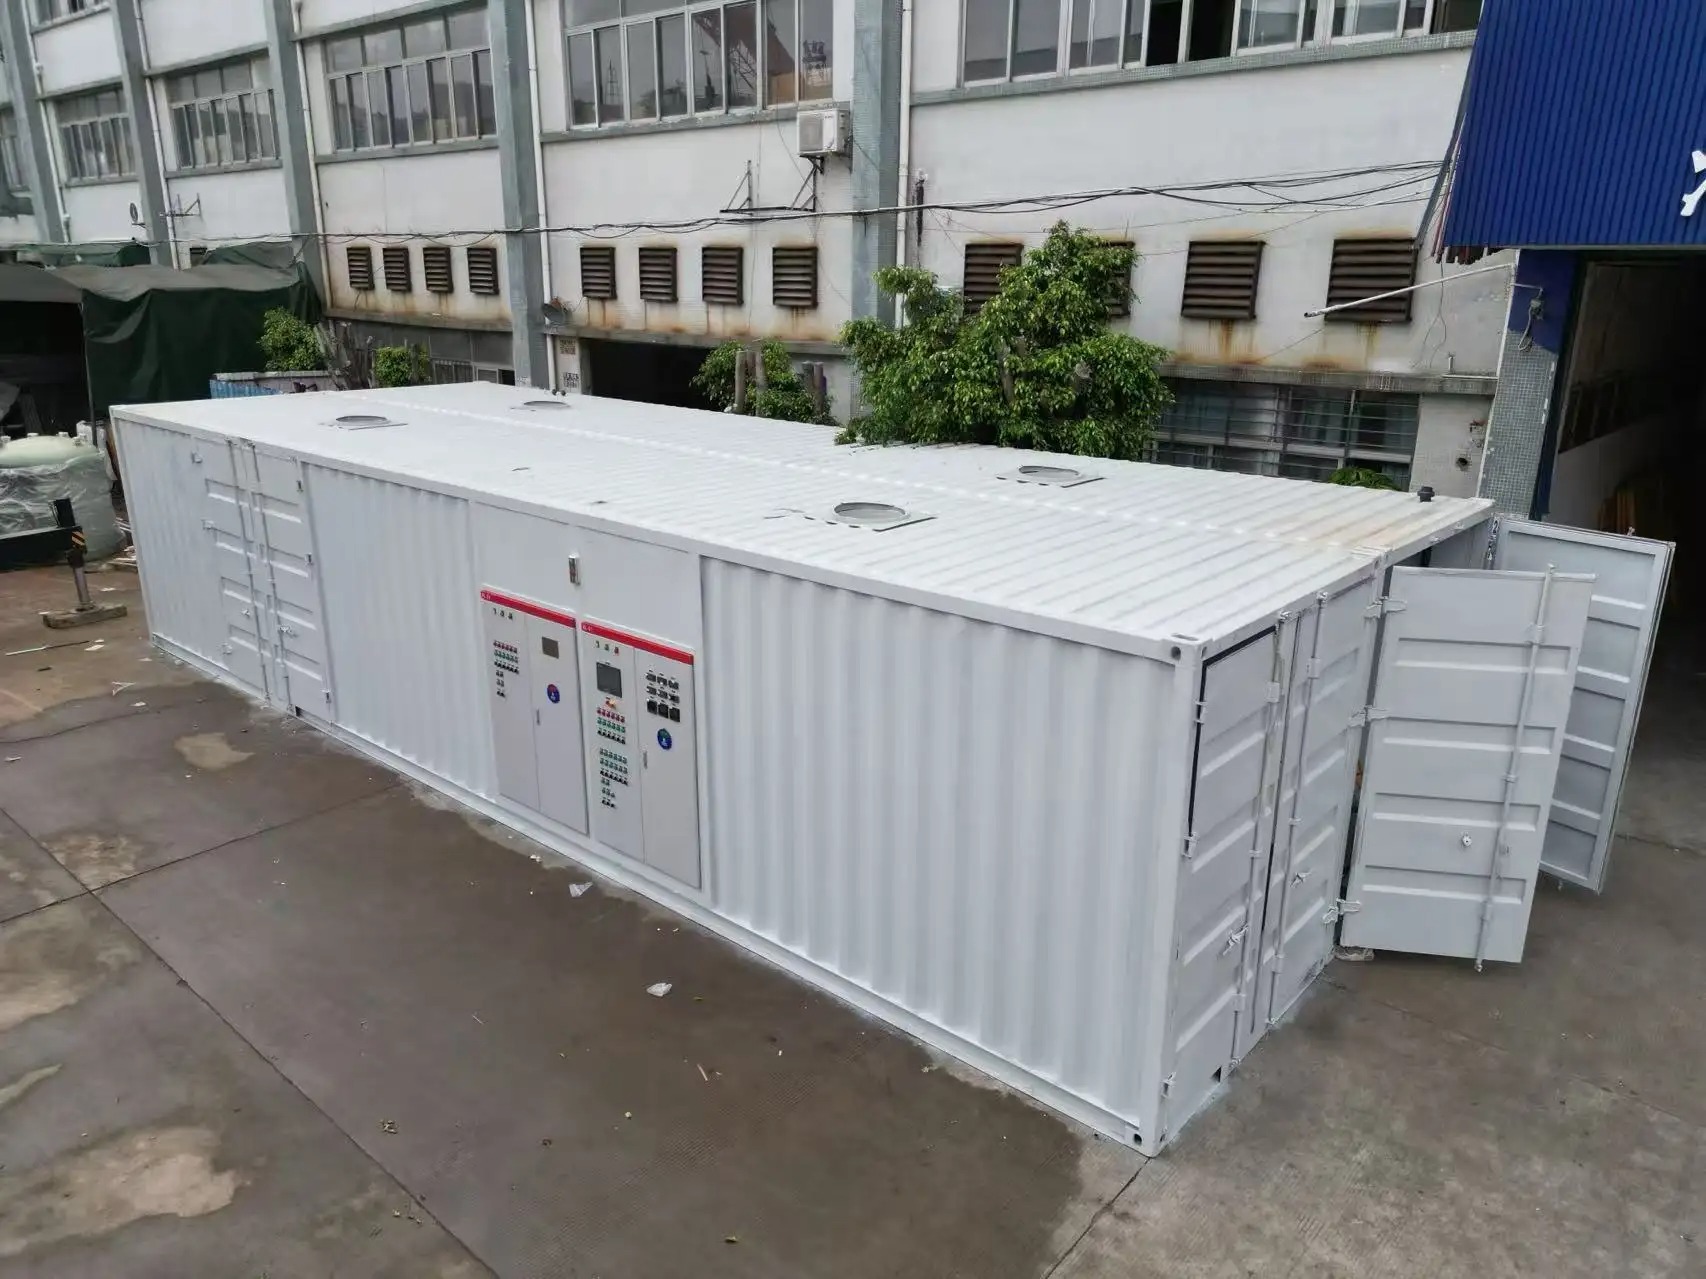
Piecu gadu ilgā notekūdeņu attīrīšanas aprīkojuma izmaksu salīdzinājuma izveidošanai nepieciešams strukturēts pieejas veids, kas iet daudz tālāk par sākotnējo iegādes cenu. Patiesais jebkuras avotu ūdens apstrādes iekārta finansiālais ietekmes apjoms ietver kopējo īpašumtiesību izmaksu analīzi, kurā ietilpst iegādes izmaksas, nepārtraukta apkope, enerģijas patēriņš, rezerves daļu nomaiņa un ekspluatācijas darbinieku darbs. Šo savstarpēji saistīto faktoru izpratne ļauj objektu pārvaldniekiem un iepirkumu komandām pieņemt informētus investīciju lēmumus, kas atbilst ilgtermiņa budžetam un ekspluatācijas mērķiem.

Pilnīga izmaksu salīdzināšanas sistēma pārvērš organizāciju pieeju notekūdeņu attīrīšanas variantu novērtēšanai. Nevis koncentrējoties tikai uz sākotnējām iegādes izmaksām, šī piecu gadu perspektīva atklāj, kuri aprīkojuma modeļi nodrošina augstāku vērtību, kuras sistēmas rada slēptās izmaksas un kuras konfigurācijas minimizē kopējo finansiālo slogu visā ekspluatācijas laikā.
Jūsu izmaksu salīdzināšanas sistēmas izveidošana
Piecu gadu darbības laika posma un parametru noteikšana
Jebkuras nozīmīgas izmaksu salīdzināšanas pamats ir skaidri definēt to, ko mēra piecu gadu laikā. Tas ietver gan notekūdeņu attīrīšanas stacijas iegādes cenu, gan arī vides parametrus, piemēram, dienas plūsmas ātrumu, ieejošo ūdeņu īpašības, izvadīšanas standartus un iekārtas darbības stundas. Dažādi attīrīšanas risinājumi piemēroti dažāda izmēra iekārtām un kvalitātes prasībām, tāpēc jūsu salīdzinājumam jāatbilst faktiskajām ekspluatācijas vajadzībām, nevis teorētiskajiem specifikācijas parametriem.
Vienotu parametru noteikšana nodrošina salīdzināmību starp kandidātu sistēmām. Jums jādokumentē apstrādes jauda, tehnoloģijas veids, automatizācijas līmenis un snieguma garantijas katram novērtējamajam risinājumam. Piecu gadu izmaksu modelis zaudē ticamību, ja kandidātu sistēmas atbilst dažādiem kvalitātes standartiem vai ekspluatācijas mērogiem. Balstot salīdzinājumu uz konkrētām, mērāmām iekārtu prasībām, jūs izveidojat analītisku pamatu, ko interesenti var pārskatīt un apstiprināt.
Visu izmaksu kategoriju un datu avotu identifikācija
TCO pieejas metode izdala izmaksas atsevišķās kategorijās, kas kopā veido pilnu finansiālo ainu. Sākotnējās kapitāla izmaksas ietver notekūdeņu attīrīšanas stacijas cenu, vietnes sagatavošanu, uzstādīšanas darbu un sistēmas nodošanu ekspluatācijā. Pastāvīgās ekspluatācijas izmaksas ietver enerģijas patēriņu sūknēšanai, aerācijai un procesa vadībai, kas bieži vien ir lielākās gada izmaksas. Uzturēšana ietver ikdienas pārbaudes, aprīkojuma kalibrēšanu un nelielus remontus, ko veic objekta personāls vai līgumā pieņemti tehniskie speciālisti.
Rezerves daļas un patēriņa preces ietver aizvietošanas detaļas, kas nodilst normālas darbības laikā, piemēram, sūkņu blīves, filtrējošo materiālu, aerācijas difuzorus un vadības sistēmas komponentus. Darba spēka izmaksas atspoguļo personāla skaitu, kas nepieciešams ikdienas uzraudzībai, pierakstu vedībai un sistēmas pielāgošanai.
Piecu gadu izmaksu prognozēšana un analīze
Gadā pa gadam kapitāla un uzturēšanas budžetu aprēķināšana
Sāciet piecu gadu modeli, ievadot notekūdeņu attīrīšanas stacijas cenu un visus pirmā gada uzstādīšanas un nodošanas ekspluatācijā izmaksu posteņus pirmajā gadā. Dažiem sistēmu veidiem nepieciešama sākotnēja infrastruktūras investīcija, kas pārsniedz aprīkojuma iegādi, piemēram, vadības ēkas būvniecība, elektroinfrastruktūras modernizācija vai zemes darbi.
Uzturēšanas izmaksas parasti pakāpeniski palielinās piecu gadu laikā, jo aprīkojums piedzīvo normālu nodilumu. Dažiem komponentiem, piemēram, sūkņu bultskrūvēm vai kompresoru blīvēm, ir paredzami tehniskās apkopes intervāli, kurus var noteikt no aprīkojuma lietošanas instrukcijām vai piegādātāju uzturēšanas grafikiem.
Enerģijas patēriņa analīze un izmaksu prognozes
Enerģijas izmaksas bieži veido trīsdesmit līdz piecdesmit procentus no kopējām notekūdeņu attīrīšanas ekspluatācijas izmaksām, tādēļ šī kategorija ir būtiska precīzai izmaksu salīdzināšanai. Dažādas apstrādes tehnoloģijas patērē ļoti atšķirīgu elektroenerģijas daudzumu. Pagarinātas aerācijas sistēmas prasa nepārtrauktu gaisa piegādi, secīgo partiju reaktori cikliski pāriet cauri piepildīšanas–apstrādes–noritēšanas fāzēm, bet membrānu sistēmas prasa spiediena radītu plūsmu — katram ir savs atšķirīgs enerģijas patēriņa profils. Iegūstiet konkrētus jaudas patēriņa datus no aprīkojuma piegādātājiem, ņemot vērā jūsu faktisko jaudu un hidrauliskos apstākļus, pēc tam pielietojiet savas iekārtas pašreizējās elektroenerģijas tarifus, lai prognozētu piecu gadu ilguma enerģijas izmaksas.
Enerģijas izmaksu prognozēm jāņem vērā komunālo pakalpojumu tarifu inflācija, kura parasti ir no diviem līdz četriem procentiem gadā, atkarībā no reģionālajām elektroenerģijas tirgus apstākļiem un kurināmā avotiem. Realistisks kopējo izmaksu (TCO) modelis paredz pakāpeniskus tarifu paaugstinājumus, nevis nemainīgas cenas. Arī aprīkojuma efektivitāte laika gaitā uzlabojas, veicot apkopi un optimizāciju, dažreiz samazinot enerģijas patēriņu par pieciem līdz piecpadsmit procentiem pēc ievadīšanas ekspluatācijā. Dokumentējot pamatnes elektroenerģijas patēriņu pirmajos ekspluatācijas mēnešos un izveidojot snieguma mērķvērtības, tiek izveidots mērāms pamats, lai novērtētu faktiskās izmaksas salīdzinājumā ar prognozētajām.
Rezerves daļu un aizvietojošo komponentu budžetēšana
Rezerves ir trešais lielākais izmaksu posteņš, kuru daudzas organizācijas nepietiekami novērtē sākotnējā finanšu plānošanā. Dažādi notekūdeņu attīrīšanas sistēmu veidi prasa dažādas rezerves daļas ar atšķirīgiem piegādes laikiem un izmaksām. Iegūstiet pilnīgas rezerves daļu sarakstus no aprīkojuma piegādātājiem un izpētiet tipiskos nomaiņas intervālus no ekspluatācijas rokasgrāmatām.
Jūsu piecu gadu modelī jābūt detalizētam kritisko rezervju uzskaitījumam, kurā tās jāgrupē paredzamās tehniskās apkopes nomaiņām un ārkārtas krājumiem. Paredzamās nomaiņas notiek saskaņā ar aprīkojuma apkopes grafikiem un tās var droši iekļaut budžetā. Ārkārtas rezerves prasa rezerves finansējuma piešķiršanu, lai ņemtu vērā komponentu atteices, kas rodas ārpus parastajiem nodiluma modeļiem.
Salīdzinošā analīze un lēmumu pieņemšanas pamats
Konkurējošu sistēmu izmaksu modeļu izveide blakus blakus
Pēc tam, kad ir noteiktas izmaksu kategorijas un prognozēšanas metodoloģija, izveidojiet paralēlus piecu gadu modeļus katram apsveramajam notekūdeņu attīrīšanas sistēmu veidam. Katras iespējas notekūdeņu attīrīšanas stacijas cena veido izходpunktu, taču atšķirības rodas enerģijas, apkopes un rezerves daļu kategorijās. Dažas iekārtas var būt lētākas kapitāla izmaksu ziņā, bet prasa vairāk enerģijas. Citas sistēmas var prasīt dārgu specializētu apkopi vai grūti iegūstamas rezerves daļas. Sakārtojot katras sistēmas gada pēc gada izmaksas salīdzināmā elektroniskās tabulas formātā, kopējā finansiālā sloga redzamība kļūst acīmredzama visā piecu gadu horizontā.
Strukturēta salīdzināšana atklāj, kuras izmaksu kategorijas rada lielākās atšķirības starp iespējām. Ja sistēmai A ir ievērojami augstākas enerģijas izmaksas, šī atšķirība katru gadu pieaug un kļūst par galveno lēmuma pieņemšanas faktoru. Ja sistēmai B nepieciešama dārga preventīvā apkope ik pēc astoņpadsmit mēnešiem, tas kļūst par paredzamu budžeta pozīciju, kas ietekmē kopējās izmaksas. Kvantificējot konkrētos izdevumu faktorus, kas atšķir jūsu kandidātsistēmas, jūs pāriet no subjektīvām preferencēm uz finansiāli pamatotu lēmumu pieņemšanu.
Jutības analīze un riska novērtējums
Patiesās ekspluatācijas apstākļi reti precīzi atbilst sākotnējām prognozēm, tāpēc jūsu izmaksu modelim vajadzētu pārbaudīt veiktspēju dažādos scenārijos. Jutības analīze izpēta, kā izmaiņas galvenajos pieņēmumos ietekmē kopējās izmaksu rezultātus. Piemēram, ja enerģijas tarifi pieaug ātrāk, nekā prognozēts, kura sistēma paliek visizdevīgākā? Ja apkopēs nepieciešamība pārsniedz aprēķinus, kuru aprīkojumu raksturo lielāka izmaksu izturība? Mainot atsevišķus izmaksu faktorus par plus vai mīnus desmit līdz divdesmit procentiem un pārrēķinot piecu gadu kopējās izmaksas, jūs nosakāt, kuri pieņēmumi ir finansiāli nozīmīgākie.
Riska novērtējums papildina jutīguma analīzi, identificējot izmaksu kategorijas, kurām ir visaugstākā nenoteiktība un zemākā prognozējamība. TCO novērtējumi, kas balstīti uz piegādātāju piedāvājumiem, ir zemāka riska nekā novērtējumi, kas balstīti uz nozares vidējiem rādītājiem. Enerģijas izmaksas daļēji ir atkarīgas no komunālo pakalpojumu tarifu svārstībām, kuras nav iespējams kontrolēt uzņēmuma līmenī. Aprīkojuma uzticamība ir atkarīga no ražošanas kvalitātes un apkopēs ievērotās disciplīnas. Atzīstot šos riska faktorus un tos atbilstoši svērjot, jūsu izmaksu salīdzinājums kļūst realistiskāks un pamatotāks ieinteresētajām personām, kuras vēlas izmaksu noteiktību.
BKJ
Kādas konkrētās izmaksu kategorijas man jāiekļauj piecu gadu notekūdeņu apstrādes salīdzinājumā?
Pilnīga TCO analīze ietver sākotnējo notekūdeņu attīrīšanas stacijas cenu, vietnes sagatavošanas un uzstādīšanas izmaksas, enerģijas patēriņu, ikdienas apkopi, rezerves daļas un komponentus, darba spēka izmaksas ekspluatācijai un uzraudzībai, kā arī regulatīvās atbilstības izmaksas. Dažas iekārtas papildus ietver izmaksas apmācībai, vadības sistēmas programmatūras licencēšanai un periodiskiem profesionālās apkopes līgumiem. Jūsu salīdzinājumam jāsakrīt izmaksu kategorijām ar jūsu iekārtas faktisko ekspluatācijas struktūru un izmaksu reģistrēšanas sistēmām, lai nodrošinātu precizitāti un organizācijas atbilstību.
Kā es varu precīzi prognozēt enerģijas izmaksas, ja komunālo pakalpojumu tarifi mainās neprediktāmi?
Sāciet ar to, ka iegūstat pamatnes jaudas patēriņa datus no jūsu aprīkojuma piegādātāja jūsu konkrētajām plūsmas un apstrādes prasībām. Piemērojiet savus pašreizējos reģionālos elektroenerģijas tarifus, lai izveidotu pirmā gada enerģijas izmaksu pamatni. Tad piemērojiet piesardzīgas gada tarifu paaugstināšanas pieņēmumus — parasti 2–4 %, atkarībā no jūsu elektroenerģijas piegādātāja vēsturiskajiem trendiem un reģionālajām tirgus nosacījumiem. Veiciet sensitivitātes analīzi, kurā attēlotu enerģijas izmaksu rezultātus optimālā, vidējā un visnepatīkamākā tarifu scenārijā. Šī pieeja nodrošina lēmumu pieņēmējiem redzamību enerģijas izmaksu nenoteiktībā, vienlaikus ļaujot pamatot piecu gadu budžetu.
Kāpēc man vajadzētu investēt laiku detalizētā rezerves daļu budžetēšanā, ja varu aptuveni novērtēt apkopes izmaksas?
Detalizēta rezerves daļu identifikācija atklāj slēptās izmaksas, kurus aptuvenie novērtējumi sistēmiski zemnovērtē. Dažām notekūdeņu attīrīšanas sistēmām nepieciešamas specializētas sastāvdaļas ar ilgu piegādes laiku un augstāku cenu, savukārt citas sistēmas balstās uz parastām rūpnieciskām rezerves daļām, kas pieejamas standarta cenā. Veicot paredzamu nodiluma preču nomaiņu un ārkārtas rezerves krājumu sarakstu, jūs pārvēršat rezerves daļas no nejaušas izmaksu kategorijas par paredzamu budžeta pozīciju. Šī precizitāte novērš budžeta pārsniegšanu un demonstrē finansiālo disciplīnu organizācijas interesentiem, kuri pārskata jūsu kapitāla ieguldījumu pamatojumu.

 EN