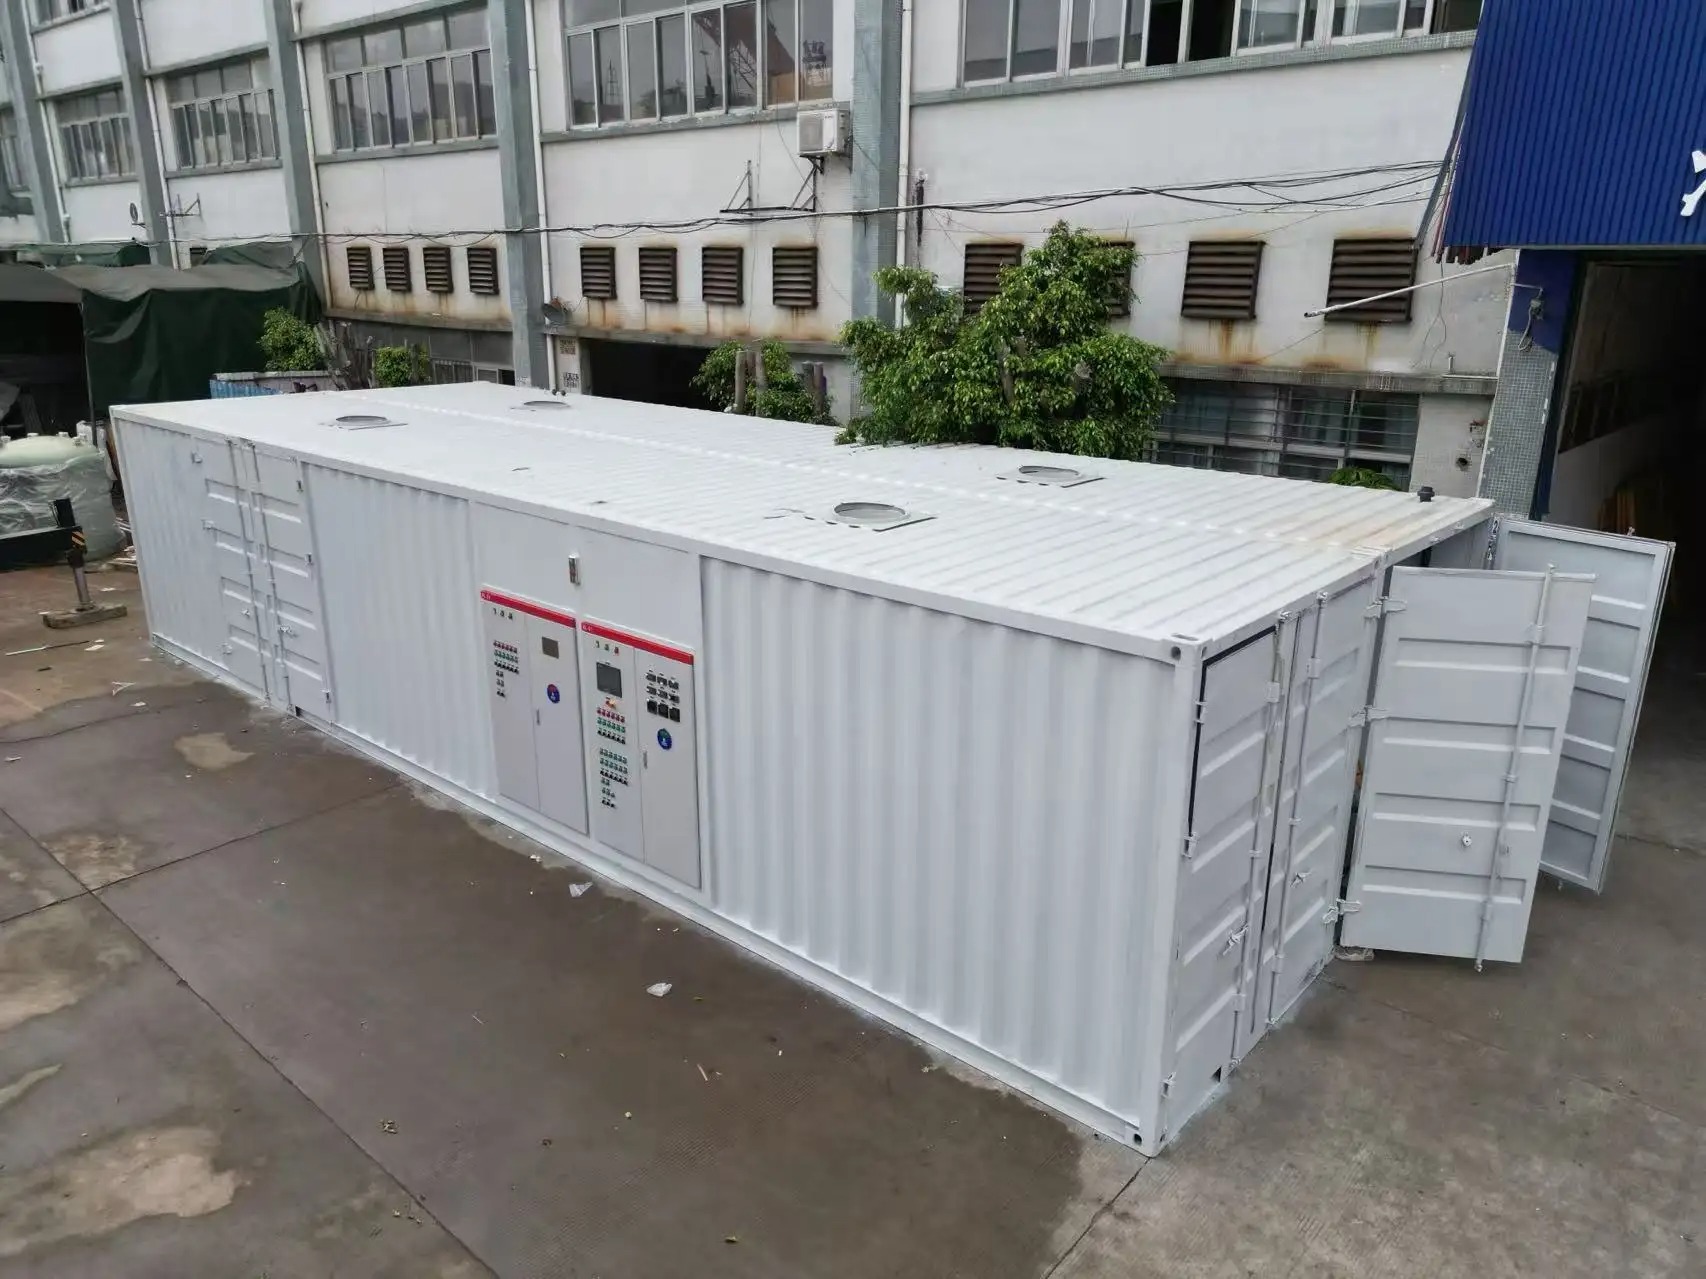
Creare un confronto dei costi su cinque anni per le attrezzature di trattamento delle acque reflue richiede un approccio strutturato che va ben oltre il prezzo iniziale di acquisto. L’impatto finanziario reale di qualsiasi stazione di trattamento delle acque reflue implica l’analisi del costo totale di proprietà, che comprende le spese di acquisizione, la manutenzione continua, il consumo energetico, i ricambi di sostituzione e il lavoro operativo. Comprendere questi fattori interconnessi consente ai responsabili degli impianti e ai team di approvvigionamento di prendere decisioni di investimento informate, allineate con i budget a lungo termine e con gli obiettivi operativi.

Un quadro completo per il confronto dei costi trasforma il modo in cui le organizzazioni valutano le opzioni di trattamento delle acque reflue. Piuttosto che concentrarsi esclusivamente sul costo iniziale di acquisto, questa prospettiva quinquennale rivela quali modelli di apparecchiature offrono un valore superiore, quali sistemi generano spese nascoste e quali configurazioni riducono al minimo il carico finanziario complessivo nel corso della vita utile.
Definizione del proprio quadro per il confronto dei costi
Definizione dell’ambito e dei parametri quinquennali
Il fondamento di ogni confronto significativo dei costi risiede nella definizione chiara di ciò che si intende misurare nel periodo quinquennale. Ciò include il prezzo dell’impianto di trattamento delle acque reflue al momento dell’acquisto, ma anche i parametri ambientali, come le portate giornaliere, le caratteristiche del refluo in ingresso, gli standard di scarico e le ore di funzionamento dell’impianto. Diversi approcci di trattamento sono adatti a dimensioni di impianto e requisiti di qualità differenti; pertanto, il confronto deve allinearsi alle effettive esigenze operative, anziché basarsi su specifiche teoriche.
Stabilire parametri coerenti garantisce un confronto equo tra i sistemi candidati. È necessario documentare la capacità di trattamento, il tipo di tecnologia, il livello di automazione e le garanzie prestazionali per ciascuna opzione valutata. Un modello economico quinquennale perde credibilità se i sistemi candidati rispondono a standard qualitativi o scale operative diverse. Ancora, ancorando il confronto a requisiti specifici e misurabili del sito, si crea un quadro analitico difendibile che gli stakeholder possono esaminare e convalidare.
Identificazione di tutte le categorie di costo e delle relative fonti dati
L'approccio TCO suddivide i costi in categorie distinte che, nel loro insieme, formano il quadro finanziario completo. La spesa iniziale in conto capitale comprende il prezzo dell'impianto di trattamento delle acque reflue, la preparazione del sito, la manodopera per l'installazione e l'avviamento del sistema. I costi operativi ricorrenti includono il consumo energetico per il pompaggio, l'aerazione e il controllo del processo, che rappresenta spesso la voce di spesa annuale più consistente. La manutenzione comprende ispezioni periodiche, taratura degli apparecchi e riparazioni minori effettuate dal personale interno della struttura o da tecnici esterni incaricati.
I ricambi e i materiali di consumo comprendono le parti di ricambio soggette a usura durante il normale funzionamento, come guarnizioni delle pompe, materiali filtranti, diffusori di aerazione e componenti del sistema di controllo. I costi del lavoro riflettono il personale necessario per il monitoraggio quotidiano, la tenuta dei registri e gli aggiustamenti del sistema.
Proiezione e analisi delle spese quinquennali
Calcolo dei budget annui per capitale e manutenzione
Avvia il tuo modello quinquennale inserendo il prezzo dell'impianto di trattamento delle acque reflue e tutti i costi di installazione e messa in servizio del primo anno nell'anno uno. Molti sistemi richiedono un investimento iniziale nelle infrastrutture oltre all'acquisto dell'attrezzatura, ad esempio la costruzione di un edificio di controllo, l'ammodernamento delle infrastrutture elettriche o i lavori di scavo.
I costi di manutenzione aumentano tipicamente in modo graduale nel corso del periodo quinquennale, poiché le attrezzature subiscono l'usura normale. Alcuni componenti, come i cuscinetti delle pompe o le guarnizioni dei compressori, hanno intervalli di manutenzione prevedibili che è possibile identificare nei manuali dell'attrezzatura o nei piani di manutenzione forniti dai fornitori.
Analisi dei consumi energetici e previsioni dei costi
I costi energetici rappresentano spesso dal trenta al cinquanta per cento delle spese operative complessive per il trattamento delle acque reflue, rendendo questa voce fondamentale per un confronto accurato dei costi. Diverse tecnologie di trattamento consumano quantità molto diverse di energia elettrica. I sistemi a ossidazione prolungata richiedono un’erogazione continua di aria, i reattori a regime discontinuo (SBR) alternano fasi di riempimento, trattamento e sedimentazione, mentre i sistemi a membrana necessitano flussi ad alta pressione, ciascuno con profili energetici distinti. Ottenere dai fornitori di apparecchiature dati specifici sul consumo di potenza relativi alla capacità effettiva e alle condizioni idrauliche del vostro impianto, quindi applicare le tariffe elettriche attuali del vostro stabilimento per stimare le spese energetiche su un orizzonte temporale di cinque anni.
Le proiezioni dei costi energetici devono tener conto dell’inflazione delle tariffe elettriche, che di norma varia dal due al quattro per cento annuo, a seconda dei mercati regionali dell’energia elettrica e delle fonti di combustibile. Un modello realistico del costo totale di proprietà (TCO) applica aumenti progressivi delle tariffe, anziché prezzi statici. Anche l’efficienza degli impianti migliora nel tempo grazie alla manutenzione e all’ottimizzazione, riducendo talvolta il consumo energetico dal cinque al quindici per cento dopo la messa in servizio. Documentando il consumo energetico iniziale nei primi mesi di funzionamento e definendo parametri di riferimento prestazionali, si stabilisce una linea di base misurabile per confrontare i costi effettivi con quelli proiettati.
Budget per ricambi e componenti di sostituzione
I ricambi rappresentano il terzo principale pilastro di costo che molte organizzazioni sottovalutano durante la fase iniziale della pianificazione finanziaria. Sistemi diversi di trattamento delle acque reflue richiedono parti di ricambio differenti, con tempi di consegna e costi variabili. Ottenere liste complete dei ricambi dai fornitori delle attrezzature e consultare gli intervalli tipici di sostituzione riportati nei manuali operativi.
Il modello quinquennale deve elencare in dettaglio i ricambi critici e raggrupparli in due categorie: ricambi per manutenzione programmata e ricambi per emergenza. Le sostituzioni programate seguono i piani di manutenzione delle attrezzature e possono essere incluse nel budget con sicurezza. I ricambi per emergenza richiedono una dotazione di riserva per far fronte a guasti di componenti che si verificano al di fuori dei normali schemi di usura.
Analisi Comparativa e Quadro Decisionale
Costruire modelli comparativi dei costi per sistemi concorrenti
Una volta definite le categorie di costo e la metodologia di proiezione, costruire modelli paralleli quinquennali per ciascun sistema di trattamento delle acque reflue preso in considerazione. Il prezzo dell’impianto di trattamento delle acque reflue per ogni opzione costituisce il punto di partenza, ma le differenze emergono nelle categorie energia, manutenzione e ricambi. Alcune apparecchiature potrebbero avere un costo iniziale inferiore ma un maggiore consumo energetico. Altri sistemi potrebbero richiedere una manutenzione specializzata costosa o ricambi difficili da reperire. Disponendo i costi anno per anno di ciascun sistema in un formato di foglio elettronico comparabile, l’onere finanziario complessivo diventa visivamente evidente su tutto l’orizzonte quinquennale.
Il confronto strutturato rivela quali categorie di costo generano i divari più ampi tra le opzioni disponibili. Se il sistema A comporta costi energetici significativamente più elevati, tale differenza si accumula annualmente e diventa un fattore decisionale primario. Se il sistema B richiede una manutenzione preventiva costosa ogni diciotto mesi, ciò si traduce in una voce di bilancio prevedibile che influenza il costo totale. Quantificando gli specifici driver di spesa che differenziano i sistemi candidati, si passa da preferenze soggettive a decisioni basate su solide giustificazioni finanziarie.
Analisi della sensibilità e valutazione del rischio
Le condizioni operative reali raramente corrispondono con precisione alle proiezioni iniziali, quindi il modello dei costi deve verificare le prestazioni in diversi scenari. L’analisi di sensibilità esplora come le variazioni nelle ipotesi chiave influenzino i risultati complessivi dei costi. Ad esempio, se i prezzi dell’energia aumentano più rapidamente di quanto proiettato, quale sistema rimane il più conveniente? Se i requisiti di manutenzione superano le stime, quale attrezzatura dimostra maggiore resilienza dal punto di vista dei costi? Modificando singoli fattori di costo del dieci–venti per cento in più o in meno e ricalcolando i totali a cinque anni, si identificano le ipotesi che rivestono la maggiore rilevanza finanziaria.
La valutazione del rischio integra l’analisi di sensibilità identificando le categorie di costo caratterizzate dall’incertezza più elevata e dalla prevedibilità più bassa. Le stime del TCO basate sui preventivi dei fornitori comportano un rischio inferiore rispetto a quelle basate sulle medie di settore. I costi energetici dipendono in parte dalle fluttuazioni delle tariffe applicate dai gestori dei servizi pubblici, fattore al di fuori del controllo dell’impianto. L’affidabilità degli impianti dipende dalla qualità produttiva e dalla disciplina nella manutenzione. Riconoscendo questi fattori di rischio e assegnando loro un peso adeguato, il confronto dei costi diventa più realistico e meglio difendibile presso gli stakeholder interessati alla certezza dei costi.
FAQ
Quali specifiche categorie di costo devo includere nel mio confronto quinquennale per il trattamento delle acque reflue?
Un'analisi completa del TCO comprende il prezzo iniziale dell'impianto di trattamento delle acque reflue, i costi per la preparazione del sito e l'installazione, il consumo energetico, la manutenzione ordinaria, i ricambi e i componenti, il lavoro necessario per l'esercizio e il monitoraggio, e le spese per la conformità normativa. Alcune strutture includono anche i costi per la formazione sull'attrezzatura, le licenze software per i sistemi di controllo e i contratti periodici di manutenzione professionale. Il confronto deve allineare le categorie di costo alla reale struttura operativa della vostra struttura e ai sistemi di tracciamento delle spese per garantire accuratezza e pertinenza organizzativa.
Come posso proiettare con precisione i costi energetici quando le tariffe dei fornitori di energia cambiano in modo imprevedibile?
Iniziare ottenendo i dati di riferimento sul consumo energetico dal fornitore dell’impianto, in base alle specifiche esigenze di portata e trattamento. Applicare le attuali tariffe elettriche regionali per stabilire una linea di base dei costi energetici per il primo anno. Quindi applicare ipotesi conservative di aumento annuale delle tariffe, generalmente comprese tra il due e il quattro per cento, a seconda delle tendenze storiche del proprio gestore elettrico e delle condizioni di mercato regionali. Eseguire un’analisi di sensibilità che illustri i risultati dei costi energetici negli scenari ottimale, intermedio e peggiore. Questo approccio fornisce ai decisori una visione chiara dell’incertezza relativa ai costi energetici, consentendo al contempo una pianificazione finanziaria pluriennale, fino a cinque anni, ben fondata.
Perché dovrei investire tempo in una pianificazione dettagliata del budget per i ricambi, quando posso stimare i costi di manutenzione in modo approssimativo?
L’identificazione dettagliata dei ricambi rivela costi nascosti che le stime approssimative tendono sistematicamente a sottostimare. Alcuni sistemi di trattamento delle acque reflue richiedono componenti specializzati, con tempi di consegna prolungati e prezzi premium, mentre altri sistemi si basano su ricambi industriali comuni, disponibili a costo standard. Elencando in modo specifico i ricambi soggetti a usura prevedibile e le scorte di emergenza, si trasforma la voce «ricambi» da una spesa imprevista in una voce di bilancio prevedibile. Questa precisione evita sforamenti di budget e dimostra disciplina finanziaria agli stakeholder organizzativi che esaminano la giustificazione del vostro investimento capitale.

 EN