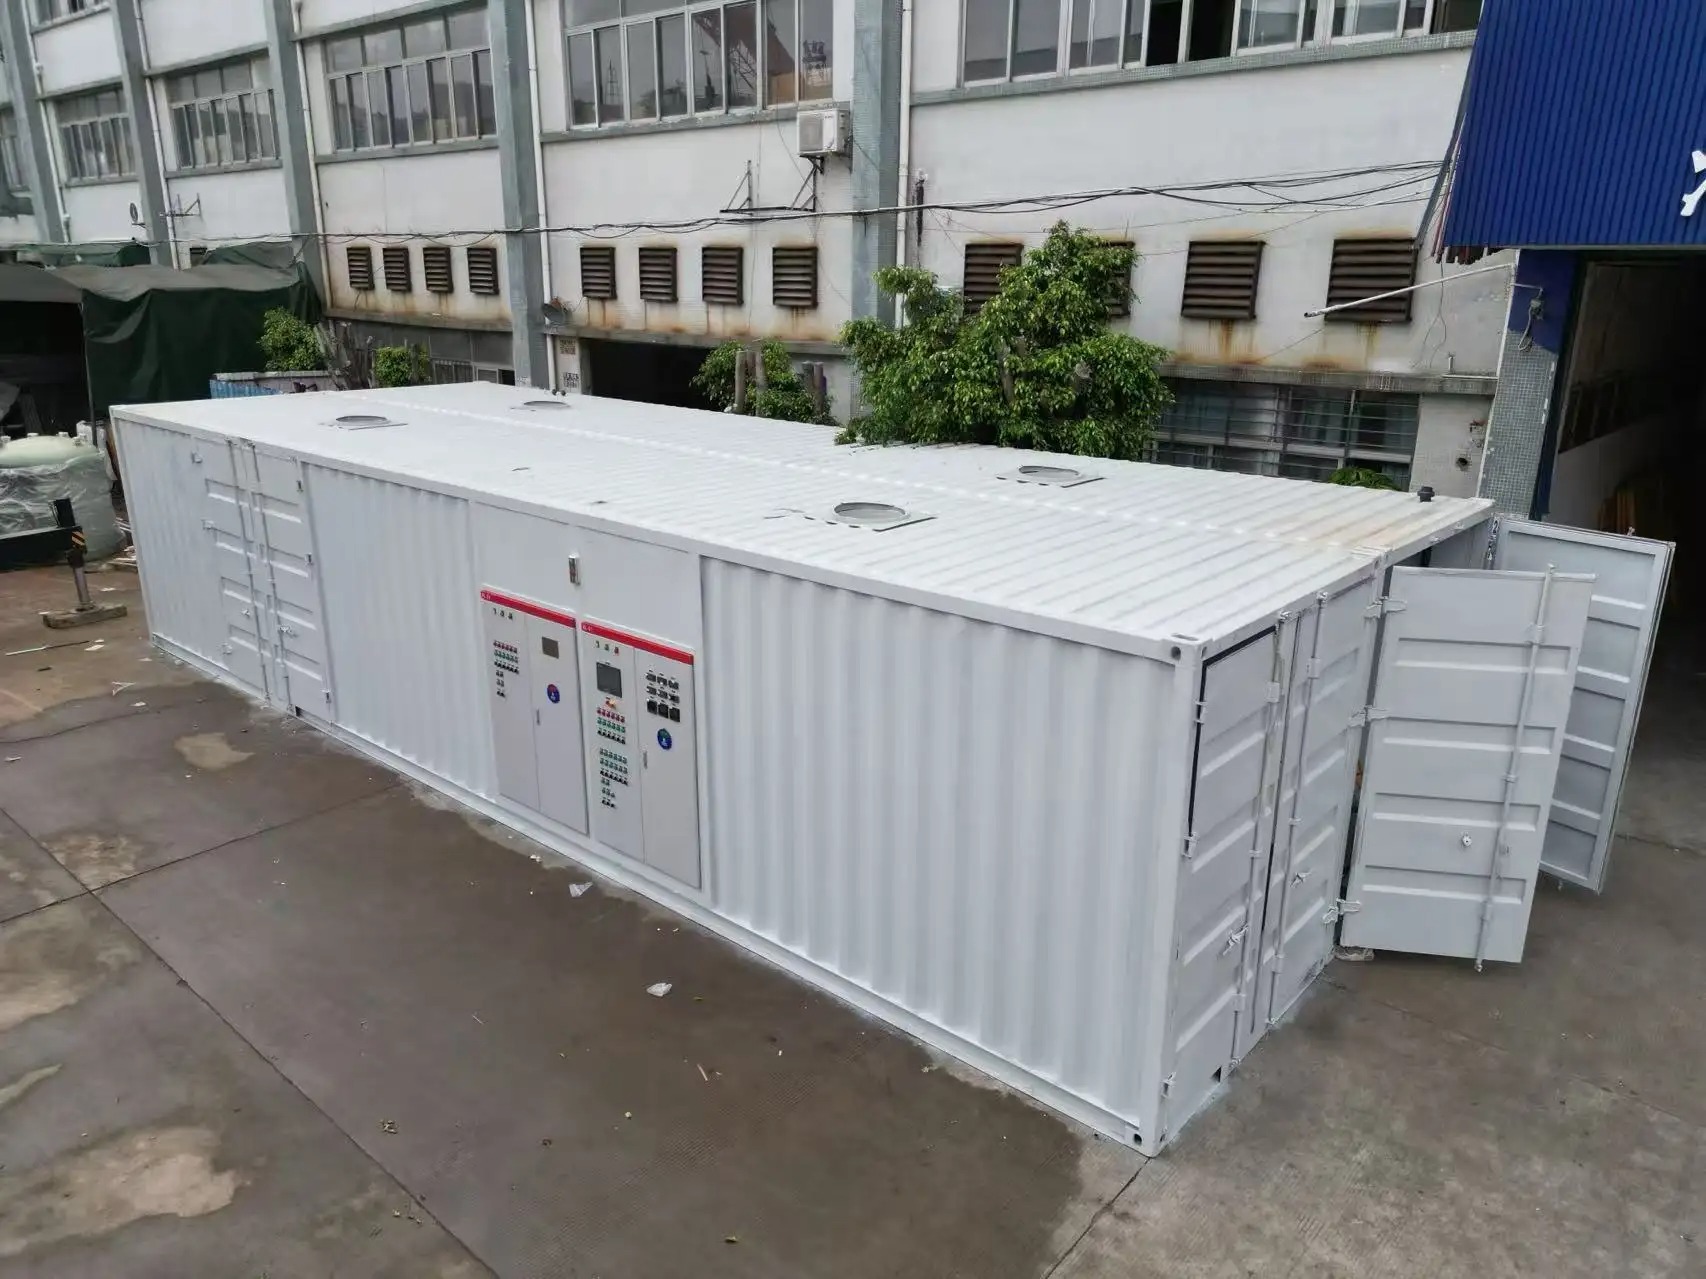
Elaborarea unei comparații a costurilor pe cinci ani pentru echipamentele de tratare a apelor uzate necesită o abordare structurată, care merge mult dincolo de prețul inițial de achiziție. Impactul financiar real al oricărui stațiune de tratament a apelor uzate presupune analiza costului total de proprietate, care include cheltuielile de achiziție, întreținerea continuă, consumul de energie, piesele de schimb și forța de muncă operațională. Înțelegerea acestor factori interconectați permite managerilor de instalații și echipelor de achiziții să ia decizii informate privind investiții, aliniate bugetelor pe termen lung și obiectivelor operaționale.

Un cadru complet de comparare a costurilor transformă modul în care organizațiile evaluează opțiunile de tratare a apelor uzate. În loc să se concentreze exclusiv pe costul inițial de achiziție, această perspectivă pe cinci ani evidențiază modelele de echipamente care oferă o valoare superioară, sistemele care generează cheltuieli ascunse și configurațiile care minimizează povara financiară pe întreaga durată de viață.
Stabilirea cadrelor de comparare a costurilor
Definirea domeniului și a parametrilor pe cinci ani
Fundamentul oricărei comparații semnificative a costurilor constă în definirea clară a elementelor măsurate pe perioada de cinci ani. Aceasta include prețul stației de tratare a apelor uzate la achiziție, dar și parametrii de mediu, cum ar fi debitele zilnice, caracteristicile apei brute, standardele de evacuare și orele de funcționare ale instalației. Diferitele abordări de tratare corespund unor dimensiuni și cerințe de calitate specifice ale instalațiilor, astfel încât comparația dvs. trebuie să fie aliniată cu nevoile operaționale reale, nu cu specificațiile teoretice.
Stabilirea unor parametri coerenti asigură o comparație corectă între sistemele candidate. Trebuie să documentați capacitatea de tratare, tipul de tehnologie, nivelul de automatizare și garanțiile de performanță pentru fiecare opțiune evaluată. Un model de cost pe cinci ani își pierde credibilitatea dacă sistemele candidate respectă standarde de calitate diferite sau scări operaționale distincte. Prin ancorarea comparației la cerințe specifice și măsurabile ale instalației, creați un cadru analitic justificabil, pe care părțile interesate îl pot examina și valida.
Identificarea tuturor categoriilor de costuri și a surselor de date
Abordarea TCO împarte costurile în categorii distincte care, împreună, formează imaginea financiară completă. Cheltuielile inițiale de capital includ prețul stației de epurare a apelor uzate, pregătirea amplasamentului, forța de muncă pentru instalare și punerea în funcțiune a sistemului. Costurile operaționale continue includ consumul de energie pentru pompare, aerare și controlul procesului, reprezentând adesea cea mai mare cheltuială anuală.
Piese de schimb și consumabile includ componente care se uzează în timpul funcționării normale, cum ar fi etanșările pompelor, mediile filtrante, difuzoarele de aerare și componentele sistemului de control. Costurile cu forța de muncă reflectă personalul necesar pentru monitorizarea zilnică, înregistrarea datelor și ajustarea sistemului.
Proiectarea și analiza cheltuielilor pe o perioadă de cinci ani
Calcularea bugetelor anuale pentru capital și întreținere
Începeți modelul pe cinci ani prin introducerea prețului stației de epurare a apelor uzate și a tuturor costurilor de instalare și punere în funcțiune din primul an. Multe sisteme necesită investiții inițiale în infrastructură, în afară de achiziționarea echipamentelor, cum ar fi construcția clădirii de comandă, modernizarea infrastructurii electrice sau lucrări de săpătură.
Costurile de întreținere cresc, de obicei, treptat pe parcursul celor cinci ani, pe măsură ce echipamentele suferă uzură normală. Unele componente, cum ar fi rulmenții pompelor sau etanșările compresorului, au intervale previzibile de întreținere, pe care le puteți identifica în manualele echipamentelor sau în programele de întreținere furnizate de producători.
Analiza consumului de energie și proiecțiile de costuri
Costurile energetice reprezintă frecvent între treizeci și cincizeci la sută din cheltuielile totale de exploatare a instalațiilor de tratare a apelor uzate, făcând din această categorie un element esențial pentru o comparație corectă a costurilor. Tehnologiile diferite de tratare consumă cantități foarte diferite de energie electrică. Sistemele cu aerare prelungită necesită un aport continuu de aer, reactoarele în loturi secvențiale parcurg cicluri de umplere–tratare–decantare, iar sistemele cu membrană necesită debite sub presiune, fiecare având profiluri energetice distincte. Obțineți date specifice privind consumul de putere de la furnizorii de echipamente, pentru capacitatea și condițiile hidraulice reale ale instalației dumneavoastră, apoi aplicați tarifele actuale de energie electrică ale instalației dumneavoastră pentru a estima cheltuielile energetice pe o perioadă de cinci ani.
Proiecțiile privind costurile energetice trebuie să țină cont de inflația tarifelor furnizorilor de energie electrică, care variază în mod obișnuit între două și patru la sută anual, în funcție de piețele regionale de energie electrică și de sursele de combustibil. Un model realist de TCO aplică creșteri progresive ale tarifelor, nu prețuri statice. De asemenea, eficiența echipamentelor se îmbunătățește în timp, datorită întreținerii și optimizării, reducând uneori consumul de energie cu cinci până la cincisprezece la sută după punerea în funcțiune. Documentând consumul de putere de bază în primele luni de funcționare și stabilind referințe de performanță, creați o bază măsurabilă pentru urmărirea costurilor reale comparativ cu cele proiectate.
Bugetarea pieselor de schimb și a componentelor de înlocuire
Piesele de schimb reprezintă al treilea mare pilon de cost pe care multe organizații îl subestimează în faza inițială de planificare financiară. Sistemele diferite de tratare a apelor uzate necesită piese de schimb distincte, cu termene de livrare și costuri variabile. Obțineți liste complete de piese de schimb de la furnizorii de echipamente și cercetați intervalele tipice de înlocuire din manualele de exploatare.
Modelul dumneavoastră pe cinci ani trebuie să detaliaze piesele de schimb critice și să le grupeze în înlocuiri predictive pentru întreținere și stoc de urgență. Înlocuirile predictive respectă programele de service ale echipamentelor și pot fi bugetate cu încredere. Piesele de schimb de urgență necesită o alocare de contingență pentru a acoperi defecțiunile componentelor care apar în afara schemelor normale de uzură.
Analiză comparativă și cadru decizional
Construirea unor modele comparative de costuri pentru sisteme concurente
După ce ați definit categoriile de costuri și metodologia de proiecție, construiți modele paralele pe cinci ani pentru fiecare sistem de tratare a apelor uzate luat în considerare. Prețul stației de tratare a apelor uzate pentru fiecare opțiune constituie punctul de plecare, dar diferențele apar în categoriile de energie, întreținere și piese de schimb. Unele echipamente pot avea un cost de capital mai scăzut, dar o cerință mai mare de energie. Alte sisteme pot necesita întreținere specializată costisitoare sau piese de schimb greu de procurat. Prin aranjarea costurilor anuale ale fiecărui sistem într-un format comparabil de foaie de calcul, povara financiară totală devine vizibilă pe întreaga perioadă de cinci ani.
O comparație structurată evidențiază categoriile de costuri care creează cele mai mari diferențe între opțiuni. Dacă sistemul A implică costuri energetice semnificativ mai mari, această diferență se acumulează anual și devine un factor decisiv principal. Dacă sistemul B necesită întreținere preventivă scumpă la fiecare optsprezece luni, aceasta devine un articol bugetar previzibil care influențează costul total. Cuantificând conductorii specifici de cheltuieli care diferențiază sistemele candidat, trecem de preferințele subiective către o luare de decizii justificată din punct de vedere financiar.
Analiză de sensibilitate și evaluare a riscurilor
Condițiile reale de funcționare rar corespund în mod exact proiecțiilor inițiale, așadar modelul dumneavoastră de costuri ar trebui să testeze performanța în diverse scenarii. Analiza de sensibilitate explorează modul în care variațiile din ipotezele cheie afectează rezultatele totale ale costurilor. De exemplu, dacă tarifele pentru energie cresc mai rapid decât era prevăzut, ce sistem rămâne cel mai eficient din punct de vedere al costurilor? Dacă necesarul de întreținere depășește estimările, ce echipament demonstrează o rezistență mai mare la creșterea costurilor? Modificând fiecare factor de cost individual cu plus sau minus zece până la douăzeci la sută și recalculând totalurile pe cinci ani, identificați ipotezele care au cea mai mare semnificație financiară.
Evaluarea riscului completează analiza de sensibilitate prin identificarea categoriilor de costuri care implică cea mai mare incertitudine și cea mai scăzută predictibilitate. Estimările TCO bazate pe oferte ale furnizorilor implică un risc mai mic decât estimările bazate pe medii industriale. Costurile energetice depind parțial de fluctuațiile tarifelor furnizorilor de energie, care scapă controlului instalației. Fiabilitatea echipamentelor depinde de calitatea fabricației și de disciplina întreținerii. Recunoscând acești factori de risc și acordându-le o pondere adecvată, comparația costurilor devine mai realistă și mai ușor de justificat în fața părților interesate care se preocupă de certitudinea costurilor.
Întrebări frecvente
Ce categorii specifice de costuri ar trebui să includ în comparația de cinci ani pentru tratarea apelor uzate?
O analiză completă TCO include prețul inițial al stației de epurare a apelor uzate, costurile pentru pregătirea amplasamentului și instalare, consumul de energie, întreținerea rutinieră, piesele de schimb și componentele, forța de muncă necesară pentru exploatare și monitorizare, precum și cheltuielile legate de conformitatea reglementară. Unele instalații includ, de asemenea, costuri pentru instruirea personalului privind echipamentele, licențierea software-ului pentru sistemele de control și contractele periodice de întreținere profesională. Comparația dumneavoastră trebuie să alinieze categoriile de costuri cu structura operațională reală a instalației dumneavoastră și cu sistemele de urmărire a cheltuielilor, pentru a asigura acuratețea și relevanța organizațională.
Cum pot estima corect costurile cu energia atunci când tarifele furnizorilor de energie se modifică în mod imprevizibil?
Începeți prin obținerea datelor de bază privind consumul de energie electrică de la furnizorul echipamentelor dumneavoastră, pentru cerințele specifice de debit și tratament. Aplicați tarifele actuale de energie electrică din regiunea dumneavoastră pentru a stabili o bază de referință a costurilor energetice pentru primul an. Apoi aplicați ipoteze conservatoare privind creșterea anuală a tarifelor, de obicei între două și patru la sută, în funcție de tendințele istorice ale furnizorului dumneavoastră de energie electrică și de condițiile pieței regionale. Realizați o analiză de sensibilitate care să evidențieze rezultatele costurilor energetice în scenariile „cel mai favorabil”, „mediu” și „cel mai defavorabil”. Această abordare oferă decidenților o vizibilitate clară asupra incertitudinii costurilor energetice, permițând în același timp elaborarea unui buget pe cinci ani, bine fundamentat.
De ce ar trebui să investesc timp într-un buget detaliat pentru piese de schimb, când pot estima aproximativ costurile de întreținere?
Identificarea detaliată a pieselor de schimb evidențiază costurile ascunse pe care estimările aproximative le subestimează sistematic. Unele sisteme de tratare a apelor uzate necesită componente specializate, cu timpi de livrare îndelungați și prețuri superioare, în timp ce altele se bazează pe piese industriale obișnuite, disponibile la costuri standard. Prin listarea clară a înlocuirilor previzibile pentru piesele supuse uzurii și a stocului de rezervă pentru situații de urgență, transformați piesele de schimb dintr-o categorie de cheltuieli neașteptate într-un articol bugetar previzibil. Această precizie previne depășirile bugetare și demonstrează disciplina financiară față de părțile interesate organizatorice care evaluează justificarea investiției dumneavoastră de capital.

 EN