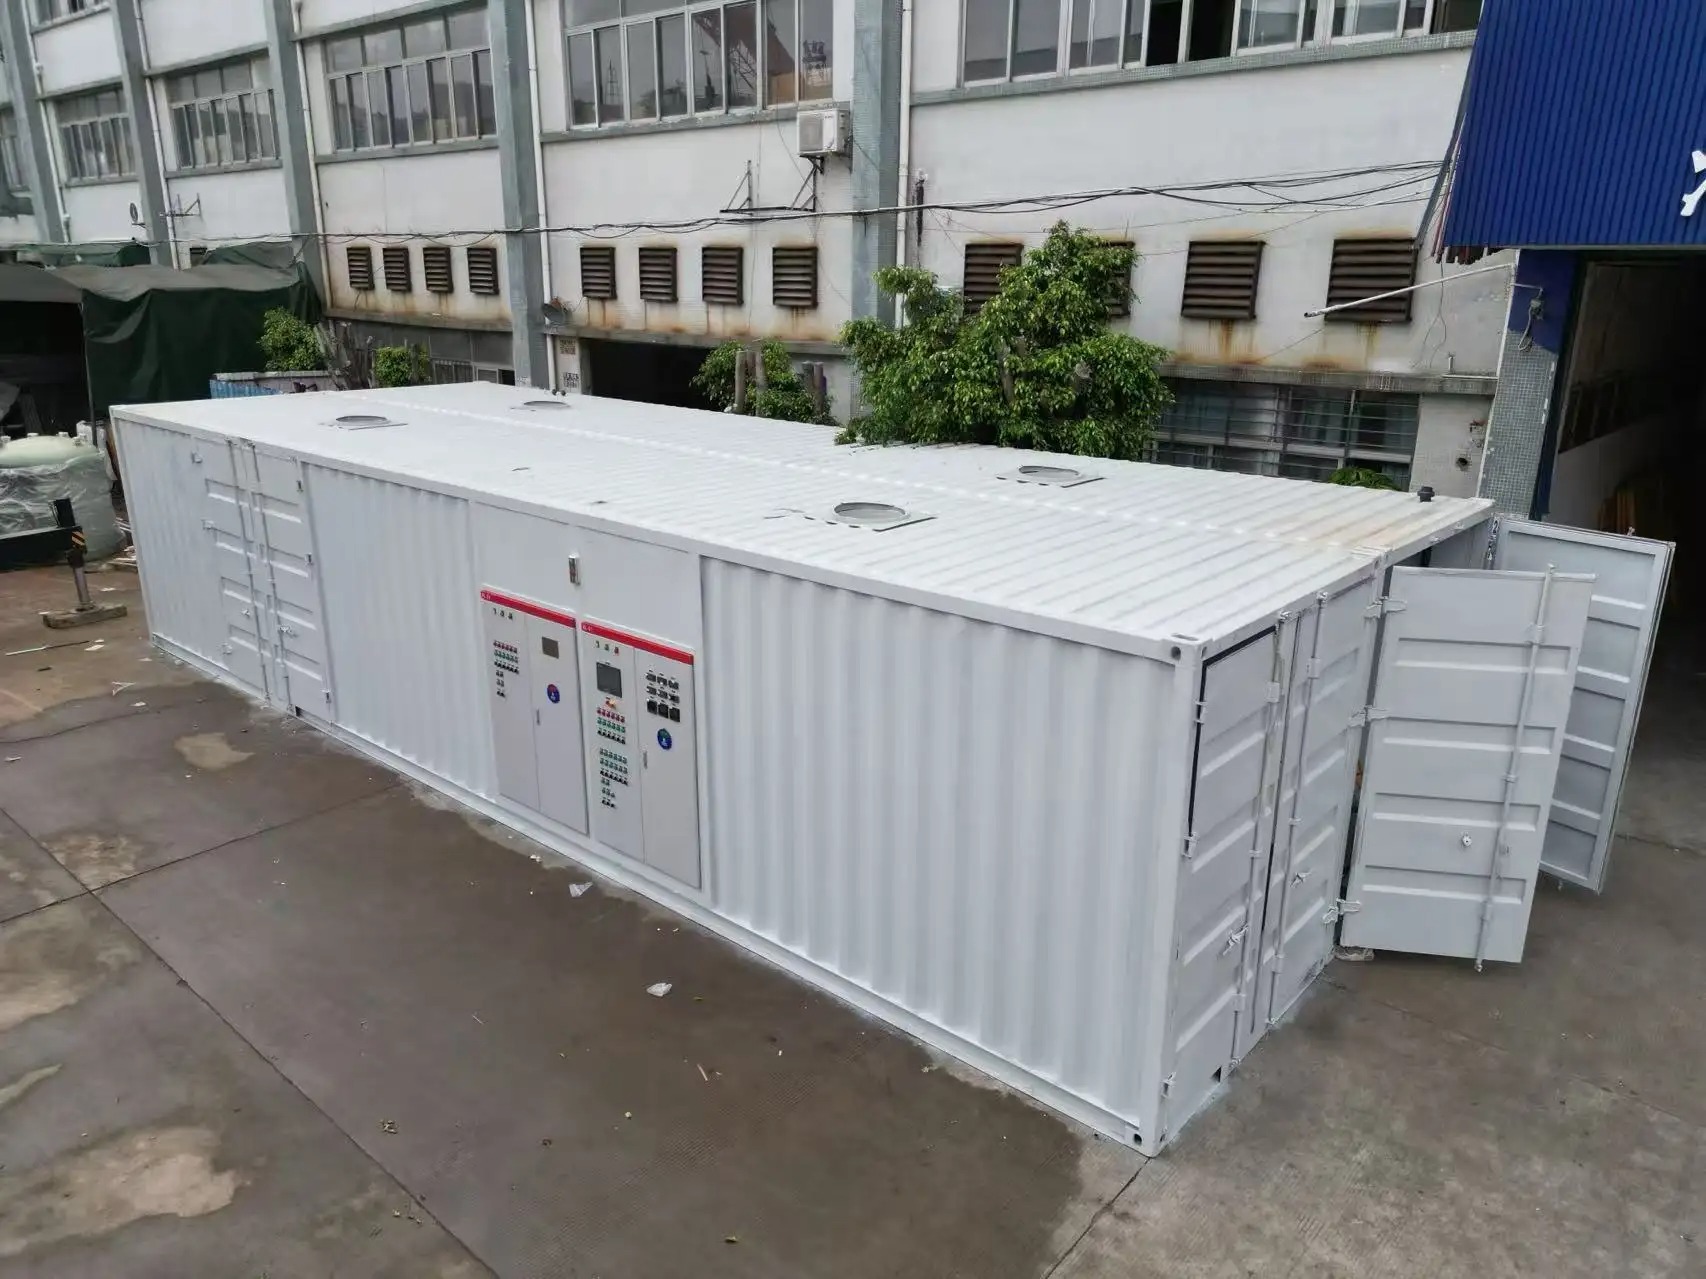
Tullantı suyu təmizləmə avadanlığı üçün beşillik dəyər müqayisəsi yaratmaq üçün başlanğıc qiymətindən çox uzağa gedən strukturlaşdırılmış bir yanaşma tələb olunur. Həqiqi maliyyə təsiri hər hansı bir tullantı suyu təmizləmə stansiyası ümumi sahiblik dəyərinin təhlilini əhatə edir ki, bu da alış xərclərini, davamlı texniki xidməti, enerji istehlakını, ehtiyat hissələrinin əvəzlənməsini və əməliyyat işçilərinin əmək haqqını əhatə edir. Bu qarşılıqlı əlaqəli amilləri anlamaq obyekt menecerlərinə və satınalma komandalarına uzunmüddətli büdcələrə və əməliyyat məqsədlərinə uyğun məlumatlı investisiya qərarları qəbul etməyə imkan verir.

Tamamilə kompleks xərclərin müqayisəsi çərçivəsi təşkilatların tullantı suyunun təmizlənməsi üsullarını qiymətləndirmə üsulunu dəyişdirir. Bu beşillik baxış yalnız başlanğıc alım xərclərinə diqqət yetirmir, həmçinin hansı avadanlıq modellərinin daha yaxşı dəyər təmin etdiyini, hansı sistemlərin gizli xərclər yaratdığını və hansı konfiqurasiyaların ömrü boyu maliyyə yükünü minimuma endirdiyini göstərir.
Xərclərin müqayisəsi çərçivəsinin qurulması
Beşillik miqyasın və parametrlərin müəyyənləşdirilməsi
Hansısa mənalı xərclərin müqayisəsinin əsası beşillik dövr ərzində nəyin ölçüldüyü ilə bağlı aydın təriflərə əsaslanır. Bu, tullantı suyu təmizləmə stansiyasının alım zamanındakı qiymətini əhatə edir, lakin gündəlik axın sürətləri, gələn suyun xarakteristikaları, buraxılış standartları və obyektin iş saatları kimi ekoloji parametrləri də əhatə edir. Müxtəlif təmizləmə üsulları müxtəlif ölçülü obyektlər və keyfiyyət tələbləri üçün nəzərdə tutulub; buna görə də müqayisəniz nəzəri spesifikasiyalara deyil, faktiki əməliyyat ehtiyaclarınıza uyğun olmalıdır.
Davamlı parametrlərin təyin edilməsi namizəd sistemlər arasındakı müqayisəni eyni şəkildə aparmağı təmin edir. Qiymətləndirilən hər bir variant üçün emal qabiliyyəti, texnologiya növü, avtomatlaşdırma səviyyəsi və performans zəmanətləri haqqında məlumatları qeyd etməlisiniz. Namizəd sistemlər müxtəlif keyfiyyət standartlarını və ya fəaliyyət miqyaslarını əhatə edərsə, beş illik dəyər modeli etibarlılığını itirir. Müqayisənizi konkret, ölçülməsi mümkün obyekt tələblərinə əsaslandıraraq, maraqlı tərəflərin yoxlaya və təsdiqləyə biləcəyi müdafiə oluna bilən analitik bir çərçivə yaradırsınız.
Bütün dəyər kateqoriyalarının və məlumat mənbələrinin müəyyənləşdirilməsi
TCO yanaşması xərcləri tam maliyyə şəklini əmələ gətirən fərqli kateqoriyalara bölür. İlkin kapital xərcləri suyun təmizlənməsi stansiyasının qiymətini, sahənin hazırlanmasını, quraşdırma işçilərinin əmək haqqını və sistemin istismara verilməsini əhatə edir. Cari əməliyyat xərcləri isə pompalama, havalandırma və proses idarəetmə üçün enerji istehlakını əhatə edir və bu, tez-tez ildə ən böyük xərcdir. Texniki xidmət gündəlik yoxlamaları, avadanlıqların kalibrləşdirilməsi və müəssisə işçiləri və ya müqavilə əsasında cəlb olunmuş texniklər tərəfindən aparılan kiçik təmir işlərini əhatə edir.
Ehtiyat hissələri və sərf olunan materiallar normal istismar zamanı aşınan, məsələn, nasosun möhürləri, süzgəc materialları, havalandırma diffuzorları və idarəetmə sistemi komponentləri kimi dəyişdirilən hissələri əhatə edir. Əmək haqqı xərcləri gündəlik monitorinq, qeydlərin saxlanması və sistem tənzimləmələri üçün lazım olan işçi heyətinin sayını əks etdirir.
Beşillik xərclərin proqnozlaşdırılması və təhlili
İllik kapital və texniki xidmət büdcələrinin hesablanması
Beşillik modelinizə birinci ildə tullantı suyu arıtma stansiyasının qiymətini və bütün birinci il quraşdırma və istismara verilmə xərclərini daxil edərək başlayın. Bir çox sistemlər üçün avadanlıqların alınmasından əlavə, idarəetmə binasının tikintisi, elektrik infrastrukturunun modernləşdirilməsi və ya torpaq işləri kimi ilk infrastruktur investisiyaları tələb olunur.
Baxım xərcləri adətən avadanlıqların normal aşınmasına görə beşillik dövr ərzində qradual olaraq artır. Nasos yataqları və ya kompressor möhürləri kimi bəzi komponentlərin texniki sənədlərdə və ya təchizatçıların baxım cədvəlində müəyyən edilə bilən proqnozlaşdırıla bilən xidmət müddətləri var.
Enerji istehlakının təhlili və dəyər proqnozları
Enerji xərcləri tez-tez ümumi tullantı suyu təmizləmə əməliyyat xərclərinin otuzdan iyirmiyə qədər faizini təşkil edir və bu səbəbdən dəqiq xərc müqayisəsi üçün bu kateqoriya çox vacibdir. Fərqli təmizləmə texnologiyaları müxtəlif miqdarda elektrik enerjisi istehlak edir. Uzadılmış aerasiya sistemləri davamlı hava təchizatı tələb edir, ardıcıl partiya reaktorları doldurma–emal–çökmə fazaları üzrə dövr edir və membran sistemləri isə təzyiqli axınlar tələb edir; hər birinin enerji istehlak profili fərqlidir. Özünüzün faktiki tutum və hidravlik şəraitinə uyğun olaraq avadanlıq təchizatçılarından xüsusi enerji istehlak məlumatlarını əldə edin, sonra beş illik enerji xərclərini proqnozlaşdırmaq üçün müəssisənizin cari elektrik tariflərini tətbiq edin.
Enerji xərcləri proqnozları, bölgəvi elektrik bazarlarına və yanacaq mənbələrinə görə illik iki dənə dörd faiz aralığında dəyişən kommunal tarifların inflyasiyasını nəzərə almalıdır. Realistik ümumi sahibkarlıq dəyəri (TCO) modeli statik qiymətləndirmə əvəzinə tədricən artırılan tariflərdən istifadə edir. Avadanlığın səmərəliliyi də texniki xidmət və optimallaşdırma ilə vaxt keçdikcə yaxşılaşır və bəzən işə salınmadan sonra enerji istehlakını beş dənə on beş faiz azalda bilər. Əməliyyatın ilk aylarında bazis enerji istehlakını qeyd edərək və performans meyarlarını müəyyənləşdirərək, faktiki xərclərlə proqnozlaşdırılmış xərcləri izləmək üçün ölçülməsi mümkün bir bazis yaradırsınız.
Ehtiyat hissələr və əvəz edilən komponentlər üçün büdcələşdirmə
Ehtiyat hissələri, bir çox təşkilatın başlanğıc maliyyə planlaşdırılması zamanı aşağı qiymətləndirdiyi üçüncü əsas xərclər pilləsidir. Müxtəlif tullantı suyu təmizləmə sistemləri müxtəlif əvəz edilən hissələr tələb edir və bu hissələrin çatdırılma müddətləri ilə qiymətləri də fərqlidir. Avadanlıq təchizatçılarından ətraflı ehtiyat hissələri siyahılarını əldə edin və istismar təlimatlardan tipik əvəz etmə müddətlərini araşdırın.
Beş illik modeliniz kritik ehtiyat hissələrini sadalayıb onları proqnozlaşdırıla bilən qoruyucu təmir üçün əvəz edilən hissələr və fövqəladə ehtiyat olaraq qruplaşdırmalıdır. Proqnozlaşdırıla bilən əvəzləmələr avadanlığın texniki xidmət cədvəlinə uyğun gəlir və onlar üçün büdcəni etibarlı şəkildə tərtib etmək mümkündür. Fövqəladə ehtiyat hissələri isə normal aşınma nümunələrindən kənar baş verən komponent arızalarını nəzərdə tutaraq rezerv fondunun ayrılması tələb edir.
Müqayisəli Təhlil və Qərar Çərçivəsi
Rəqabətli sistemlər üçün yan-yana xərclər modelləri qurmaq
Xərcləriniz kateqoriyaları və proqnozlaşdırma metodologiyası müəyyən edildikdən sonra, nəzərdə tutulan hər bir tullantı suyu təmizləmə sistemi üçün paralel beşillik modellər qurun. Hər bir variant üçün tullantı suyu təmizləmə stansiyasının qiyməti başlanğıc nöqtəsi rolunu oynayır, lakin enerji, texniki xidmət və ehtiyat hissələri kateqoriyalarında fərqlənmə yaranır. Bəzi avadanlıqların kapital xərci aşağı ola bilər, lakin enerji tələbi yüksək olar. Digər sistemlər isə bahalı ixtisaslaşmış texniki xidmət və ya əldə etməsi çətin ehtiyat hissələri tələb edə bilər. Hər bir sistemin illik xərclərini müqayisə edilə bilən elektron cədvəl formatında düzülərək ümumi maliyyə yükü beşillik müddət ərzində vizual olaraq aydın görünür.
Strukturlaşdırılmış müqayisə, hansı xərclər kateqoriyalarının seçimlər arasındakı ən böyük fərqləri yaratdığını göstərir. Sistem A-nın enerji xərcləri əhəmiyyətli dərəcədə yüksək olarsa, bu fərq illik olaraq artar və əsas qərar verilməsi amili halına gələr. Sistem B-nin hər on səkkiz ayda baha başa gələn profilaktik texniki xidmət tələb etməsi halında, bu, ümumi xərcləri təsir edən proqnozlaşdırıla bilən büdcə mövzusu olar. Namizəd sistemlərinizi bir-birindən fərqləndirən konkret xərc amillərini miqdarlı şəkildə müəyyənləşdirərək, subyektiv üstünlüklərdən keçib maliyyə cəhətdən əsaslandırılmış qərar verə bilərsiniz.
Həssaslıq analizi və risk qiymətləndirməsi
Həqiqi əməliyyat şəraiti tez-tez başlanğıc proqnozlara dəqiq uyğun gəlmir; buna görə də xərclərinizə dair modeliniz müxtəlif senariolarda iş qabiliyyətini sınamlı olmalıdır. Həssaslıq analizi əsas fərziyyələrdəki dəyişikliklərin ümumi xərc nəticələrinə necə təsir etdiyini araşdırır. Məsələn, enerji tarifləri proqnozlaşdırılandan daha sürətlə artarsa, hansı sistem ən çox xərc effektivliyinə malik olar? Əgər texniki xidmət tələbləri proqnozlaşdırılan səviyyəni keçərsə, hansı avadanlıq daha yüksək xərc davamlılığı göstərər? Fərdi xərc amillərini ondan iyirmi faizə qədər artıraraq və ya azaldaraq və beş illik ümumi xərcləri yenidən hesablayaraq siz ən böyük maliyyə əhəmiyyətinə malik olan fərziyyələri müəyyən edə bilərsiniz.
Risk qiymətləndirməsi həssaslıq analizini tamamlayır və hansı xərclər kateqoriyalarının ən yüksək qeyri-müəyyənlik və ən aşağı proqnozlaşdırıla bilərlilik daşıdığını müəyyən edir. Təchizatçıların təklif etdiyi qiymətlər əsasında hesablanan ümumi sahibkarlıq dəyəri (TCO) qiymətləndirmələri sənaye ortalamaları əsasında hesablanan qiymətləndirmələrə nisbətən daha az risklidir. Enerji xərcləri hissənən istifadəçi tariflərinin müəssisənin nəzarəti xaricində dəyişməsindən asılıdır. Avadanlığın etibarlılığı istehsal keyfiyyətindən və texniki xidmət disiplinasından asılıdır. Bu risk amillərini tanıyaraq və onlara uyğun çəki verərək, xərc müqayisəniz daha real və xərc müəyyənliyi ilə bağlı nəzərdə tutulan maraqlı tərəflər üçün müdafiə oluna bilən olur.
Tez-tez verilən suallar
Beş illik tullantı suyu təmizləmə müqayisəmdə hansı konkret xərc kateqoriyalarını daxil etməliyəm?
Tam TCO analizi başlanğıc su təmizləmə stansiyası qiymətini, sahənin hazırlanması və quraşdırılması xərclərini, enerji istehlakını, gündəlik texniki xidməti, ehtiyat hissələri və komponentləri, idarəetmə və monitorinq üçün əmək haqqını və qanunvericiliklərə uyğunluq xərclərini əhatə edir. Bəzi obyektlər həmçinin avadanlıq üzrə təlim xərclərini, idarəetmə sistemi proqram təminatı lisenziyalarını və dövri peşəkar texniki xidmət müqavilələrini daxil edir. Müqayisəniz doğruluğu və təşkilati əhəmiyyəti təmin etmək üçün xərc kateqoriyalarını obyektinizin faktiki iş strukturu və xərc izləmə sistemləri ilə uyğunlaşdırmalıdır.
İstifadəçi tarifləri qeyri-müəyyən şəkildə dəyişdikdə enerji xərclərini necə dəqiq proqnozlaşdırmaq olar?
Əvvəlcə avadanlıq təchizatçınızdan müəyyən axın və emal tələbləriniz üçün əsas güc istehlakı məlumatlarını əldə edin. Birinci il üçün enerji xərcləri əsas xəttini müəyyənləşdirmək üçün cari regional elektrik tariflərinizi tətbiq edin. Sonra, adətən 2–4 faiz aralığında olan, sizin enerji təchizatçınızın keçmiş tendensiyalarına və regional bazar şəraitinə əsaslanan ehtiyatlı illik tarif artım gümanlarını tətbiq edin. Ən yaxşı hal, orta hal və ən pis hal tarif senariləri üzrə enerji xərcləri nəticələrini göstərən həssaslıq analizi aparın. Bu yanaşma qərar qəbul edənlərə enerji xərcləri ilə bağlı qeyri-müəyyənliyə dair aydınlıq verir və beşillik büdcələşməni müdafiə ediləbilər şəkildə həyata keçirməyə imkan yaradır.
Niyə təxmini saxta hissələr xərclərini qiymətləndirməklə kifayətlənərkən, ətraflı saxta hissələr büdcələşməsinə vaxt sərf etməliyəm?
Ətraflı ehtiyat hissələrinin identifikasiyası, təxmini qiymətləndirmələrin sistemli şəkildə aşağı qiymətləndirdiyi gizli xərcləri açıqlayır. Bəzi tullantı suyu təmizləmə sistemləri uzun gözləmə müddəti və yüksək qiymət tələb edən ixtisaslaşmış komponentlər tələb edir, digər sistemlər isə standart qiymətə əldə edilə bilən ümumi sənaye ehtiyat hissələrindən istifadə edir. Proqnozlaşdırıla bilən aşınma hissələrinin dəyişdirilməsini və fövqəladə hallar üçün ehtiyat ehtiyatlarının siyahısını tərtib edərək, ehtiyat hissələrini qeyri-müəyyən xərc kateqoriyasından proqnozlaşdırıla bilən büdcə xətti halına gətirirsiniz. Bu dəqiqlik, büdcənin aşılmasını qarşısını alır və kapital investisiyasının əsaslandırılması üzərində işləyən təşkilatın maraqlı tərəflərinə maliyyə disiplinasını nümayiş etdirir.

 EN