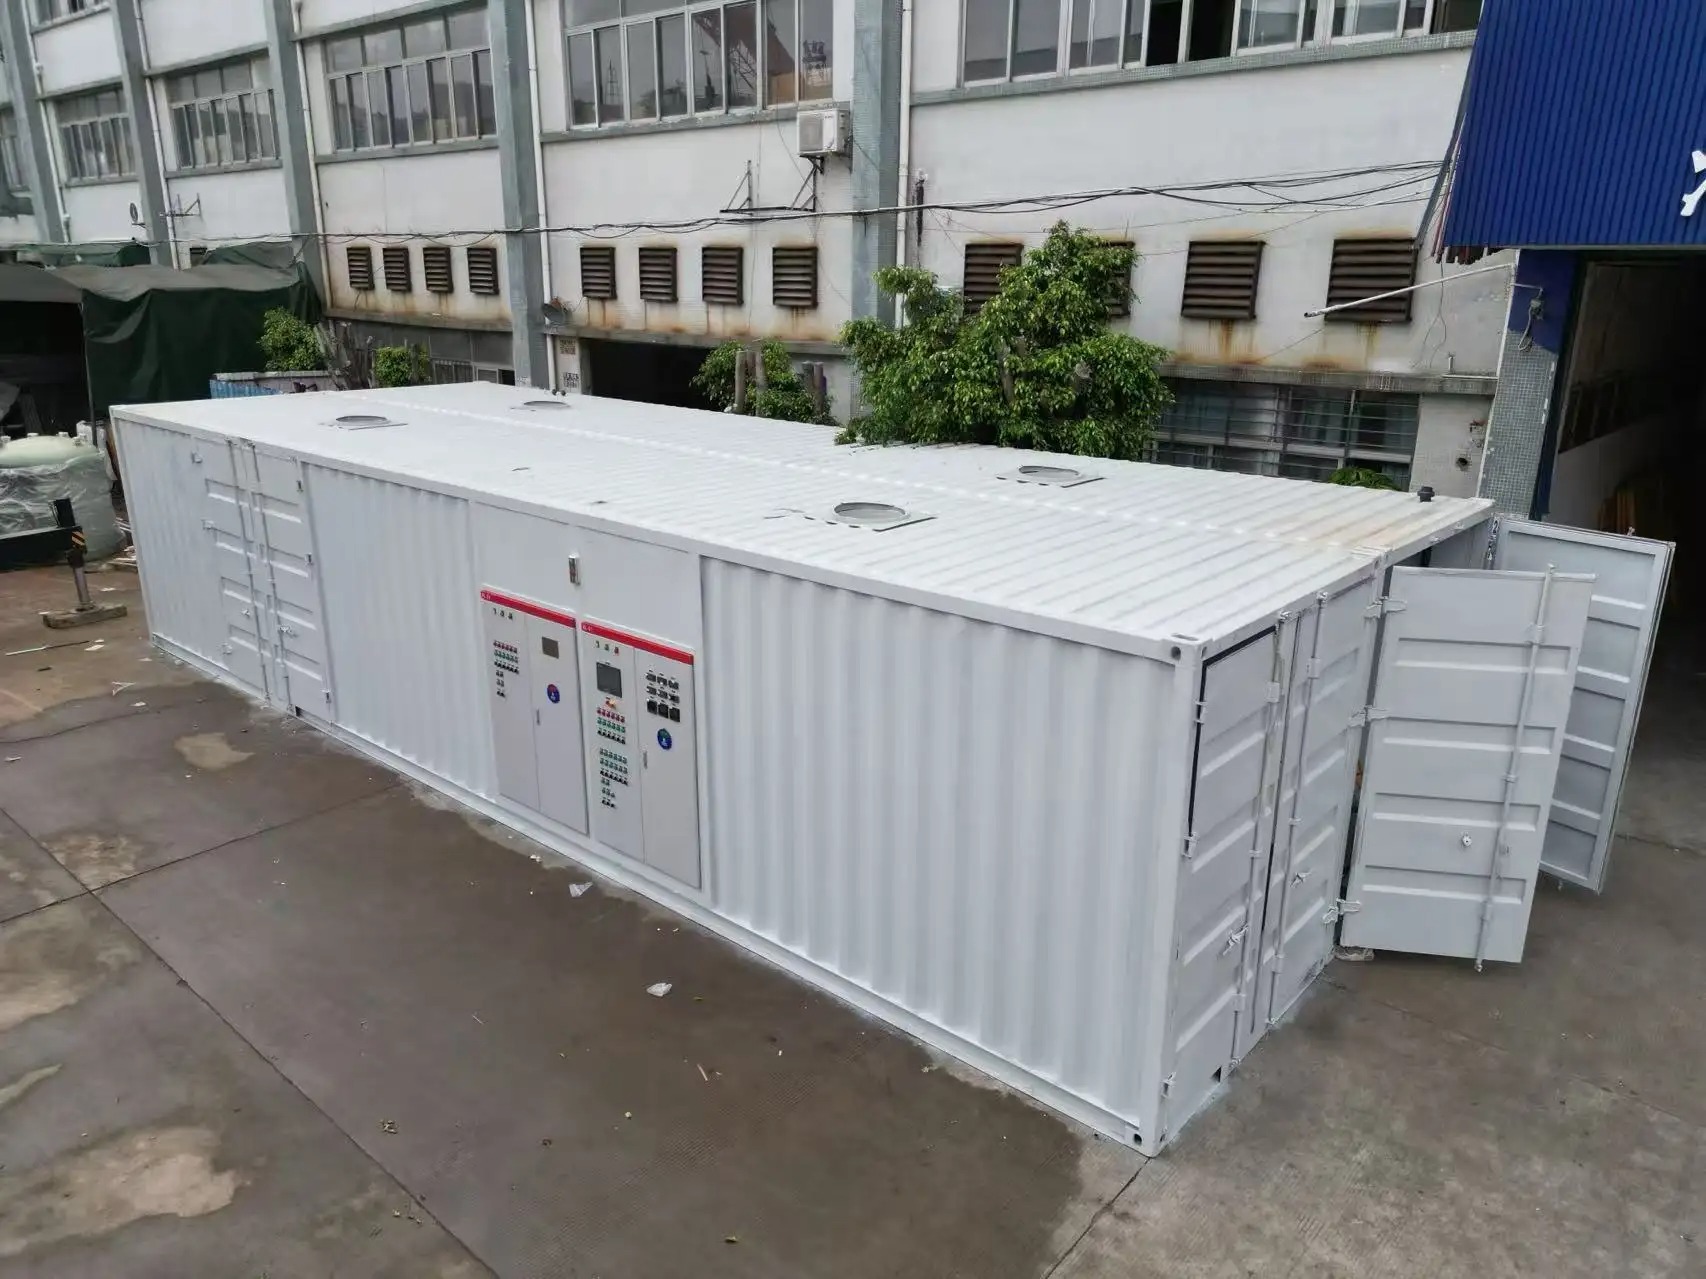
Създаването на петгодишно сравнение на разходите за оборудване за пречистване на отпадъчни води изисква структуриран подход, който далеч надхвърля първоначалната покупна цена. Истинското финансовото въздействие на всяко станция за очистка на стокови води включва анализ на общата стойност на собствеността, която обхваща разходите за придобиване, текуща поддръжка, енергийно потребление, резервни части за замяна и трудови разходи по експлоатацията. Разбирането на тези взаимосвързани фактори позволява на мениджърите на обектите и екипите за набавки да вземат обосновани инвестиционни решения, които са съгласувани с дългосрочните бюджети и оперативните цели.

Комплексната рамка за сравнение на разходите трансформира начина, по който организациите оценяват възможностите за пречистване на отпадъчни води. Вместо да се фокусира изключително върху първоначалната покупна цена, тази перспектива за петгодишен период разкрива кои модели оборудване осигуряват по-висока стойност, кои системи пораждат скрити разходи и кои конфигурации минимизират финансовото бреме през целия им жизнен цикъл.
Създаване на вашата рамка за сравнение на разходите
Определяне на петгодишния обхват и параметри
Основата на всяко смислено сравнение на разходите почива върху ясното дефиниране на това, което се измерва през петгодишния период. Това включва цената на завода за пречистване на отпадъчни води при закупуване, но също така и екологични параметри като дневните скорости на потока, характеристиките на входящите води, изискванията за изпускане и работните часове на обекта. Различните подходи за пречистване обслужват различни размери на обекти и изисквания към качеството, затова вашето сравнение трябва да съответства на вашите реални оперативни нужди, а не на теоретични спецификации.
Установяването на последователни параметри гарантира сравнение „ябълка с ябълка“ между кандидат-системите. Трябва да задокументирате капацитета за пречистване, типа технология, нивото на автоматизация и гаранциите за ефективност за всеки разглеждан вариант. Петгодишният модел за разходи губи достоверност, ако кандидат-системите отговарят на различни стандарти за качество или оперативни мащаби. Като основавате сравнението си върху конкретни, измерими изисквания към обекта, вие създавате защитим аналитичен модел, който заинтересованите страни могат да прегледат и потвърдят.
Идентифициране на всички категории разходи и източници на данни
Подходът към общата стойност на собствеността (TCO) разделя разходите на отделни категории, които заедно формират пълната финансова картина. Първоначалните капиталистични разходи включват цената на завода за пречистване на отпадъчни води, подготовката на площадката, трудовите разходи за инсталация и пускането в експлоатация на системата. Текущите експлоатационни разходи включват енергийното потребление за помпене, аерация и контрол на процеса, което често представлява най-голямата годишна разходна статия. Поддръжката обхваща рутинни инспекции, калибриране на оборудването и малки ремонти, извършвани от персонала на обекта или от наети техници.
Резервните части и консумативите включват сменяеми компоненти, които се износват при нормална експлоатация, като уплътнения за помпи, филтърни материали, аерационни дифузори и компоненти на системата за управление. Разходите за труд отразяват необходимия брой персонал за ежедневно наблюдение, водене на документация и настройка на системата.
Прогнозиране и анализ на разходите за петгодишен период
Изчисляване на капиталистичните и поддръжните бюджети по години
Започнете петгодишния си модел, като въведете цената на завода за пречистване на отпадъчни води и всички разходи за инсталиране и пускане в експлоатация през първата година. Много системи изискват първоначални инвестиции в инфраструктурата освен закупуването на оборудване, например строителство на контролен блок, модернизация на електрическата инфраструктура или земеработни работи.
Разходите за поддръжка обикновено нарастват постепенно през петгодишния период, тъй като оборудването претърпява нормално износване. Някои компоненти, като например лагери на помпи или уплътнения на компресори, имат предвидими интервали за обслужване, които можете да определите от ръководствата за оборудването или от графиките за поддръжка на доставчиците.
Анализ на енергийното потребление и проекции на разходите
Разходите за енергия често представляват тридесет до петдесет процента от общите операционни разходи за пречистване на отпадъчни води, което прави тази категория критична за точното сравняване на разходите. Различните технологии за пречистване потребяват много различни количества електрическа енергия. Системите с продължителна аерация изискват непрекъснато подаване на въздух, последователните реактори с партиден режим циклизират през фазите пълнене–обработка–успокояване, а мембранните системи изискват под налягане потоци – всяка от тях има специфичен енергиен профил. Получете конкретни данни за енергийното потребление от доставчиците на оборудването за вашата действителна мощност и хидравлични условия, след което приложете текущите електроенергийни тарифи на вашата инсталация, за да проектирате енергийните разходи за петгодишен период.
Прогнозите за енергийните разходи трябва да отчитат инфлацията на тарифите на електроразпределителните компании, която обикновено варира между две и четири процента годишно, в зависимост от регионалните пазари на електроенергия и използваните горива. Реалистичният модел за общата стойност на притежанието (TCO) прилага постепенно нарастващи тарифи, а не фиксирани цени. Ефективността на оборудването също се подобрява с времето благодарение на поддръжка и оптимизация, като понякога намалява енергийното потребление с пет до петнадесет процента след пускането в експлоатация. Чрез документиране на базовото енергопотребление през първите месеци на експлоатация и установяване на показатели за производителност се създава измерима базова линия за проследяване на действителните разходи спрямо прогнозираните.
Бюджетиране на резервни части и компоненти за замяна
Резервните части представляват третия основен стълб на разходите, който много организации подценяват по време на първоначалното финансово планиране. Различните системи за пречистване на отпадъчни води изискват различни резервни части с различни срокове на доставка и разходи. Получете изчерпателни списъци на резервни части от доставчиците на оборудването и проучете типичните интервали за замяна в ръководствата за експлоатация.
Вашият петгодишен модел трябва да конкретизира критичните резервни части и да ги групира в предвидими замени при поддръжка и аварийни запаси. Предвидимите замени следват графиките за обслужване на оборудването и могат да бъдат бюджетирани с увереност. За аварийните резервни части е необходимо да се предвиди резервно финансиране, за да се отчетат повредите на компонентите, които възникват извън обичайните износни модели.
Компараторен анализ и рамка за вземане на решения
Създаване на сравнителни стойностни модели за конкуриращи системи
След като сте определили категориите си за разходи и методологията за проекция, създайте успоредни петгодишни модели за всяка от разглежданите системи за пречистване на отпадъчни води. Цената на завода за пречистване на отпадъчни води за всеки вариант служи като отправна точка, но разминавания възникват в категориите енергия, поддръжка и резервни части. Някои машини може да имат по-ниска капиталистична стойност, но по-високо енергийно потребление. Други системи може да изискват скъпа специализирана поддръжка или резервни части, които е трудно да се набавят. Като подредите годишните разходи за всяка система в сравним формат на електронна таблица, общото финансово бреме става визуално очевидно през целия петгодишен период.
Структурираното сравнение показва, в кои категории разходи възникват най-големите разлики между опциите. Ако системата А има значително по-високи разходи за енергия, тази разлика се натрупва всяка година и става основен фактор при вземането на решение. Ако системата Б изисква скъпо профилактично поддържане на всеки осемнадесет месеца, това се превръща в предсказуема статия в бюджета, която влияе върху общата стойност. Като количествено определите конкретните драйвери на разходи, които отличават вашите кандидат-системи, преминавате от субективни предпочитания към вземане на решения, обосновани финансово.
Анализ на чувствителността и оценка на риска
Реалните експлоатационни условия рядко съвпадат точно с първоначалните прогнози, затова моделът ви за разходи трябва да тества производителността в различни сценарии. Анализът на чувствителността изследва как вариациите в ключовите предположения влияят върху крайните общи разходи. Например, ако цените на енергията нараснат по-бързо от прогнозираното, коя система остава най-икономична? Ако изискванията за поддръжка надхвърлят оценките, кое оборудване демонстрира по-голяма устойчивост спрямо разходите? Като промените отделните драйвери на разходите с плюс или минус десет до двадесет процента и пресметнете отново общите разходи за петгодишен период, ще установите кои предположения имат най-голямо финансово значение.
Оценката на риска допълва анализа на чувствителността, като идентифицира кои категории разходи са най-непредсказуеми и най-подложни на несигурност. Оценките на общата стойност на притежаването (TCO), базирани на оферти от доставчици, носят по-нисък риск в сравнение с оценките, базирани на отраслови средни стойности. Разходите за енергия зависят частично от колебания в тарифите на електроснабдителните компании, които са извън контрола на обекта. Надеждността на оборудването зависи от качеството на производството и дисциплината при поддръжката. Като признаят тези фактори на риск и ги теглят адекватно, сравнението на разходите става по-реалистично и по-убедително за заинтересованите страни, които се безпокоят за сигурността на разходите.
ЧЗВ
Кои конкретни категории разходи трябва да включа в петгодишното си сравнение за пречистване на отпадъчни води?
Пълен анализ на общата стойност на собствеността (TCO) включва първоначалната цена на съоръжението за пречистване на отпадъчни води, разходите за подготовката на площадката и инсталирането, енергийното потребление, редовното поддържане, резервните части и компоненти, трудовите разходи за експлоатация и мониторинг, както и разходите за съответствие с нормативните изисквания. Някои обекти включват и разходи за обучение на персонала по оборудването, лицензиране на софтуер за системи за управление и периодични договори за професионално поддържане.
Как да проектирам енергийните разходи точно при непредвидими промени в тарифите на електроенергията?
Започнете с получаване на базови данни за потреблението на електроенергия от доставчика на вашето оборудване, специфични за вашите изисквания към дебита и обработката. Приложете текущите регионални тарифи за електроенергия, за да установите базова стойност за енергийните разходи за първата година. След това приложете консервативни предположения за годишното увеличение на тарифите – обикновено от два до четири процента, в зависимост от историческите тенденции на вашия доставчик на електроенергия и регионалните пазарни условия. Изпълнете анализ на чувствителността, показващ резултатите за енергийните разходи при най-благоприятния, средния и най-неблагоприятния сценарий за тарифите. Този подход осигурява на лицата, вземащи решения, прозрачност относно несигурността в енергийните разходи и позволява обосновано бюджетиране за петгодишен период.
Защо трябва да инвестирате време в подробно бюджетиране на резервни части, когато можете да оцените разходите за поддръжка приблизително?
Подробната идентификация на резервни части разкрива скрити разходи, които приблизителните оценки системно недооценяват. Някои системи за пречистване на отпадъчни води изискват специализирани компоненти с дълги срокове на доставка и по-високи цени, докато други системи разчитат на общи промишлени резервни части, които са налични по стандартни цени. Като конкретизирате предвидимите замени на износващи се елементи и аварийния запас от резервни части, вие превръщате резервните части от категория неочаквани разходи в предвидима статия в бюджета. Тази точност предотвратява надхвърляне на бюджета и демонстрира финансова дисциплина пред заинтересованите страни в организацията, които преглеждат основанието за вашето капиталово инвестиране.

 EN